2005выпуск C081-2
Страновые фонды закрытого типа как сравнение недельных режимов
Разбор кейса 2005 года поставил рядом четыре страновых фонда закрытого типа с листингом на NYSE и прочитал недельные скользящие средние, общий минимум и пик, который не удержался. В редакционных терминах эти чтения образуют сравнительную карту режимов, а не четыре отдельных сетапа.
- Четыре страновых фонда закрытого типа с листингом на NYSE, покрывающие Бразилию, Израиль, Чили и Ирландию, были поставлены рядом как один межрыночный набор.
- Недельные скользящие средние использовались как многонедельные линии режима, а не как однодневные триггеры, в кейсах Бразилии, Израиля и Ирландии.
- Фонд, ориентированный на Израиль, разделил минимум августа 2004 года с рынком США, что трактовалось как межрыночное подтверждение. Фонд, ориентированный на Чили, не превратил пик конца 2004 года в устойчивые новые максимумы.
- Фонд, ориентированный на Ирландию, часто закрывался ниже своей более быстрой недельной линии в начале и середине 2004 года, но не под более медленной линией, что трактовалось как поддержка более длинной средней в преддверии последующего роста.
Четыре страновых фонда, одна площадка листинга
Разбор кейса 2005 года поставил рядом четыре однострановых фонда закрытого типа с листингом на NYSE, покрывающие Бразилию, Израиль, Чили и Ирландию, как один межрыночный набор. Страновой фонд закрытого типа — это котируемая акция, которая упаковывает множество локальных рыночных позиций в один портфель, поэтому один график может замещать национальную смесь акций.
Четыре фонда были обозначены как давно существующие закрытые листинги NYSE с апреля 1988, октября 1992, сентября 1989 и марта 1990 года. Каждый держал смесь локальных промышленных, финансовых и других отраслевых названий, а не одну акцию.
Бразилия и недельные средние
Фонд, ориентированный на Бразилию, читали относительно 10-, 20- и 50-недельных скользящих средних. Недельная скользящая средняя — это многонедельное среднее закрытий, используемое как линия режима, а не как однодневный триггер.
Фонд оставался выше 10-недельной линии в течение последних трёх кварталов 2003 года, корректировался около шести месяцев до поздней весны 2004 года, затем вышел выше 20- и 50-недельных средних летом 2004 года.
Израиль, общий минимум и рынок США
Фонд, ориентированный на Израиль, описывался как растущий в течение 2003 года, затем двигавшийся вбок в 2004 году. Закрытия упали под 20-недельную среднюю во втором квартале, а 50-недельная средняя была кратко пробита в третьем квартале.
Тот же фонд описывался как разделивший минимум августа 2004 года с рынком США перед последующим многонедельным восходящим трендом. Общий минимум — это впадина, которая появляется и в страновом фонде, и на эталонном рынке примерно в одно время и используется как межрыночное подтверждение.
Чили и пик без продолжения
Фонд, ориентированный на Чили, описывался как не сумевший превратить пик конца 2004 года в устойчивые новые максимумы, даже когда многие другие акции и фонды росли с середины до конца 2004 года. Этот эпизод находился внутри бычьего рынка, датированного с октября 2002 года.
Продолжение — это продолжающееся принятие выше предыдущего пика, в отличие от максимума, который не удерживается. В редакционных терминах кейс Чили — это расхождение внутри набора: локальный пик, который не удержался, пока многие другие акции и фонды росли.
Ирландия и поддержка более длинной средней
Фонд, ориентированный на Ирландию, описывался как часто закрывающийся ниже своей 20-недельной средней в конце первого квартала и во втором квартале 2004 года без закрытия под 50-недельной средней. Эта более медленная линия трактовалась как поздневесенняя поддержка в преддверии роста в четвёртом квартале 2004 года.
Поддержка более длинной средней — это тест более медленной недельной средней, который удерживается, пока более быстрая средняя теряется; используется как гипотеза поддержки и сопротивления, а не как однонедельный триггер.
Недельные закрытия Brazil Fund против 20- и 50-недельных средних
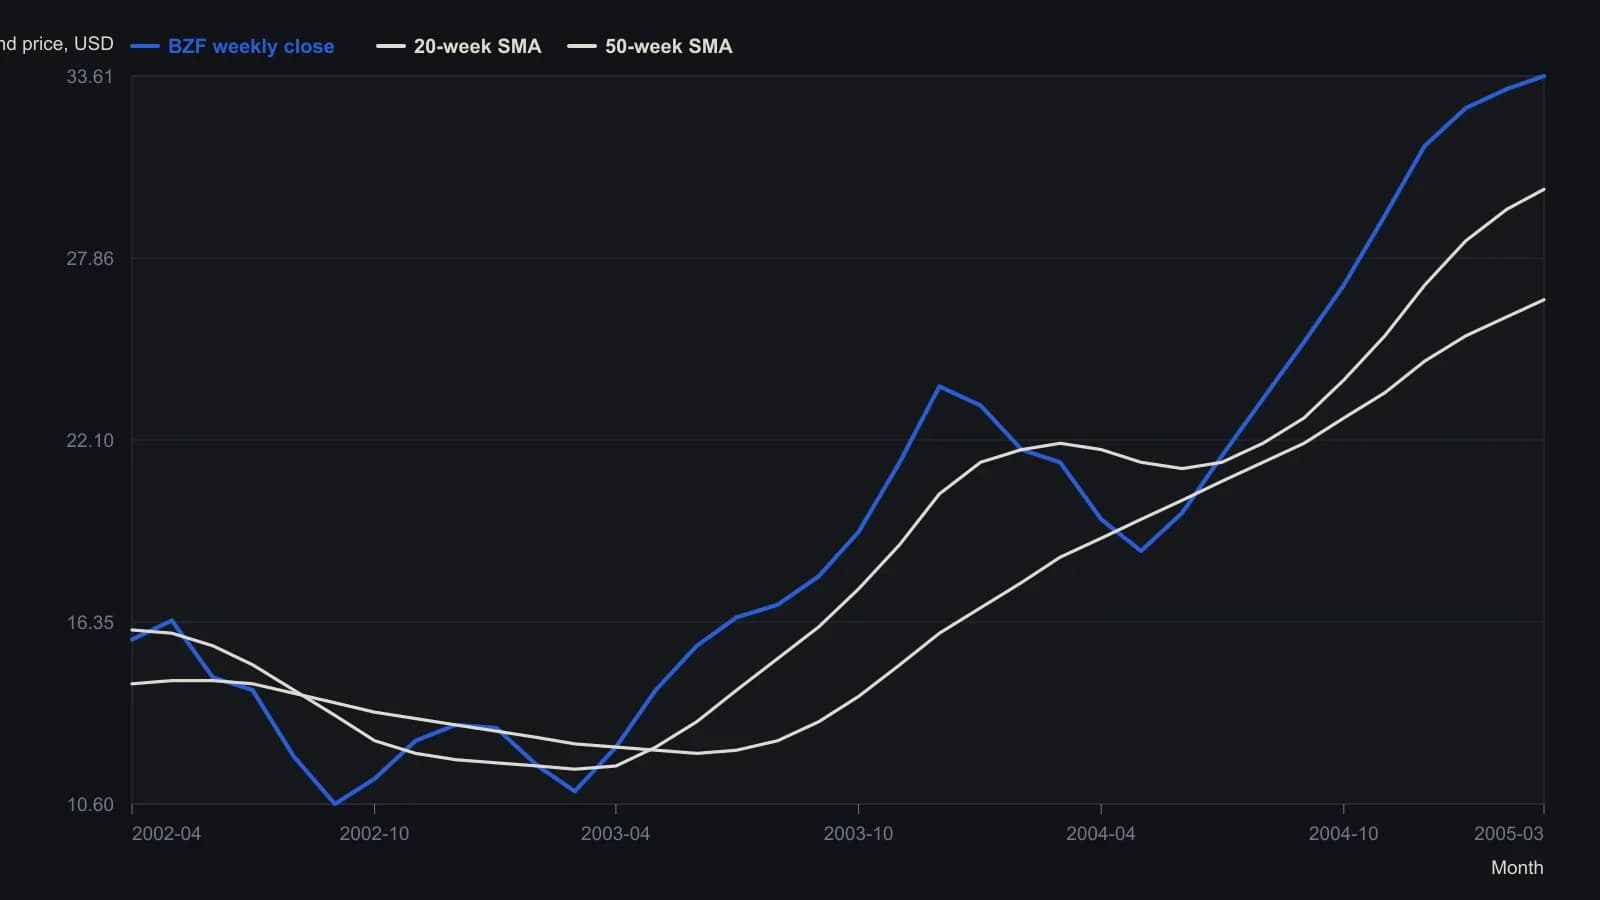
Недельные свечи Prophet, окно 3 года. Закрытия сняты с растра примерно раз в месяц; точными распечатками из оформления графика являются только конечная котировка и два показания скользящих средних.
Ценовые кейсы и локальный контекст политики
Каждый ценовой кейс был сопоставлен с тогдашним страновым контекстом потоков капитала или политики. Сопоставлениями были колебания относительно новых инвестиций в энергетику в Бразилии, дискуссия о приватизации государственного банка в Израиле, переговоры Чили и Китая, включавшие торговлю медью, и путь роста Ирландии за счёт налогов и фондов ЕС.
Эти заметки находятся в режимном контексте: в диверсифицированной или межрыночной обстановке, в которой судят об одном графике странового фонда, а не как об отдельном сетапе.
Для чего нужно сравнение
Факты архива описывают исторический рабочий процесс. Редакционный взгляд TradersWeek состоит в том, что смысл именно в сравнении, а не в каком-либо одном фонде. Недельные средние помещают каждый страновой фонд закрытого типа в многонедельный режим. Общий минимум с бенчмарком — это подтверждение. Пик без продолжения — это расхождение. Поддержка более длинной средней — это более медленная линия, которая удерживается после потери более быстрой.
Ничто из этого не является сегодняшним рейтингом этих листингов, и разбор кейса не устанавливает последующую результативность.
Все разборы дорожки · 33 разбора
- 1990Policy-auction-spread как недельный фильтр режима рынка акций
- 1992Электроэнергетика как контекст режима облигаций
- 1992Чтение доллара как проверка режима ставок
- 1992Оценка недельного межрыночного контекста для режимов рынка акций
- 1993Спецификация разрыва доходностей акций и облигаций как режима удержания или воздержания
- 1996Построение dual-gate входов в облигационный фонд по скачкам золота и серебра
- 1996Назовите режим до пробоя сектора
- 2002Падающие цены переворачивают подтверждение акций и облигаций
- 2003Четыре рукава на одной доске режимов: золотодобытчики, REIT, векселя и акции
- 2003Четыре валютных режима для иены, луни, фунта и австралийского доллара
- 2003Читайте золото через режим доллара, хедж-спред и стоп
- 2003Когда дефляция переворачивает карту акций и облигаций
- 2003Режимные доски товарных подгрупп и двойные средние
- 2003Чтение режима ликвидности, когда золото, облигации и акции растут вместе
- 2003Общий недельный чек-лист для четырёх страновых фондов
- 2004Size-and-style sleeves как недельная карта режима
- 2004Страновые закрытые фонды делили один чеклист средних и четыре режима
- 2004Снимок 2004 года по четырём парам: валютный режим долларового блока
- 2005Страновые фонды закрытого типа как сравнение недельных режимов
- 2005Недельные карты режимов для товарных подгрупп, взвешенных по производству
- 2005Четыре технологических рукава на одной недельной карте режимов
- 2006Австралийский доллар как фильтр сырьевого режима и тайминга
- 2008Скользящие средние на двойном листинге как тест режима толпы
- 2008Межрыночный контекст режима для одной сделки
- 2010Индекс доллара, кросс-курсы и сырьевой контекст для целей на форексе
- 2010Свечи сессий золота и серебра на форексе как контекст режима металлов
- 2012Режим кривой доходности и тайминг акций
- 2013Формы кривой доходности как контекст режима фондового рынка
- 2013Спреды доходностей как страновой контекст режима рынка акций
- 2016Кредитные спреды как фильтр режима кэш для акций
- 2016Летнее затишье — это ошибка контекста
- 2019Спреды финансового сектора как режимные сигналы вокруг глобального стейблкоина
- 2019Режим отрицательной доходности как межрыночный фильтр для акций