2003выпуск C031-2
Четыре валютных режима для иены, луни, фунта и австралийского доллара
Одну валютную позицию проще выставить, когда она сопоставлена с драйвером реальной экономики, который её действительно двигает. Архив затем использует долгосрочные скользящие средние, чтобы подтвердить или отклонить этот market-regime, а не чтобы выдать самостоятельный ценовой прогноз.
- Intermarket-analysis помещает одну валютную позицию внутрь market-regime, заданного акциями, недвижимостью, сырьём, ростом neighbor-economy или энергией, а не самой парой.
- Иена подаётся как equity-and-property-linked-currency, тогда как канадский доллар и австралийский доллар подаются как единицы commodity-linked-currency.
- moving-average на горизонте 50-week или 200-week используется, чтобы судить, покинула ли валюта длительный нисходящий тренд или лишь колеблется внутри старого диапазона.
- Более слабый доллар США, более крепкие цены на энергоносители, рост neighbor-economy и высокие доходности находятся в том же фоне, что и движение валюты, а не в отдельной истории.
Валюта сидит внутри market-regime
Одна валютная позиция — не самодостаточная история. Intermarket-analysis читает единицу через связанные рынки — акции, недвижимость, сырьё, рост neighbor-economy и энергию, — затем помещает эту единицу внутрь market-regime, который может длиться недели и месяцы.
moving-average — это шаг подтверждения, а не открывающий прогноз. Это многонедельное среднее цены, используемое как базовая линия, чтобы судить, покинула ли валюта длительный нисходящий тренд или лишь колеблется внутри старого диапазона.
Иена как equity-and-property-linked-currency
Иена описывается как третья по широте торгов валюта после доллара США и евро. Она описывается как более тесно связанная с японскими акциями и недвижимостью, чем с сырьевым производством, поэтому архив трактует её как equity-and-property-linked-currency.
Иена описывается как устойчиво снижавшаяся с 1995. Усилия по оживлению после пузырей акций и недвижимости late-1980s описываются как склонные благоприятствовать более слабой иене.
Канадский доллар как commodity-linked-currency
Канадский доллар подаётся как реагирующий и на экономическую конъюнктуру США, и на цены commodity-export, включая лес и энергию. Эта смесь делает его commodity-linked-currency, которая также отслеживает экономику соседа.
Отступающая инфляция и более низкие ставки политики указываются как главные факторы слабости канадского доллара на протяжении 1990s. Позднейший подъём связывается с более слабым долларом США и более крепкими ценами на энергоносители.
Канада описывается как показавшая рост 4.4% за первые три квартала указанного года и лишь один квартал отрицательного роста против трёх в Соединённых Штатах, при поддержке энергетического сектора силой цен на нефть.
Фунт, проверенный долгосрочными средними
Фунт описывается как крупная торгуемая валюта, которая всё же отстаёт от иены и евро. Архив отмечает всплеск late-1970s, падение early-1980s и ралли позднее в том же десятилетии.
Сила фунта против доллара примерно на протяжении полутора лет связывается с движением first-half-2002 выше обеих скользящих средних 50-week и 200-week, после чего цена сидела в 1990s-style диапазоне.
Австралийский доллар и сырьевой спрос
Австралийский доллар представлен как сырьевая валюта для экспозиции к минералам, фермерской продукции и энергии, а позднее как возможный бенефициар азиатского, особенно китайского, спроса на сырьё. Это ещё одна commodity-linked-currency, причём позднейший драйвер находится в азиатском промышленном спросе.
После длительного медвежьего рынка доллара США и минимума spring-2001 около 0.45 доллара США австралийский доллар описывается как выросший более чем на 25%, пробивший среднее 50-week в начале 2002 и среднее 200-week в начале 2003.
Одновременная котировка австралийского доллара 58.70 цента США описывается как двухлетний максимум, с одномесячными пиками против евро и иены и поддержкой со стороны слабого доллара США плюс высоких доходностей.
Австралийский доллар, недельный график против доллара США, 1999–2003
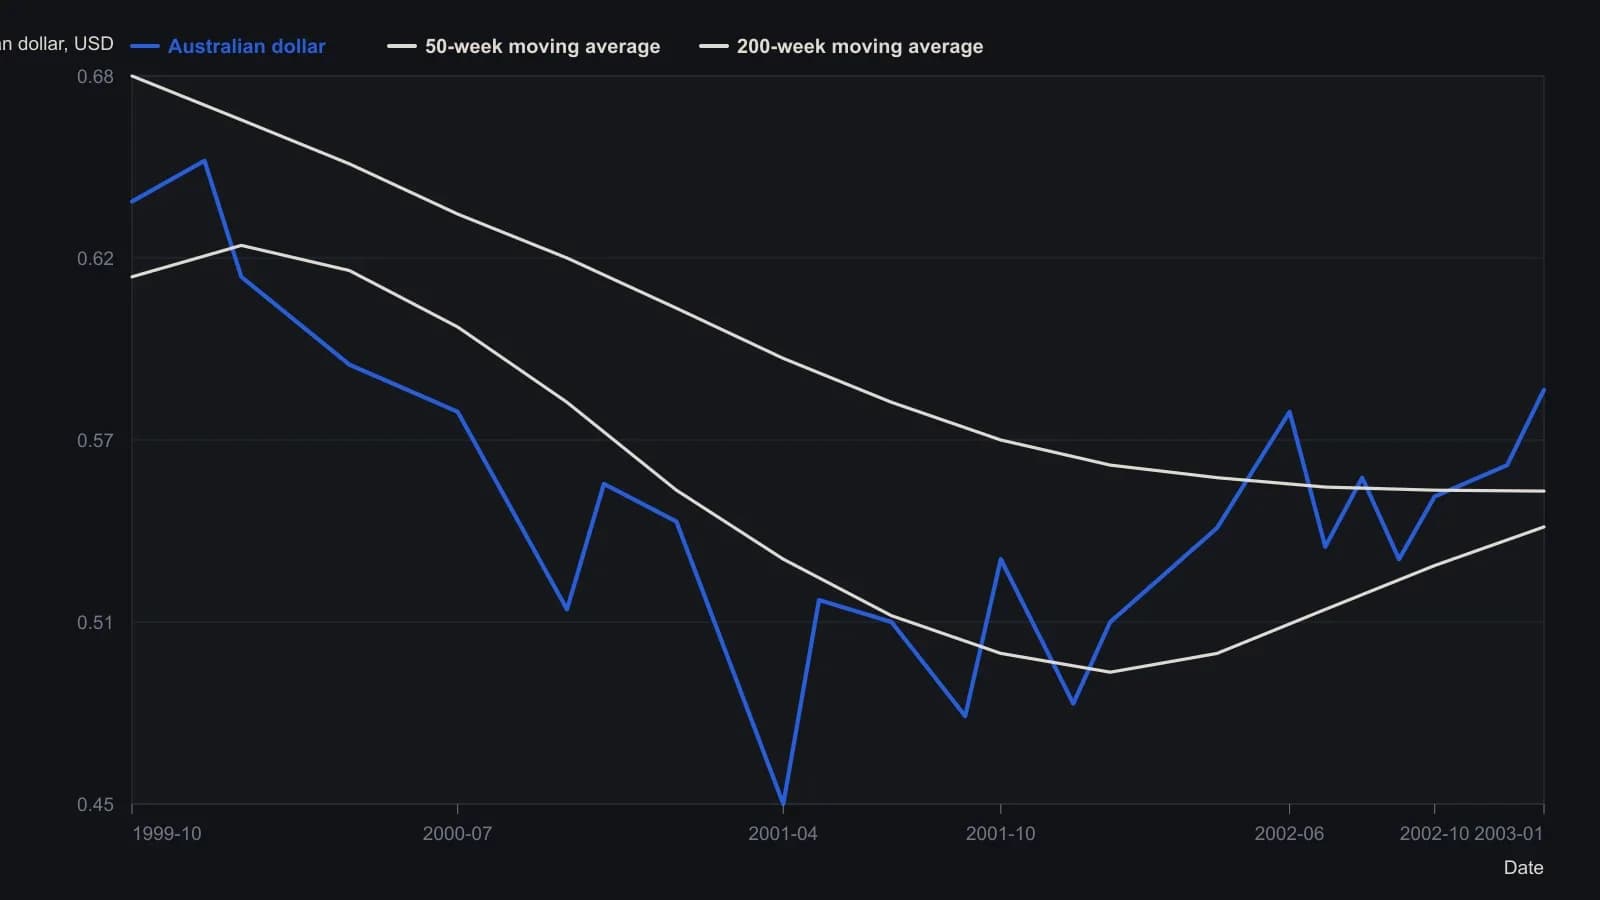
Длины средних — окна 50 недель и 200 недель, названные в обзоре. Промежуточные цены оцифрованы с недельных свечей и приблизительны с точностью около половины цента США; итоговое значение 0.5820 и два отсчёта средних по правой шкале точны.
Редакторское прочтение четырёх случаев
Редакторское прочтение TradersWeek: четыре единицы не разделяют один драйвер. Сопоставьте иену с акциями и недвижимостью, сопоставьте канадский и австралийский доллары с ценами commodity-export и соседским или азиатским спросом и трактуйте фунт как крупную торгуемую валюту, чей режим подтверждается, когда она пробивает долгосрочные скользящие средние.
Тот же тест moving-average появляется и на фунте, и на австралийском долларе. Пробой средних 50-week и 200-week используется, чтобы спросить, закончился ли старый нисходящий тренд. В случае фунта цена затем сидела в 1990s-style диапазоне, что оставляет среднее в роли проверки режима, а не ценовой цели.
Все разборы дорожки · 33 разбора
- 1990Policy-auction-spread как недельный фильтр режима рынка акций
- 1992Электроэнергетика как контекст режима облигаций
- 1992Чтение доллара как проверка режима ставок
- 1992Оценка недельного межрыночного контекста для режимов рынка акций
- 1993Спецификация разрыва доходностей акций и облигаций как режима удержания или воздержания
- 1996Построение dual-gate входов в облигационный фонд по скачкам золота и серебра
- 1996Назовите режим до пробоя сектора
- 2002Падающие цены переворачивают подтверждение акций и облигаций
- 2003Четыре рукава на одной доске режимов: золотодобытчики, REIT, векселя и акции
- 2003Четыре валютных режима для иены, луни, фунта и австралийского доллара
- 2003Читайте золото через режим доллара, хедж-спред и стоп
- 2003Когда дефляция переворачивает карту акций и облигаций
- 2003Режимные доски товарных подгрупп и двойные средние
- 2003Чтение режима ликвидности, когда золото, облигации и акции растут вместе
- 2003Общий недельный чек-лист для четырёх страновых фондов
- 2004Size-and-style sleeves как недельная карта режима
- 2004Страновые закрытые фонды делили один чеклист средних и четыре режима
- 2004Снимок 2004 года по четырём парам: валютный режим долларового блока
- 2005Страновые фонды закрытого типа как сравнение недельных режимов
- 2005Недельные карты режимов для товарных подгрупп, взвешенных по производству
- 2005Четыре технологических рукава на одной недельной карте режимов
- 2006Австралийский доллар как фильтр сырьевого режима и тайминга
- 2008Скользящие средние на двойном листинге как тест режима толпы
- 2008Межрыночный контекст режима для одной сделки
- 2010Индекс доллара, кросс-курсы и сырьевой контекст для целей на форексе
- 2010Свечи сессий золота и серебра на форексе как контекст режима металлов
- 2012Режим кривой доходности и тайминг акций
- 2013Формы кривой доходности как контекст режима фондового рынка
- 2013Спреды доходностей как страновой контекст режима рынка акций
- 2016Кредитные спреды как фильтр режима кэш для акций
- 2016Летнее затишье — это ошибка контекста
- 2019Спреды финансового сектора как режимные сигналы вокруг глобального стейблкоина
- 2019Режим отрицательной доходности как межрыночный фильтр для акций