2013выпуск C0228-35
Матожидание R-multiple, просадка и расчет размера позиции по волатильности
Исторические r-multiple дают матожидание и разброс, которые задают минимальную R-кривую. Живая траектория, пробивающая нижнюю границу, может рассматриваться как фильтр сломанной системы, а размер позиции масштабируется от капитала так, чтобы стоп в один R оставался внутри выбранной доли риска и бюджета просадки.
- R — это сумма в долларах под риском из входа, стопа и размера позиции. Постоянство R в долларах или как доли капитала делает последующие результаты сопоставимыми в единицах риска.
- Среднее R (матожидание) и стандартное отклонение исторических r-multiple — два входа для минимально приемлемой кривой результатов и для соломенной метлы пересэмплированных траекторий накопленного R.
- Живая траектория, пробивающая нижнюю доверительную границу накопленного R, может рассматриваться как фильтр сломанной системы. Та же конструкция дает лимит просадки, который можно проверять до входа и по открытой книге сделок.
- Когда доля риска выбрана, размер позиции масштабируется от текущего капитала так, чтобы стоп в один R оставался внутри этой доли. Рыночные деньги и компрессия-экспансия меняют, насколько агрессивно масштабируется следующая сделка.
R как общая единица риска
R — это сумма в долларах под риском по сделке, рассчитанная из входа, стопа и размера позиции. Если держать R постоянной долларовой суммой или постоянной долей капитала, последующие результаты становятся сопоставимыми в единицах риска.
r-multiple — это прибыль или убыток закрытой сделки, выраженные как множитель долларов, поставленных под риск по этой сделке.
Матожидание из набора r-multiple
По набору исторических r-multiple трейдер может вычислить среднее R (матожидание) и стандартное отклонение R, затем использовать эти две статистики как входы для минимально приемлемой кривой результатов. Матожидание — это средний r-multiple исторического набора сделок стратегии: средняя доходность в единицах риска на сделку.
Разобранный пример набора r-multiple имеет среднее 0.370, медиану -1.000, долю прибыльных сделок 0.397 и стандартное отклонение 2.806. Выборка показывает положительное матожидание при большинстве убыточных сделок и толстом правом хвосте.
Соломенная метла накопленного R
Пересэмплирование набора r-multiple во множество длинных траекторий Монте-Карло дает соломенную метлу накопленного R. Соломенная метла — это семейство таких пересэмплированных траекторий капитала, которым набрасывают вероятный разброс будущего накопленного R. Центр метлы следует среднему R, умноженному на число сделок, а ширину задает стандартное отклонение R.
Нижняя и верхняя доверительные границы накопленного R после n сделок задаются как LL = [μ − (z · σ / √n)] · n и UL = [μ + (z · σ / √n)] · n. Живая траектория капитала, пробивающая нижнюю границу, может рассматриваться как фильтр сломанной системы.
Лимит просадки до входа и по открытой книге
Та же конструкция нижней границы также дает оболочку наихудшей просадки и максимальное число сделок до безубыточности. Вместе они работают как лимит просадки, который можно проверять до входа и по открытой книге сделок.
Лимит просадки — это заранее согласованный пол накопленного R или капитала. Ниже этого пола стратегия считается сломанной, и риск сокращают или торговлю останавливают.
Расчет размера позиции по волатильности из капитала и дистанции стопа
Когда доля риска выбрана, размер позиции масштабируется от текущего капитала так, чтобы стоп-лосс в один R оставался внутри этой доли. Расчет размера позиции по волатильности задает каждую позицию из капитала счета, текущей волатильности и дистанции стопа так, чтобы убыток при срабатывании стопа оставался внутри запланированной доли капитала.
Использование рыночных денег как отдельного пула риска меняет, насколько агрессивно масштабируется следующая сделка. Рыночные деньги — это превышение текущего капитала над стартовым, рассматриваемое как пул, которым можно рисковать агрессивнее, чем исходным капиталом.
Коэффициент компрессии 50 процентов на снижении и парный коэффициент экспансии на росте означает, что следующая сделка рискует больше, чем при простом пропорциональном размере, после подъема и меньше после снижения. Компрессия-экспансия сжимает риск после просадки и увеличивает риск после роста капитала, обычно на фиксированную долю разрыва от опорного капитала. Это правило расчета размера позиции по волатильности и капиталу, а не правило сигнала.
Минимальный ожидаемый накопленный R за 1,000 сделок
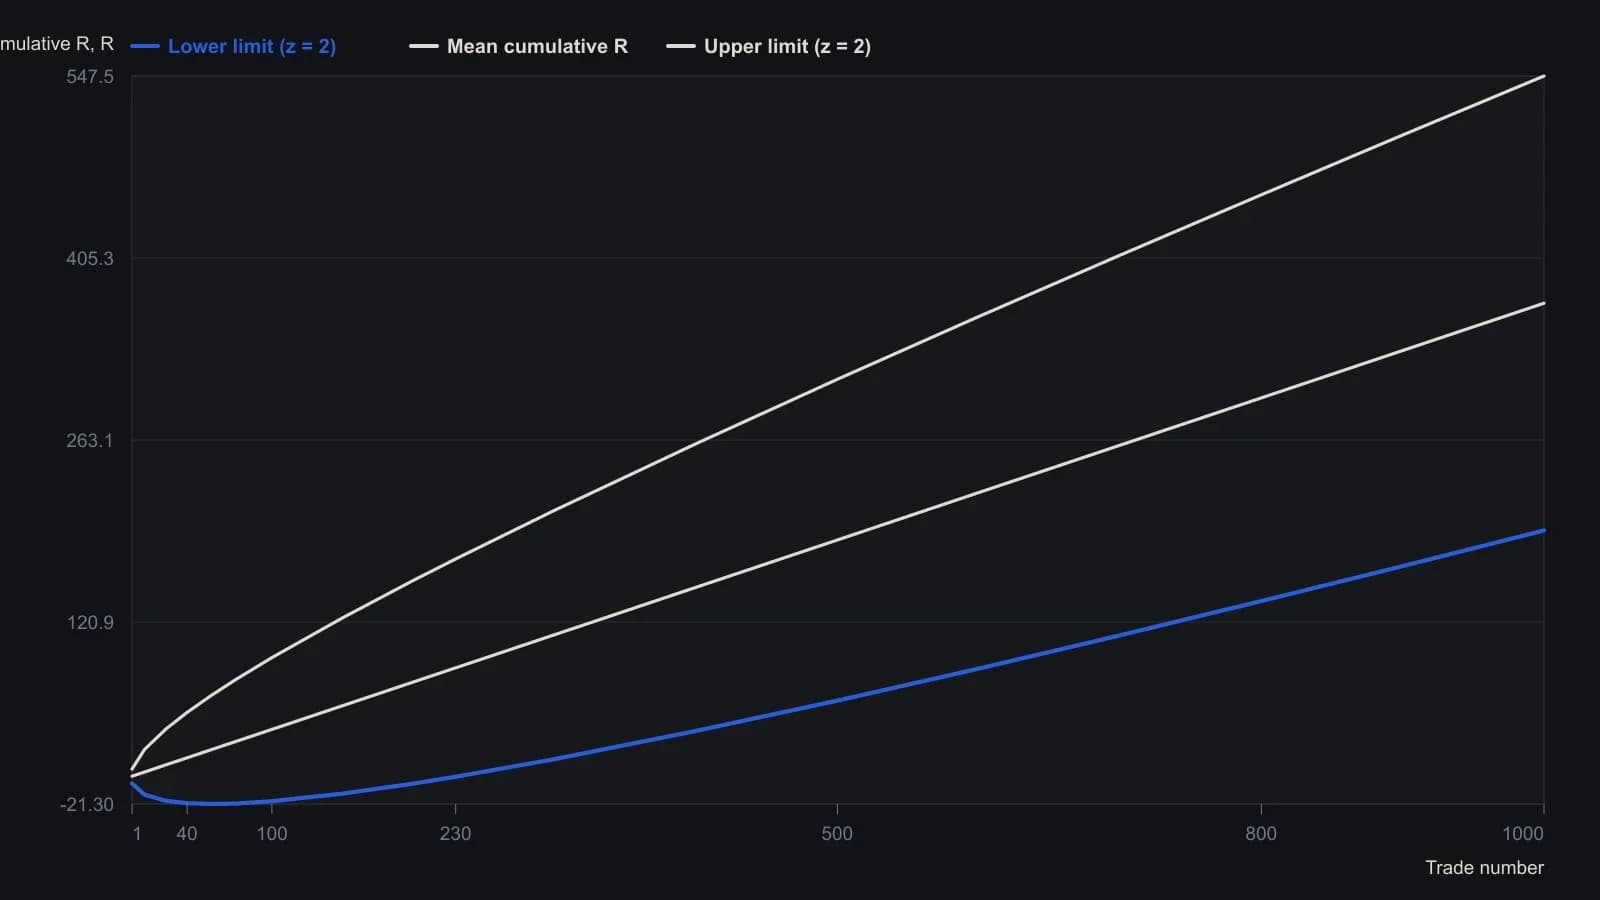
LL = n·μ − z·σ·√n и UL = n·μ + z·σ·√n при z = 2. Минимум эквити равен −21.28 R около сделки 57; нижняя кривая повторно пересекает ноль около сделки 230 (TWR на сделке 1,000 составляет 192.5 R). Значение при n = 1 — результат «сырой» формулы; источник отмечает, что у «метлы» Монте-Карло на первой сделке разброс фактически равен нулю.
Все разборы дорожки · 25 разборов
- 1988Двусторонняя оптимизация правил пробоя, масштабированных по волатильности
- 1990Недельная волатильность диапазона как тактический фильтр режима
- 1993Сначала heat, затем количество контрактов на недельном close-only пробое
- 1994Общая сигма для трендовых входов, ретестов и стопов
- 1995Обещанный результат как одна проверяемая торговая процедура
- 2001Превратите потолок выживаемости в фильтр волатильности
- 2002Ограничьте следующий убыток перед медвежьей сделкой
- 2004Dollar-loss-tolerance против стопов percent-of-equity
- 2004Ограниченный риск до входа: стоп, размер и кредитное плечо
- 2006Размер позиции как предторговая граница убытка и экспозиции
- 2006Матрица трендовых режимов для расчета размера позиции по волатильности
- 2011Чек-лист диапазона премаркета для пробоев первого часа
- 2011Количество акций по стопу на кластерном внутридневном шорте
- 2012Проектирование механической системы: стратегия, сигналы и размер
- 2012Зафиксируйте размер до однодневного политического шока
- 2013Матожидание R-multiple, просадка и расчет размера позиции по волатильности
- 2014Построение правил slope-divergence с учётом тренда
- 2014Предторговые ограждения просадки и сайзинг по волатильности
- 2015Переведите стоимость пункта в деньги до выбора размера лота на форекс
- 2016Математическое ожидание как навык исполнения, а не оценка бэктеста
- 2017Паритет волатильности выравнивает тикет; подразумеваемая волатильность — регулятор режима
- 2018Правила пробоя широкого диапазона по волатильности графика
- 2019Структурный стоп, затем уменьшение размера или пропуск
- 2020Правило выхода в кэш, которое обнуляет трендовую книгу при экстремальной волатильности и коротком убыточном окне
- 2025R-multiples, прежде чем увеличивать размер