2003выпуск C011-4
Размер позиции из дневного равновесия прибыли
Дневное тождество равновесия прибыли находит требуемый средний выигрыш из дневного бюджета пунктового хода, положительного дифференциала выигрыш–проигрыш и ожидаемого числа выигрышей и проигрышей. Размер позиции фиксируется первым, чтобы подразумеваемый лимит среднего убытка можно было проверить до входа.
- Дневное тождество равновесия прибыли находит требуемый средний выигрыш из дневного бюджета пунктового хода, дифференциала выигрыш–проигрыш и ожидаемого числа выигрышных и проигрышных сделок.
- Дневной бюджет пунктового хода прибавляет оценочные комиссии к годовой цели по доходу, затем делит на принятое число торговых дней и на число акций в сделке.
- Дифференциал выигрыш–проигрыш должен оставаться положительным; отрицательный разрыв трактуется как признак того, что план после издержек вряд ли останется жизнеспособным.
- Уменьшение размера позиции повышает необходимый пунктовый ход на сделку для заданной годовой цели и может превратить ранее рабочий план в нерабочий.
Дневное тождество равновесия прибыли
Дневное тождество равновесия прибыли находит требуемый средний выигрыш из бюджета пунктового хода, дифференциала выигрыш–проигрыш и ожидаемого числа выигрышных и проигрышных сделок.
Фиксированное число акций удерживается постоянным, пока решается требуемый средний выигрыш. Лимит среднего убытка — это размер проигрышной сделки, подразумеваемый после фиксации требуемого выигрыша и разрыва выигрыш–проигрыш.
Как формируется дневной бюджет пунктового хода
Дневной бюджет пунктового хода — это ход на акцию, подразумеваемый годовой целью по доходу, числом торговых дней, комиссиями и числом акций в сделке.
Он формируется сложением оценочных комиссий с годовой целью по доходу, делением на принятое число торговых дней, затем делением на число акций в сделке.
Расчётная модель использует 200 торговых дней как длину года по умолчанию и допущение 0.03 комиссии и сборов на акцию при переводе годовой цели в этот дневной бюджет.
Положительный дифференциал выигрыш–проигрыш
Дифференциал выигрыш–проигрыш равен среднему результату выигрышной сделки минус средний результат проигрышной сделки и должен оставаться положительным после издержек.
Отрицательный разрыв трактуется как признак того, что план после издержек вряд ли останется жизнеспособным.
Ожидаемое дневное число выигрышей равно винрейту, умноженному на дневное число сделок. Ожидаемое дневное число проигрышей равно одному минус винрейт, умноженному на то же число.
Допущения расчётных таблиц
Расчётные таблицы удерживают винрейт 60 процентов и варьируют размер позиции между 500 и 1,000 и дневное число сделок между 10 и 20 при годовых целях 50,000, 100,000 и 200,000.
При этих табличных допущениях годовая цель 50,000 при 1,000 акциях и 20 сделках в день соответствует требуемому среднему выигрышу 0.15 и лимиту среднего убытка 0.12.
Размер позиции, частота и стабильные правила
Уменьшение размера позиции повышает необходимый пунктовый ход на сделку для достижения заданной годовой цели, что может вынудить более долгое удержание и превратить ранее рабочий план в нерабочий.
Частота и размер позиции считаются полезными только пока метод отбора и правила управления капиталом остаются стабильными. Если эти правила нестабильны, увеличение размера или частоты представлено как способ вытолкнуть план за его пределы.
Необходимый выигрыш и подразумеваемый лимит убытка при $50,000 в год
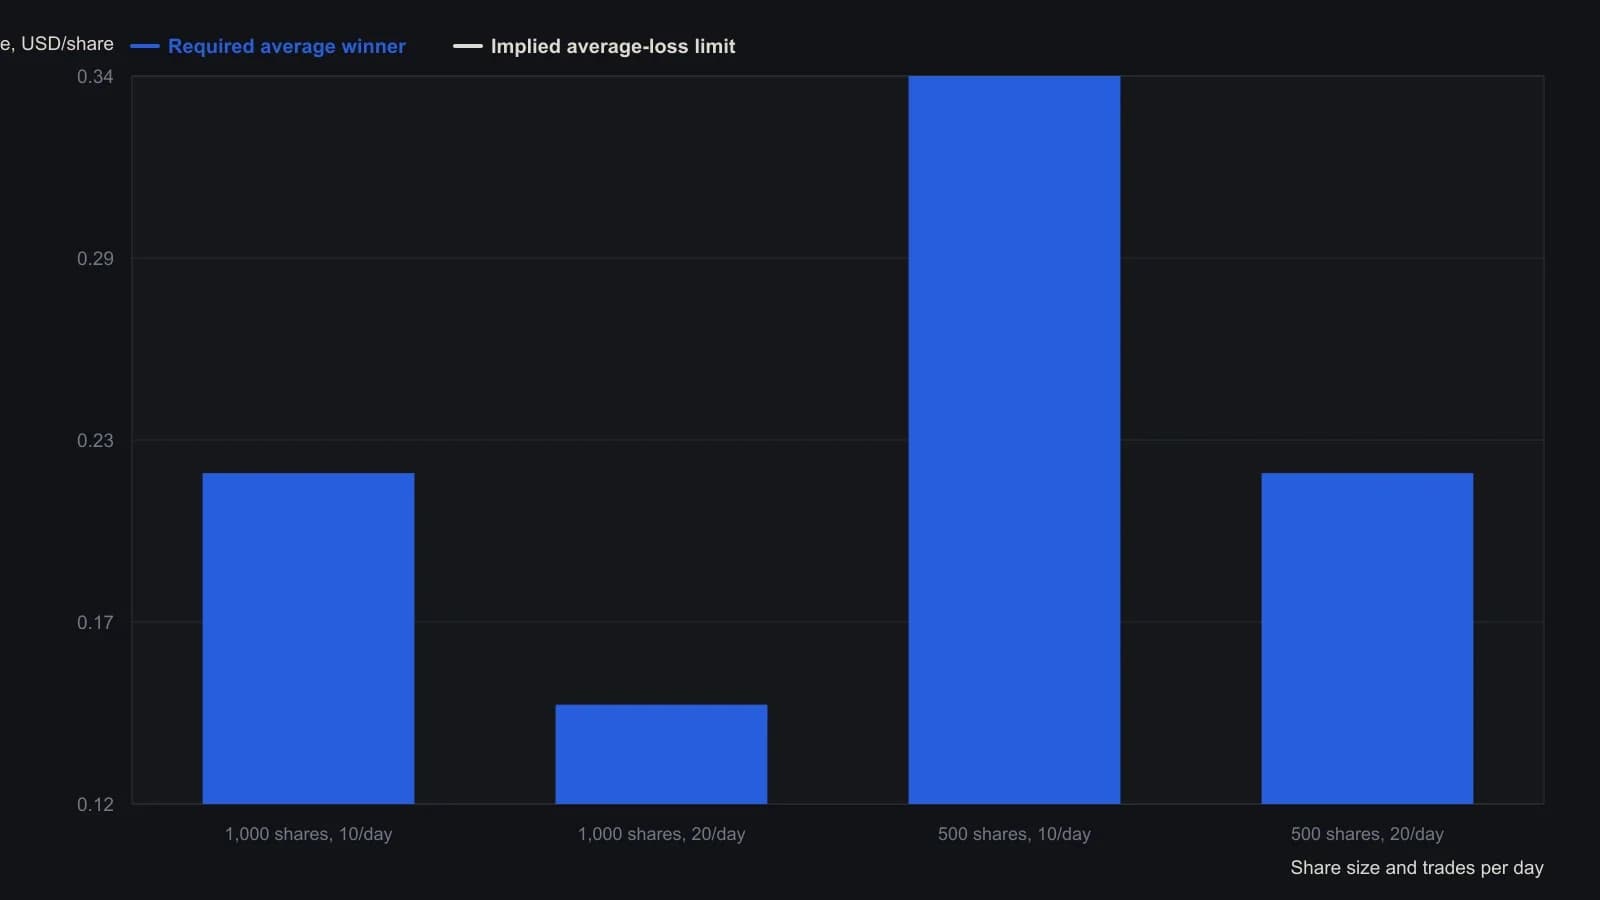
В источнике комиссия зафиксирована на уровне $0.03 за акцию, средний дифференциал выигрыш–убыток — на $0.03, а доля прибыльных сделок — на 60 процентах.
Все разборы дорожки · 21 разбор
- 1987Механическая система со слоями волатильности и фиксированными контрактами
- 1994Стартовый капитал из наихудших портфельных walk-forward
- 1994Ограничьте риск небольшого счёта до добавления плеча
- 1996Переменный размер позиции после входа
- 1996Фильтры траектории эквити для размера контракта и просадки
- 1997Дистанция стопа, лимиты капитала и торговые паузы
- 1999Выровненная по размеру оценка buy-and-hold для фондовых систем
- 2002Размер по дистанции стопа, чтобы держать долларовый риск ровным
- 2003Размер позиции из дневного равновесия прибыли
- 2004Энергетические фьючерсы половинного размера как фильтр плеча до входа
- 2007Выравнивание контрактного риска при следовании за трендом
- 2007Сайзинг expected-equity и геометрический драг
- 2007Задайте убыток заранее, до fixed-contract-sizing
- 2013Математическое ожидание по дню недели, сессии и рынку для размера контракта
- 2014Ограниченное плечо до выбора размера сделки
- 2015Равнодолларовый размер фьючерсов и ликвидность по открытому интересу
- 2015Атомизируйте торговые решения: дисциплина важнее сложности
- 2017Мелкие ставки, риск разорения и механическое масштабирование
- 2018Недельные путы ближнего страйка и риск необеспеченного исполнения
- 2019Бумажная торговля незавершена без правил исполнения и размера
- 2019Конструирование фьючерсного плеча из маржи и фиксированного размера