2014выпуск C0620-25
Построение правил slope-divergence с учётом тренда
Когда цена и моментум дрейфуют в противоположных направлениях, конфликт можно записать как противоположные знаки наклона регрессии, подтвердить на нескольких коротких окнах и разрешить, следуя существующему ценовому тренду. Волатильность ограничивает размер до заявки, а выход и время вне рынка остаются внутри той же процедуры.
- Записывайте slope-divergence как противоположные знаки наклонов цены и моментума одинаковой длины, чтобы вход не ждал совпадения пиков и впадин.
- Используйте multi-window confirmation, чтобы вход по правилам требовал согласованных коротких окон и отсутствия противоположного окна.
- Применяйте trend-resolution, беря преобладающее направление наклона цены через паузу, а не играя против цены из-за несогласия моментума.
- Ограничивайте каждую заявку через volatility position sizing, затем позволяйте совпадающим наклонам и flat-time control закрывать или не открывать экспозицию.
Почему визуальную дивергенцию сложно закодировать
Техническая дивергенция существует, когда цена инструмента и расчёт моментума по этой цене движутся в противоположных направлениях. Классическое чтение графика ожидает последующее движение цены в направлении моментума.
Визуальное сопоставление пиков и впадин сложно завершить в реальном времени. Такое чтение редко появляется на дневных барах, более шумное на внутридневных барах и может быть слабым при низкой волатильности.
Закодируйте конфликт как slope-divergence
Противоположные знаки наклонов линейной регрессии цены и моментума одинаковой длины, включая окно в пять сессий, могут отмечать дивергенцию без требования совпадающих пиков или впадин. Это состояние и есть slope-divergence: знаковый наклон линейной регрессии цены и знаковый наклон ряда моментума, измеренные на одном и том же коротком окне, указывают в противоположных направлениях.
Lookback-периоды моментума держат длиннее окон наклона. Длины наклонов обычно держат в коротком диапазоне, начиная с пяти сессий, чтобы регрессия не выполаживалась и очень короткие окна не доминировали.
Медленный стохастик SPY с тремя обозначенными дивергенциями
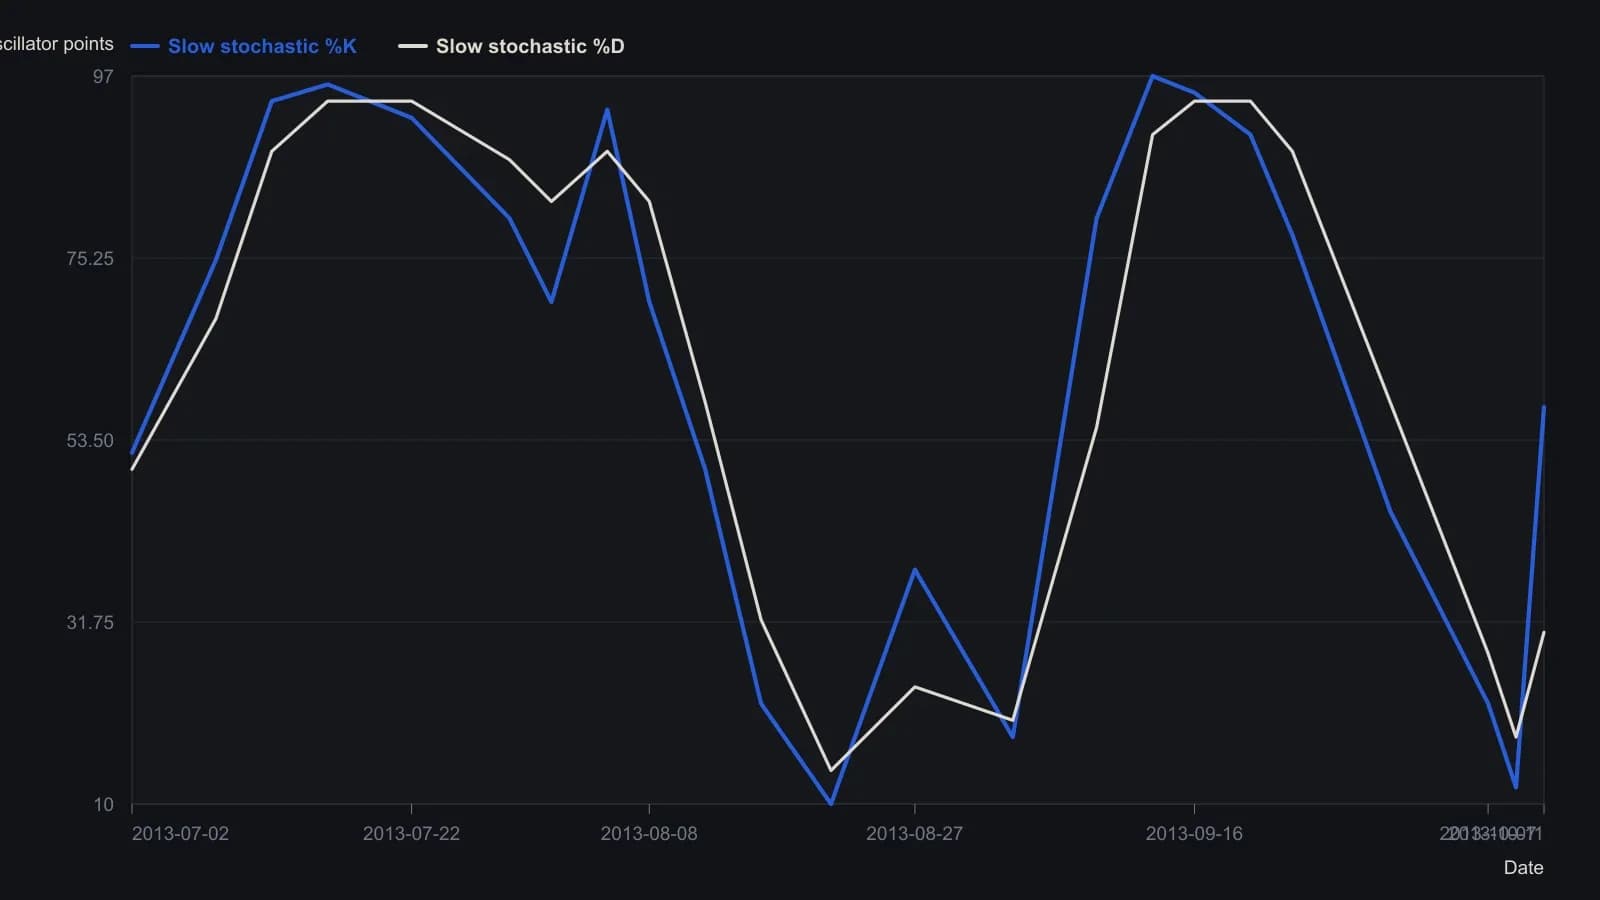
Панель — 14-дневный медленный стохастик (максимум, минимум, закрытие, сглаживание 3,3) по дневным барам SPY, с ориентирами 20/80. Кауфман требует размах 10–20 пунктов между последовательными пиками или впадинами, прежде чем считать формацию явной, и отмечает, что уместить три хрестоматийных примера в одном окне — редкость.
Подтверждайте на нескольких коротких окнах
Multi-window confirmation использует сразу несколько соседних длин наклона, чтобы одно шумное окно не могло разрешить вход или форсировать ранний выход. Более устойчивая версия входит, когда не менее двух из трёх окон наклона или не менее одной трети проверяемого диапазона показывают один и тот же направленный конфликт и ни одно не показывает противоположный. Этот заранее заданный счёт при отсутствии противоположного окна и есть вход по правилам. Затем процедура допускает начальное неблагоприятное движение.
Берите ценовой тренд через паузу
После того как правила записаны заранее, построенная процедура следует направлению наклона цены через паузу, исходя из того, что многие сжатия на графике продолжают прежний тренд. Этот выбор и есть trend-resolution: брать преобладающее направление наклона цены, когда появляется дивергенция, вместо того чтобы играть против цены из-за несогласия моментума.
Ограничивайте размер до заявки
Volatility position sizing задаёт число акций или контрактов из фиксированной денежной суммы, делённой на недавнюю цену или единицу волатильности, чтобы каждая новая сделка начиналась со сравнимой экспозицией. Размер по акциям — фиксированная денежная сумма, делённая на цену предыдущей сессии. Размер по фьючерсам — фиксированная денежная сумма, делённая на долларовую стоимость 20-дневного average true range.
Держите выход и время вне рынка в той же процедуре
Закодированный выход срабатывает, когда каждый отслеживаемый наклон цены и каждый отслеживаемый наклон моментума указывают в одну сторону, закрывая или разворачивая позицию на открытии следующей сессии. Flat-time control покидает рынок, когда комбинации наклонов больше не обосновывают позицию, поэтому экспозиция прерывистая, а не непрерывная.
Уроки построения
Уроки построения включают подтверждение несколькими сигналами, принятие равного долларового риска на каждую сделку и использование времени вне рынка, потому что разрывные шоки нельзя запланировать.
Все разборы дорожки · 25 разборов
- 1988Двусторонняя оптимизация правил пробоя, масштабированных по волатильности
- 1990Недельная волатильность диапазона как тактический фильтр режима
- 1993Сначала heat, затем количество контрактов на недельном close-only пробое
- 1994Общая сигма для трендовых входов, ретестов и стопов
- 1995Обещанный результат как одна проверяемая торговая процедура
- 2001Превратите потолок выживаемости в фильтр волатильности
- 2002Ограничьте следующий убыток перед медвежьей сделкой
- 2004Dollar-loss-tolerance против стопов percent-of-equity
- 2004Ограниченный риск до входа: стоп, размер и кредитное плечо
- 2006Размер позиции как предторговая граница убытка и экспозиции
- 2006Матрица трендовых режимов для расчета размера позиции по волатильности
- 2011Чек-лист диапазона премаркета для пробоев первого часа
- 2011Количество акций по стопу на кластерном внутридневном шорте
- 2012Проектирование механической системы: стратегия, сигналы и размер
- 2012Зафиксируйте размер до однодневного политического шока
- 2013Матожидание R-multiple, просадка и расчет размера позиции по волатильности
- 2014Построение правил slope-divergence с учётом тренда
- 2014Предторговые ограждения просадки и сайзинг по волатильности
- 2015Переведите стоимость пункта в деньги до выбора размера лота на форекс
- 2016Математическое ожидание как навык исполнения, а не оценка бэктеста
- 2017Паритет волатильности выравнивает тикет; подразумеваемая волатильность — регулятор режима
- 2018Правила пробоя широкого диапазона по волатильности графика
- 2019Структурный стоп, затем уменьшение размера или пропуск
- 2020Правило выхода в кэш, которое обнуляет трендовую книгу при экстремальной волатильности и коротком убыточном окне
- 2025R-multiples, прежде чем увеличивать размер