2012выпуск C086-7
Зафиксируйте размер до однодневного политического шока
После широко ожидаемого заявления центробанка в 2012 году индексы S&P 500, Dow Jones Industrial Average и NASDAQ снизились в одной policy-shock-session и вернулись к ценам, которые в последний раз наблюдались пятью сессиями ранее. Редакторское прочтение рассматривает этот день как учебный класс для precommitted-size, зарезервированной маржи и ограничений плеча, заданных до входа, чтобы более поздний алерт не смог увеличить уже принятый убыток.
- policy-shock-session может вернуть основные индексы США к ценам, которые в последний раз наблюдались пятью сессиями ранее, поэтому precommitted-size следует задавать исходя из капитала счёта, волатильности и дистанции стопа до входа.
- capped-exposure должен резервировать маржу на закрытие в тот же день и оставаться в силе, даже если цена пробивает стоп или 50-дневную скользящую среднюю.
- information-lag делает пересчёт размера после движения ненадёжным, поэтому правила мани-менеджмента должны быть в системе до того, как начнётся alert-driven-frenzy.
- Попытка следить за каждым рынком может скрыть общую картину экспозиции. Структура, которая заранее фиксирует максимальный риск, может оставить сделку открытой через неблагоприятный всплеск.
Односессионный политический шок
После широко ожидаемого заявления центробанка в 2012 году индексы S&P 500, Dow Jones Industrial Average и NASDAQ снизились на 2.23%, 1.96% и 2.44% за одну сессию. Эта единственная policy-shock-session вернула эти индексы к ценам, которые в последний раз наблюдались пятью сессиями ранее. Рейтинговое действие, охватившее 15 крупнейших банков мира, называлось фактором, способствовавшим движению той же сессии.
Секторы энергии и металлов показали сопоставимый однодневный разворот, в то время как доллар США продолжал укрепляться на фоне опасений по еврозоне. После пробоя широкие индексы торговались ниже своих 50-дневных скользящих средних — полосы, которая двумя сессиями ранее выглядела способной выступить поддержкой.
Убытки за одну сессию после решения по операции «Твист»
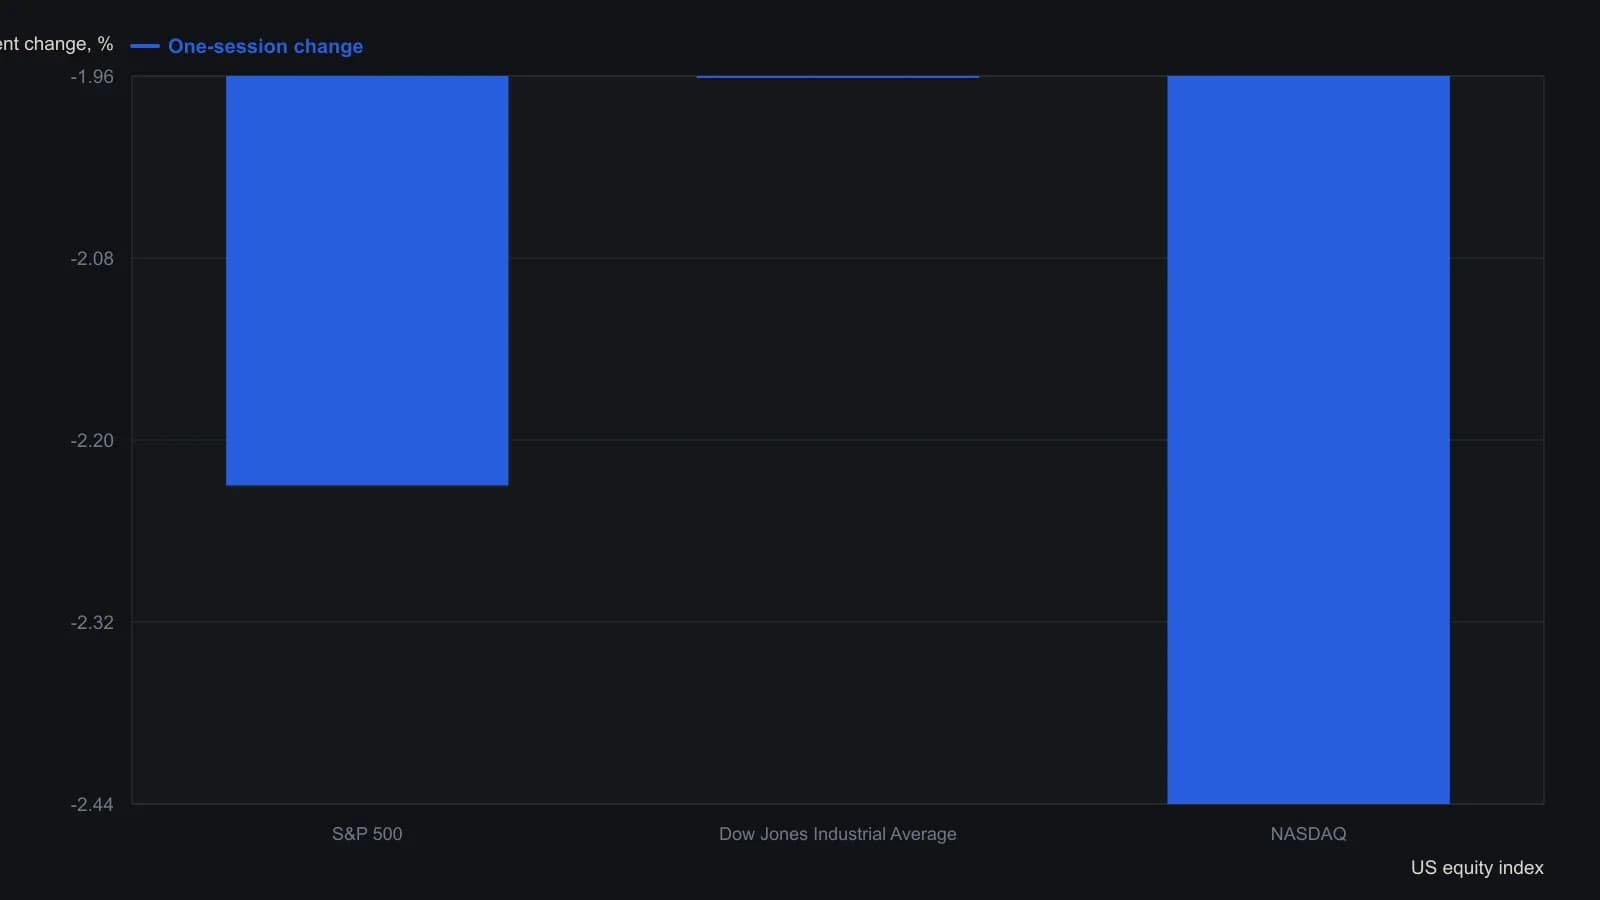
Редакционная статья сообщает, что энергоносители и металлы сбросились сходным образом и что доллар США продолжал расти на опасениях по еврозоне, но не приводит процентных изменений по этим рынкам.
Встройте фильтры до прихода алертов
Архивный комментарий утверждает, что этот более быстрый ущерб результатам открытых позиций — причина усилить правила мани-менеджмента и встроить их в торговую систему, а не применять их после прихода алертов.
Редакторское прочтение применяет к этому уроку три фильтра. precommitted-size — это объём позиции, заданный исходя из капитала счёта, волатильности и дистанции стопа до входа, чтобы более поздний всплеск не мог расширить запланированный убыток. Маржа резервируется на закрытие в тот же день, а плечо ограничивается до входа. capped-exposure — это жёсткий максимум убытка или маржинального обязательства, который остаётся в силе, даже если цена пробивает стоп или уровень скользящей средней. information-lag делает пересчёт размера после движения ненадёжным. alert-driven-frenzy может подтолкнуть дискреционного трейдера отказаться от правил экспозиции, которые уже должны быть в системе.
Фокус и заранее заданный максимум
Попытка следить за каждым рынком описывается как ошибка фокуса, которая может скрыть общую картину экспозиции. Заметка listed-derivative в том же выпуске описывает структуру, которая оставляет сделку открытой через неблагоприятный всплеск, сохраняя максимальный риск заранее заданным.
Редакторское прочтение: эта структура согласуется с capped-exposure. Сделка может оставаться открытой, но максимальный убыток, принятый до входа, не растёт, когда приходит всплеск.
Все разборы дорожки · 25 разборов
- 1988Двусторонняя оптимизация правил пробоя, масштабированных по волатильности
- 1990Недельная волатильность диапазона как тактический фильтр режима
- 1993Сначала heat, затем количество контрактов на недельном close-only пробое
- 1994Общая сигма для трендовых входов, ретестов и стопов
- 1995Обещанный результат как одна проверяемая торговая процедура
- 2001Превратите потолок выживаемости в фильтр волатильности
- 2002Ограничьте следующий убыток перед медвежьей сделкой
- 2004Dollar-loss-tolerance против стопов percent-of-equity
- 2004Ограниченный риск до входа: стоп, размер и кредитное плечо
- 2006Размер позиции как предторговая граница убытка и экспозиции
- 2006Матрица трендовых режимов для расчета размера позиции по волатильности
- 2011Чек-лист диапазона премаркета для пробоев первого часа
- 2011Количество акций по стопу на кластерном внутридневном шорте
- 2012Проектирование механической системы: стратегия, сигналы и размер
- 2012Зафиксируйте размер до однодневного политического шока
- 2013Матожидание R-multiple, просадка и расчет размера позиции по волатильности
- 2014Построение правил slope-divergence с учётом тренда
- 2014Предторговые ограждения просадки и сайзинг по волатильности
- 2015Переведите стоимость пункта в деньги до выбора размера лота на форекс
- 2016Математическое ожидание как навык исполнения, а не оценка бэктеста
- 2017Паритет волатильности выравнивает тикет; подразумеваемая волатильность — регулятор режима
- 2018Правила пробоя широкого диапазона по волатильности графика
- 2019Структурный стоп, затем уменьшение размера или пропуск
- 2020Правило выхода в кэш, которое обнуляет трендовую книгу при экстремальной волатильности и коротком убыточном окне
- 2025R-multiples, прежде чем увеличивать размер