2014выпуск C0934-36
Предторговые ограждения просадки и сайзинг по волатильности
Завершённую историю сделок можно перетасовать в два заранее принятых лимита: паузу safe-mode, которая также задаёт размер позиции, и kill-switch, который выводит логику из работы. Архив ставит оба решения до живой торговли, чтобы обычный откат не путали с системой, которая идёт к нулю.
- Систематическое исполнение описывается как требование одного и того же действия на новых максимумах и новых минимумах эквити; такая последовательность, как утверждается, ломается после существенного убытка, если доверия к системе ещё нет.
- Trade-order-simulation многократно перетасовывает одну фиксированную последовательность прибылей и убытков, так что каждый путь начинается с нуля и сходится к одной и той же сумме.
- Kill-switch — это наихудшая максимальная просадка по этим путям. Safe-mode — более узкий участок того же распределения, на котором новая торговля ставится на паузу.
- Размер позиции берётся из стартового эквити, допустимого максимального убытка, просадки safe-mode и денежной стоимости одной ценовой единицы.
Последовательность должна существовать до живых исполнений
Систематическое исполнение описывается как требование последовательных действий и на новых максимумах, и на новых минимумах эквити. Такая последовательность, как утверждается, ломается после существенного убытка, если доверия к системе ещё нет.
До живой торговли операционный вопрос в том, как отличить обычный откат эквити от логики, которая перестала работать. Тогда обычные просадки можно пересидеть, не оставаясь в системе, которая идёт к нулю.
Перетасовать одну завершённую последовательность
Процесс начинается со статистически большой выборки завершённых сделок — указано не менее 200. Та же последовательность прибылей и убытков затем многократно перетасовывается, как правило тысячами раз. Каждый путь начинается с нуля и сходится к одной и той же сумме. Меняется только порядок результатов. Эта процедура — trade-order-simulation.
В одной проиллюстрированной симуляции использовано более 350 сделок из внутридневной скальпинговой последовательности на валютном рынке; каждый путь — иной порядок тех же результатов.
Два ограждения из одного распределения
Наихудшая максимальная просадка по смоделированным путям трактуется как kill-switch. Этот пол — точка, в которой торговая логика считается больше не действующей. В проиллюстрированной серии kill-switch составил 1,047.2 пипсов против максимума исходного пути 317.9 пипсов и среднего 376.4 пипсов.
Более жёсткий рабочий лимит берётся из распределения максимальных просадок и используется как safe-mode. В иллюстрации взято 1.5 стандартных отклонения, указано как 545.1 пипсов и описано как покрытие 93.3 процента смоделированных просадок. Любой выбранный процентиль должен оставаться выше 90 процентов.
После нарушения рабочего лимита описанное правило — поставить новую торговлю на паузу, пока либо не достигнут пол kill-switch и система не отброшена, либо не напечатан новый максимум эквити и торговля не возобновлена.
Траектории капитала методом Монте-Карло для системы скальпинга на рынке форекс
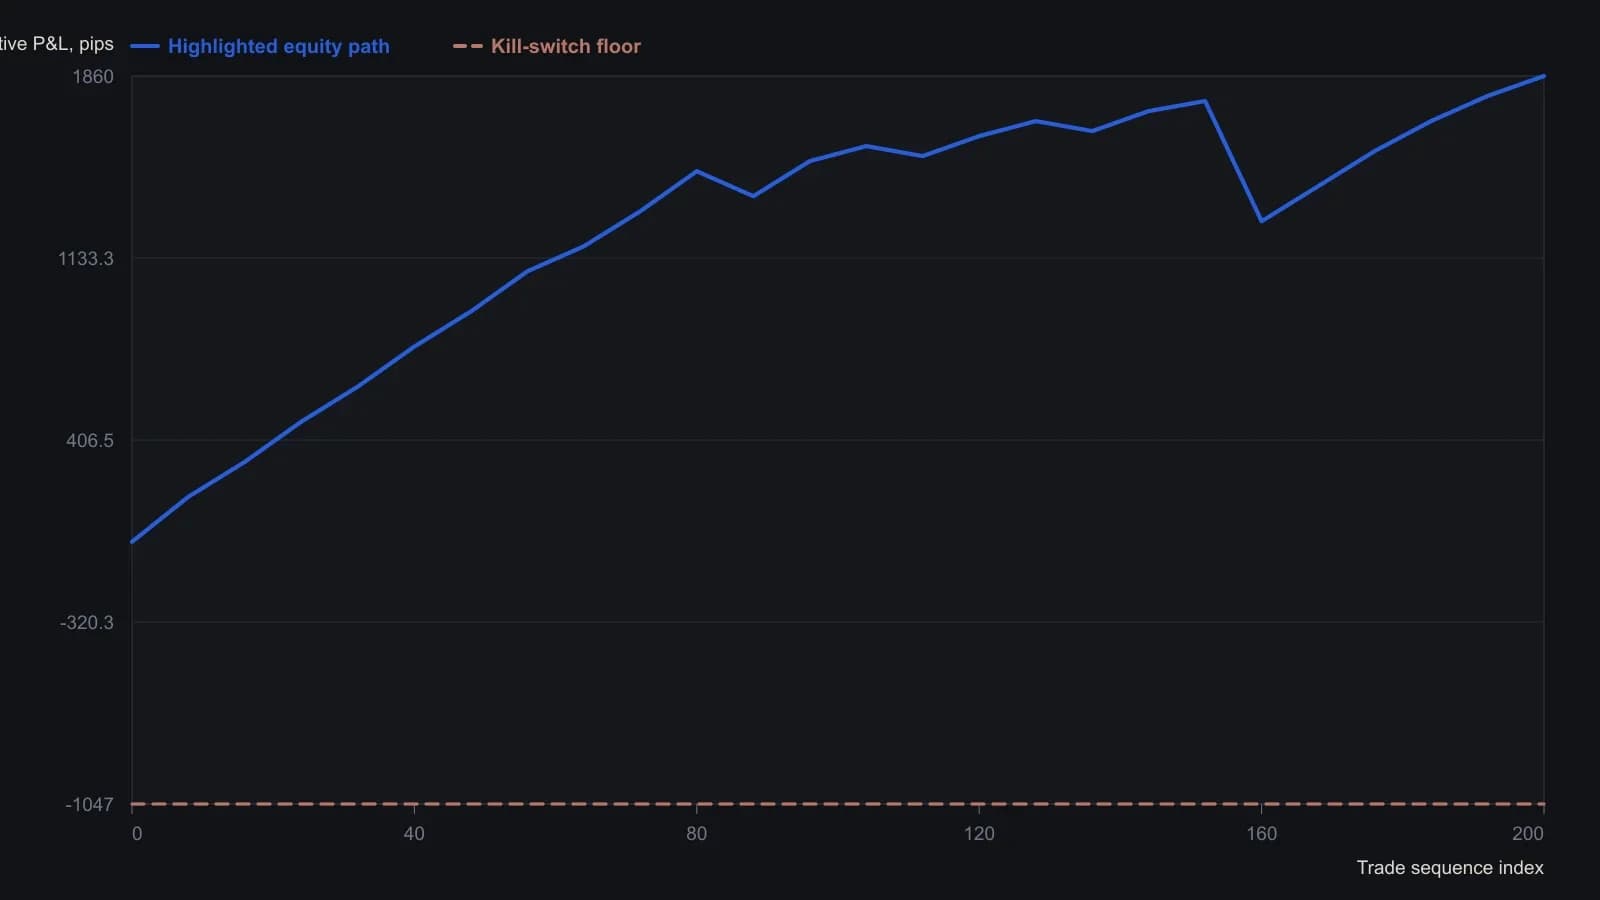
Траектории используют одну и ту же последовательность прибыли и убытков по сделкам и отличаются только порядком. Оцифрованные точки приблизительны; в статье впадина аварийного стопа указана как -1,047.2 пункта.
Превратить паузу в размер позиции
Размер позиции считается из стартового эквити, допустимого максимального убытка, просадки safe-mode и денежной стоимости одной ценовой единицы. Иллюстрация со стартовым эквити 10,000, допустимым убытком 20 процентов, safe-mode 545.1 пипсов и 1 валютной единицей за пипс дала 3.6 лота на 10,000 эквити.
Все разборы дорожки · 25 разборов
- 1988Двусторонняя оптимизация правил пробоя, масштабированных по волатильности
- 1990Недельная волатильность диапазона как тактический фильтр режима
- 1993Сначала heat, затем количество контрактов на недельном close-only пробое
- 1994Общая сигма для трендовых входов, ретестов и стопов
- 1995Обещанный результат как одна проверяемая торговая процедура
- 2001Превратите потолок выживаемости в фильтр волатильности
- 2002Ограничьте следующий убыток перед медвежьей сделкой
- 2004Dollar-loss-tolerance против стопов percent-of-equity
- 2004Ограниченный риск до входа: стоп, размер и кредитное плечо
- 2006Размер позиции как предторговая граница убытка и экспозиции
- 2006Матрица трендовых режимов для расчета размера позиции по волатильности
- 2011Чек-лист диапазона премаркета для пробоев первого часа
- 2011Количество акций по стопу на кластерном внутридневном шорте
- 2012Проектирование механической системы: стратегия, сигналы и размер
- 2012Зафиксируйте размер до однодневного политического шока
- 2013Матожидание R-multiple, просадка и расчет размера позиции по волатильности
- 2014Построение правил slope-divergence с учётом тренда
- 2014Предторговые ограждения просадки и сайзинг по волатильности
- 2015Переведите стоимость пункта в деньги до выбора размера лота на форекс
- 2016Математическое ожидание как навык исполнения, а не оценка бэктеста
- 2017Паритет волатильности выравнивает тикет; подразумеваемая волатильность — регулятор режима
- 2018Правила пробоя широкого диапазона по волатильности графика
- 2019Структурный стоп, затем уменьшение размера или пропуск
- 2020Правило выхода в кэш, которое обнуляет трендовую книгу при экстремальной волатильности и коротком убыточном окне
- 2025R-multiples, прежде чем увеличивать размер