2001выпуск C071-5
Превратите потолок выживаемости в фильтр волатильности
Глубина будущего снижения от пика к впадине — критическая неизвестная для выживаемости. Архивный рабочий процесс сопоставляет сигму месячной доходности с типичной наихудшей просадкой и использует плечо, чтобы удержать эту глубину внутри выбранного порога боли до размещения капитала.
- Глубина будущего снижения от пика к впадине — критическая неизвестная для выживаемости, потому что это откат капитала от предыдущего максимума.
- Заранее рассчитанная оценка наихудшей просадки позволяет трактовать последующий убыток как запланированное событие, что снижает вероятность выхода из книги около минимума просадки.
- Когда прогнозная наихудшая просадка превышает выбранный порог боли и экспозицию можно изменить, снижение плеча — это управляющее воздействие, которое уменьшает ожидаемые будущие просадки.
- Ориентир четырёх сигм сопоставляет стандартное отклонение месячной доходности с типичным наихудшим снижением от пика к впадине и применяется как широкий фильтр, а не как жёсткий потолок.
Почему глубина снижения от пика к впадине — это неизвестная
Среди ожидаемой доходности, длительности просадки и глубины просадки будущая глубина снижения от пика к впадине трактуется как критическая неизвестная для выживаемости, потому что это откат капитала от предыдущего максимума. Просадка от пика к впадине и есть этот откат. Это глубина убытка, которую книга должна быть способна пережить, а не доказательство того, что процесс дал сбой.
Заранее рассчитанная оценка наихудшей просадки используется для того, чтобы последующий убыток можно было трактовать как запланированное событие, а не как свидетельство сбоя процесса. Этот шаг планирования снижает вероятность выхода из книги около минимума просадки.
Сигма месячной доходности как входная величина
Входом по волатильности служит сигма месячной доходности — стандартное отклонение месячных процентных доходностей относительно среднего по выборке. Больший разброс месячной доходности — это величина, которая затем сопоставляется с большей наихудшей просадкой от пика к впадине.
Лимит просадки — это граница допустимого убытка от пика к впадине, задаваемая до входа. Он используется, чтобы принять, масштабировать или отклонить экспозицию до размещения капитала. Сайзинг позиции по волатильности задаёт экспозицию исходя из капитала счёта и этого разброса месячной доходности, чтобы заложенное в бюджет снижение от пика к впадине оставалось фильтром, а не сюрпризом.
Исторические отображения на ориентир четырёх сигм
На смешанной выборке из 50 фондов акций и облигаций с January 1994 по August 2000 наихудшее снижение от пика к впадине росло вместе со стандартным отклонением месячной доходности. Линейная подгонка через начало координат имела наклон 3.85 и R-squared 0.75, и большинство фондов группировалось между трёх- и пятикратным значением этой месячной сигмы.
Выборка из более чем 100 управляющих фьючерсами дала наклон через начало координат 2.84 и R-squared 0.45, при этом около 90 процентов соотношений наихудшей просадки к месячной сигме оказались ниже четырёх. Выборка из 30 хедж-фондов с June 1995 по June 1998 дала наклон 3.0, R-squared 0.69 и 83 процента ниже той же четырёхкратной линии.
Практическое правило планирования задаёт наихудшее снижение от пика к впадине равным четырём стандартным отклонениям месячной доходности. Этот ориентир четырёх сигм применяется как широкий фильтр по фондам, управляющим фьючерсами, хедж-фондам и фондовым индексам, а не как жёсткий потолок.
Когда множитель больше
Четырёхкратное отображение описывается как наиболее надёжное на хорошо диверсифицированных книгах. Концентрированные или взаимокоррелированные книги акций, дневные, а не месячные данные (около пяти сигм) и обновление по волатильным фондам после падения 2001 года (около шести сигм) давали большие множители.
Плановую величину четырёх сигм всё равно можно превысить. Для диверсифицированных книг просадка, приближающаяся к трём–пяти месячным сигмам, описывается как типичная почти на каждом скользящем пятилетнем отрезке, поэтому вероятность рано или поздно столкнуться с заложенной в бюджет наихудшей просадкой трактуется как достоверная.
Плечо как управление будущими просадками
Когда прогнозная наихудшая просадка превышает выбранный порог боли и экспозицию можно изменить, снижение плеча — это управляющее воздействие, которое уменьшает ожидаемые будущие просадки. Снижение плеча означает меньший размер позиции на единицу капитала.
Волатильность доходности, а значит и подразумеваемый бюджет просадки, растёт при более крупных позициях во фьючерсах или опционах на единицу капитала, при более волатильной или менее ликвидной концентрации в акциях и при более длинной дюрации или кредитной экспозиции более низкого качества. Управление плечом меняет размер позиции относительно капитала так, чтобы волатильность доходности и подразумеваемая глубина наихудшей просадки оставались внутри выбранного порога боли.
Провалы Nasdaq от пика до впадины в единицах сигмы месячной доходности
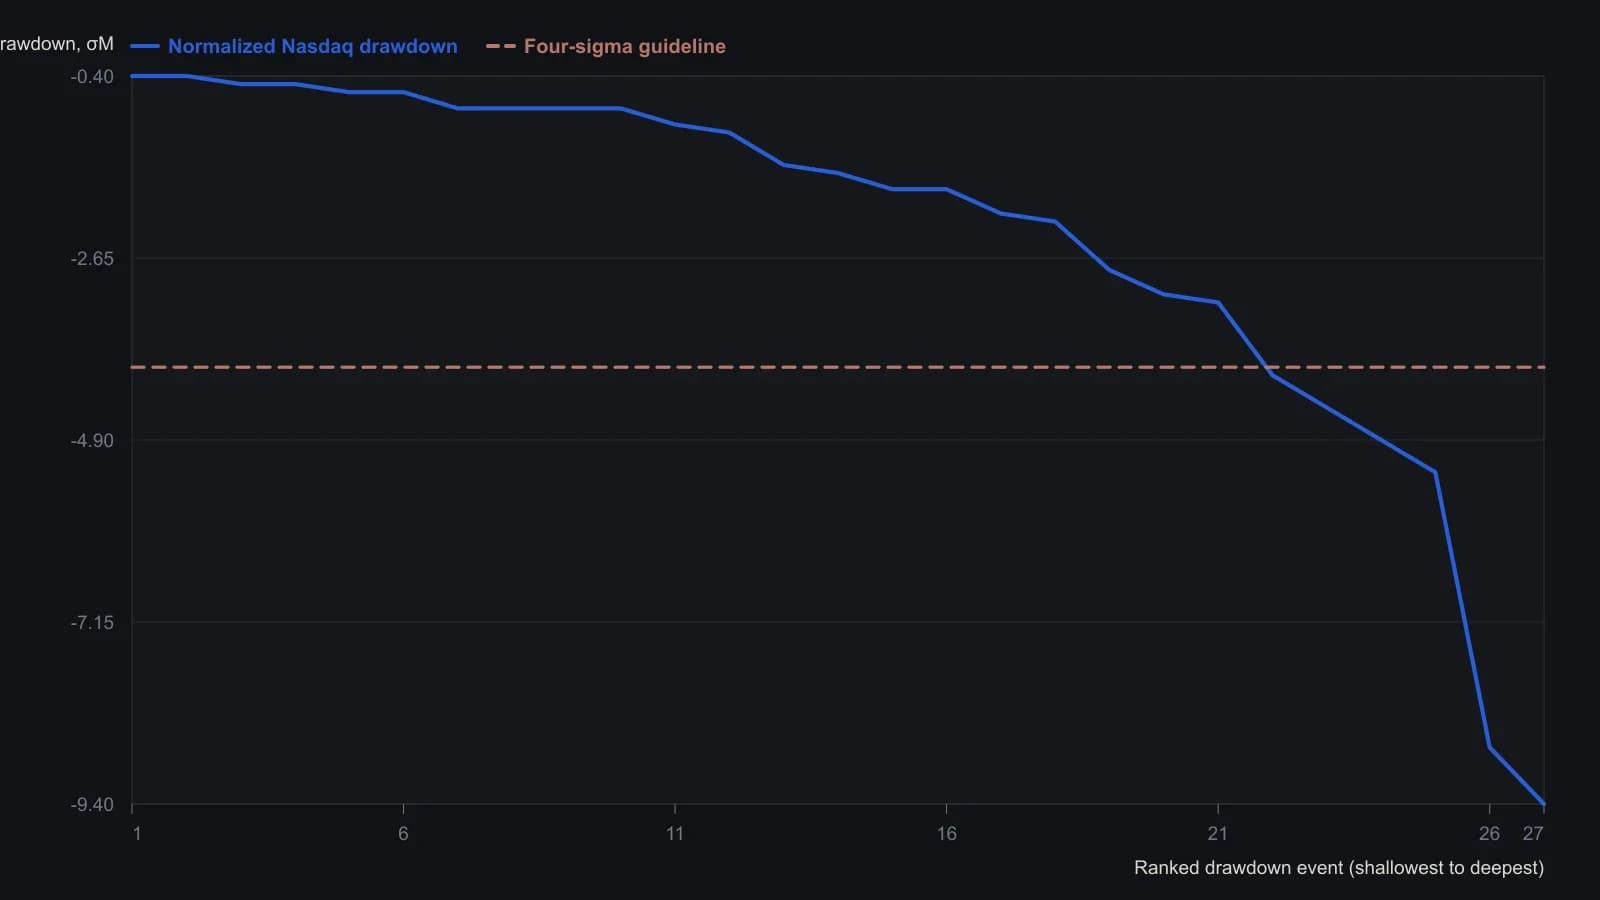
Значения приблизительны: используйте только приведённые в запросе данные.
Все разборы дорожки · 25 разборов
- 1988Двусторонняя оптимизация правил пробоя, масштабированных по волатильности
- 1990Недельная волатильность диапазона как тактический фильтр режима
- 1993Сначала heat, затем количество контрактов на недельном close-only пробое
- 1994Общая сигма для трендовых входов, ретестов и стопов
- 1995Обещанный результат как одна проверяемая торговая процедура
- 2001Превратите потолок выживаемости в фильтр волатильности
- 2002Ограничьте следующий убыток перед медвежьей сделкой
- 2004Dollar-loss-tolerance против стопов percent-of-equity
- 2004Ограниченный риск до входа: стоп, размер и кредитное плечо
- 2006Размер позиции как предторговая граница убытка и экспозиции
- 2006Матрица трендовых режимов для расчета размера позиции по волатильности
- 2011Чек-лист диапазона премаркета для пробоев первого часа
- 2011Количество акций по стопу на кластерном внутридневном шорте
- 2012Проектирование механической системы: стратегия, сигналы и размер
- 2012Зафиксируйте размер до однодневного политического шока
- 2013Матожидание R-multiple, просадка и расчет размера позиции по волатильности
- 2014Построение правил slope-divergence с учётом тренда
- 2014Предторговые ограждения просадки и сайзинг по волатильности
- 2015Переведите стоимость пункта в деньги до выбора размера лота на форекс
- 2016Математическое ожидание как навык исполнения, а не оценка бэктеста
- 2017Паритет волатильности выравнивает тикет; подразумеваемая волатильность — регулятор режима
- 2018Правила пробоя широкого диапазона по волатильности графика
- 2019Структурный стоп, затем уменьшение размера или пропуск
- 2020Правило выхода в кэш, которое обнуляет трендовую книгу при экстремальной волатильности и коротком убыточном окне
- 2025R-multiples, прежде чем увеличивать размер