2013выпуск C1236-38
Математическое ожидание по дню недели, сессии и рынку для размера контракта
Архивный процесс сначала фиксировал измеримую дневную и недельную цель по чистой прибыли. Средняя прибыль на сделку по дню недели, сессии и рынку затем повышала или снижала базовую величину фиксированного лота, прежде чем размер на реальных деньгах выравнивался.
- Зафиксируйте измеримую дневную и недельную цель по чистой прибыли до любого решения о комнате или числе контрактов.
- Считайте среднюю прибыль на сделку отдельно по дню недели, сессии и рынку, затем смещайте базовую величину фиксированного лота в сторону более сильных корзин и сокращайте её на более слабых.
- Аутентифицируйте полные входы, цели и стопы, затем используйте симулированные live-репликации и скользящее окно, прежде чем выравнивать размер на реальных деньгах.
- Масштабируйте число лотов от скользящей средней прибыли на сделку так, чтобы неравномерность результатов ложилась на размер, а дистанция стопа и экспозиция входили в решение.
Задайте цель до комнаты и до размера
Личное определение успеха сначала записывали как измеримую дневную и недельную цель по чистой прибыли. Выбор комнаты и число контрактов появлялись только после того, как эта цель уже существовала.
Оставляйте только комнаты, которые можно аутентифицировать
Из 422 проверенных комнат у 262 вообще не было трек-рекорда. Последующие отсечения оставили 16 комнат, чьи сделки в реальном времени показывали полные входы, цели и стопы, которые можно было аутентифицировать и реплицировать.
Измеряйте среднюю прибыль на сделку по дню недели, сессии и рынку
Средняя прибыль на сделку — это средний результат на контракт внутри заданной корзины, например одного дня недели, одной сессии или одного фьючерсного рынка.
Средняя прибыль на сделку, посчитанная отдельно для каждого дня недели, показала большие разрывы от дня ко дню. Размер контракта затем смещали в сторону более сильных дней и сокращали на более слабых.
На одном и том же рынке утренняя и послеполуденная средняя прибыль на сделку могли различаться достаточно, чтобы сократить или пропустить одну сессию, оставив размер на другой.
Когда одна комната торговала более чем одним рынком, средняя прибыль на сделку различалась по инструменту, поэтому большее фиксированное число контрактов резервировали за более сильной серией.
Используйте математическое ожидание, чтобы масштабировать базовую величину фиксированного лота
Сайзинг по математическому ожиданию берёт скользящую среднюю прибыль на сделку как вход, который масштабирует базовую величину фиксированного контракта, а не даёт каждому сигналу одно и то же число лотов. Математическое ожидание использует среднюю прибыль на сделку, разложенную по дню, сессии и рынку, как вход ожидания, который решает, остаётся ли размер небольшим или расширяется.
Фиксированный размер контракта сохраняет базовую величину в один лот или иной фиксированный лот и меняет число контрактов только после того, как известны математическое ожидание, дистанция стопа и ёмкость счёта.
Позиционирование по волатильности масштабирует число лотов после измерения того, насколько неравномерны результаты по дням недели, сессиям и рынкам, так что экспозиция ограничена до выставления ордера.
Выравнивайте размер на реальных деньгах только после скользящего окна
От ста до двухсот симулированных live-репликаций плюс скользящее окно средней прибыли на сделку использовались, прежде чем размер на реальных деньгах выравнивался под актуальное математическое ожидание.
Скользящее окно отбрасывает самые старые наблюдения по мере поступления новых сделок, чтобы математическое ожидание, используемое для размера, оставалось актуальным.
Включите дистанцию стопа и экспозицию в решение о размере
Перечисленные типичные ошибки включают отсутствие плана до входа, недостаточный капитал или мани-менеджмент и неиспользуемые защитные стопы, которые помещают дистанцию стопа и экспозицию внутрь решения о размере.
Средняя прибыль на сделку по комнатам и контрактам
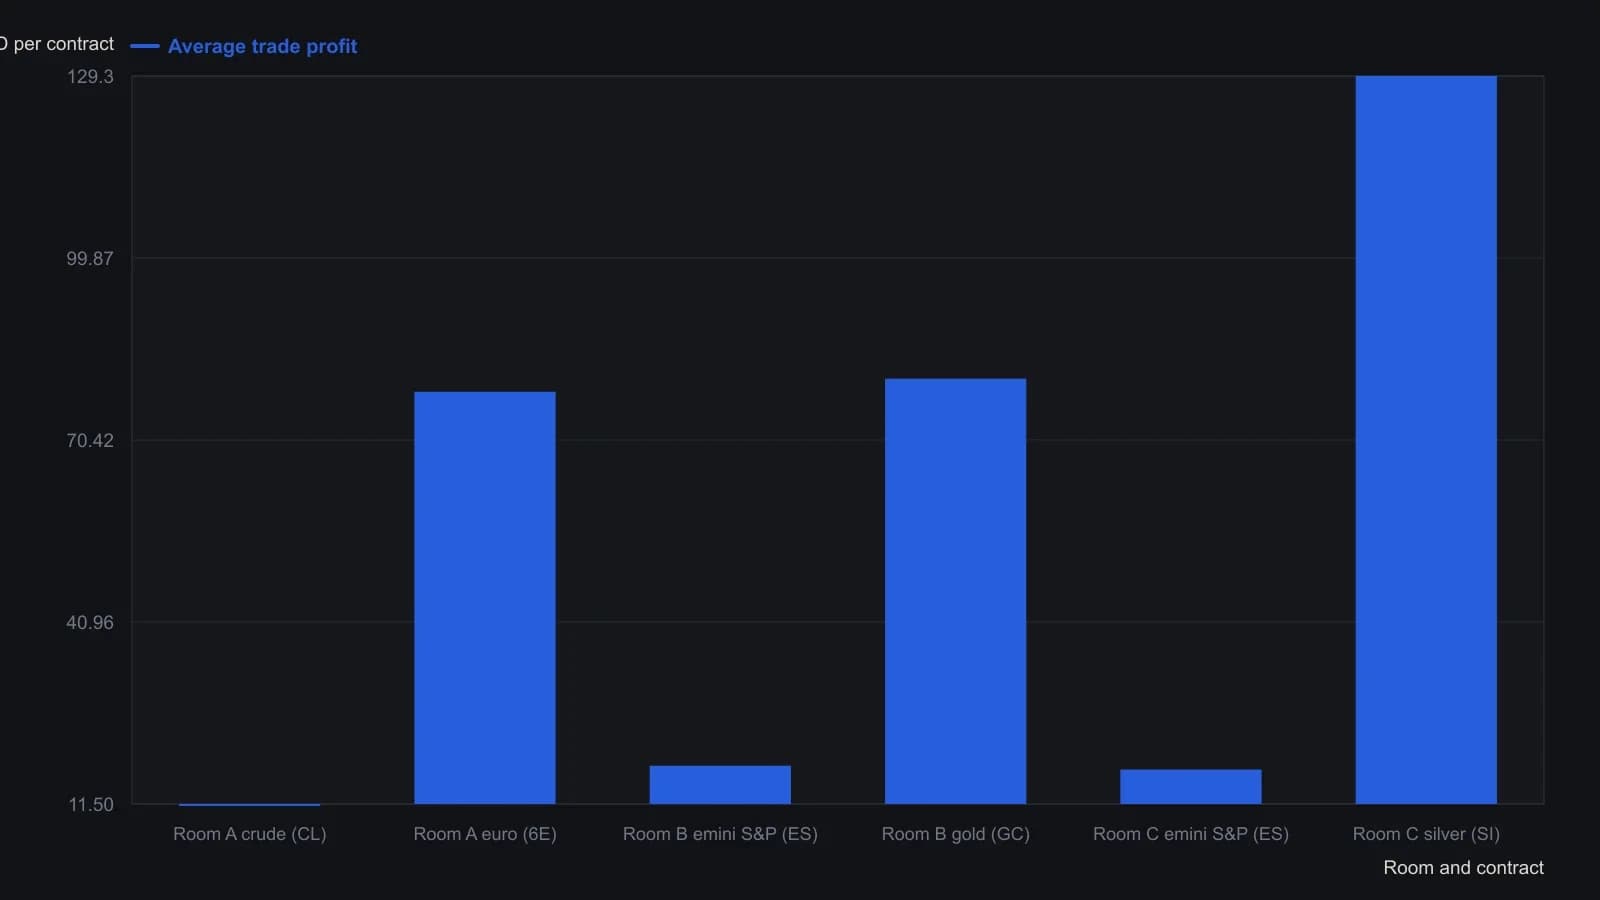
Каждая пара — отдельная комната из шорт-листа; в статье не указаны ни объём выборки, ни даты этих значений ATP.
Все разборы дорожки · 21 разбор
- 1987Механическая система со слоями волатильности и фиксированными контрактами
- 1994Стартовый капитал из наихудших портфельных walk-forward
- 1994Ограничьте риск небольшого счёта до добавления плеча
- 1996Переменный размер позиции после входа
- 1996Фильтры траектории эквити для размера контракта и просадки
- 1997Дистанция стопа, лимиты капитала и торговые паузы
- 1999Выровненная по размеру оценка buy-and-hold для фондовых систем
- 2002Размер по дистанции стопа, чтобы держать долларовый риск ровным
- 2003Размер позиции из дневного равновесия прибыли
- 2004Энергетические фьючерсы половинного размера как фильтр плеча до входа
- 2007Выравнивание контрактного риска при следовании за трендом
- 2007Сайзинг expected-equity и геометрический драг
- 2007Задайте убыток заранее, до fixed-contract-sizing
- 2013Математическое ожидание по дню недели, сессии и рынку для размера контракта
- 2014Ограниченное плечо до выбора размера сделки
- 2015Равнодолларовый размер фьючерсов и ликвидность по открытому интересу
- 2015Атомизируйте торговые решения: дисциплина важнее сложности
- 2017Мелкие ставки, риск разорения и механическое масштабирование
- 2018Недельные путы ближнего страйка и риск необеспеченного исполнения
- 2019Бумажная торговля незавершена без правил исполнения и размера
- 2019Конструирование фьючерсного плеча из маржи и фиксированного размера