2006выпуск C121-3
Матрица трендовых режимов для расчета размера позиции по волатильности
Сетка трендов рынка против бумаги дает девять ячеек, которые задают установки выхода и размера для лонг-сделок. После того как это сочетание фиксирует агрессивную, нейтральную или консервативную долю капитала, расчет размера позиции по волатильности задает число акций исходя из капитала счета, текущей волатильности, дистанции стопа и допустимой экспозиции.
- Трендовый фильтр помечает широкий рынок и отдельную бумагу как вверх, вниз или боковик до того, как выбирается установка мани-менеджмента.
- Девятиячеечная матрица мани-менеджмента лишь намекает на установки трейлинга, таргетинга, раздельного выхода и размера. Она не выбирает итоговую стратегию.
- Расчет размера позиции по волатильности затем задает число акций исходя из капитала счета, текущей волатильности, дистанции стопа и допустимой экспозиции, чтобы одиночный убыток или риск на уровне книги оставался ограниченным.
- Average Directional Index или наклон скользящей средней может оценить каждую ось как сильную, нейтральную или слабую, не подменяя первую метку вверх, вниз или боковик.
Порядок действий до входа
Исторический процесс требует метку тренда широкого рынка и метку тренда отдельной бумаги до того, как будет рассчитано число акций. Трендовый фильтр дает эти метки из lookback по упорядоченным ценам.
Две метки выбирают ячейку на матрице мани-менеджмента. Эта ячейка намекает на семейство выходов и на агрессивную, нейтральную или консервативную долю капитала. Расчет размера позиции по волатильности затем превращает зафиксированную долю в число акций исходя из капитала счета, текущей волатильности, дистанции стопа и допустимой экспозиции, чтобы одиночный убыток или риск на уровне книги оставался ограниченным до входа и пока сделка открыта.
Девять ячеек для лонг-сделок
Сетка трендов рынка против бумаги с метками вверх, боковик и вниз на каждой оси дает девять режимных ячеек, которые задают разные установки выхода и размера позиции для лонг-сделок. Для шорт-сделок то же девятиячеечное соответствие инвертируется.
Одна заявленная реализация трендового фильтра считает широкий рынок трендовым, когда 20-дневная и 50-дневная простые скользящие средние направлены в одну сторону, и боковым, когда эти средние не совпадают по направлению.
Матрица описана как намек на направление мани-менеджмента, а не как правило, которое выбирает итоговую стратегию.
Установки выхода и размера
В совпадающих или смешанно-восходящих лонг-режимах схема указывает на трейлинг-стопы по волатильности, построенные из исторической волатильности или average true range, более агрессивный антимартингейл-сайзинг и необязательный пирамидинг, когда оба тренда направлены вверх. Антимартингейл-сайзинг увеличивает размер после благоприятного совпадения трендов, а не после убытков, по-прежнему внутри заранее заданной полосы риска на капитал.
В лонг-режимах со смещением вниз схема указывает на более раннюю фиксацию прибыли и консервативный размер. Когда тренды рынка и бумаги оба направлены вниз, она указывает на выход только по тейк-профиту.
Когда тренды рынка и бумаги смешанные или оба боковые, намек для лонг-сделки — снять половину позиции против начального риска или зоны сопротивления, вести трейлинг по остатку и держать размер нейтральным.
Риск на капитал и отдельная граница экспозиции
Упрощенная иллюстрация риска на капитал — 1.5 процента в агрессивном случае, 1 процент в нейтральном и 0.5 процента в консервативном, при этом отмечается, что совокупная экспозиция по-прежнему требует отдельной границы.
Текущая волатильность, диверсификация и совокупная экспозиция перечислены как входы, которые должны менять параметры мани-менеджмента до того, как сделка будет рассматриваться как деловое решение.
Оценки силы и инвертированная карта для шорта
Average Directional Index или наклон скользящей средней можно добавить, чтобы каждая ось оценивалась как сильная, нейтральная или слабая, а не только как вверх, вниз или боковик. Average Directional Index — это наложение силы тренда. Он не подменяет первую метку трендового фильтра.
Для шорт-сделок то же девятиячеечное соответствие инвертируется, поэтому семейство выходов и установка доли капитала переворачиваются вместе с режимом, а не изобретаются как вторая система.
Риск капитала по установке размера в режиме тренда
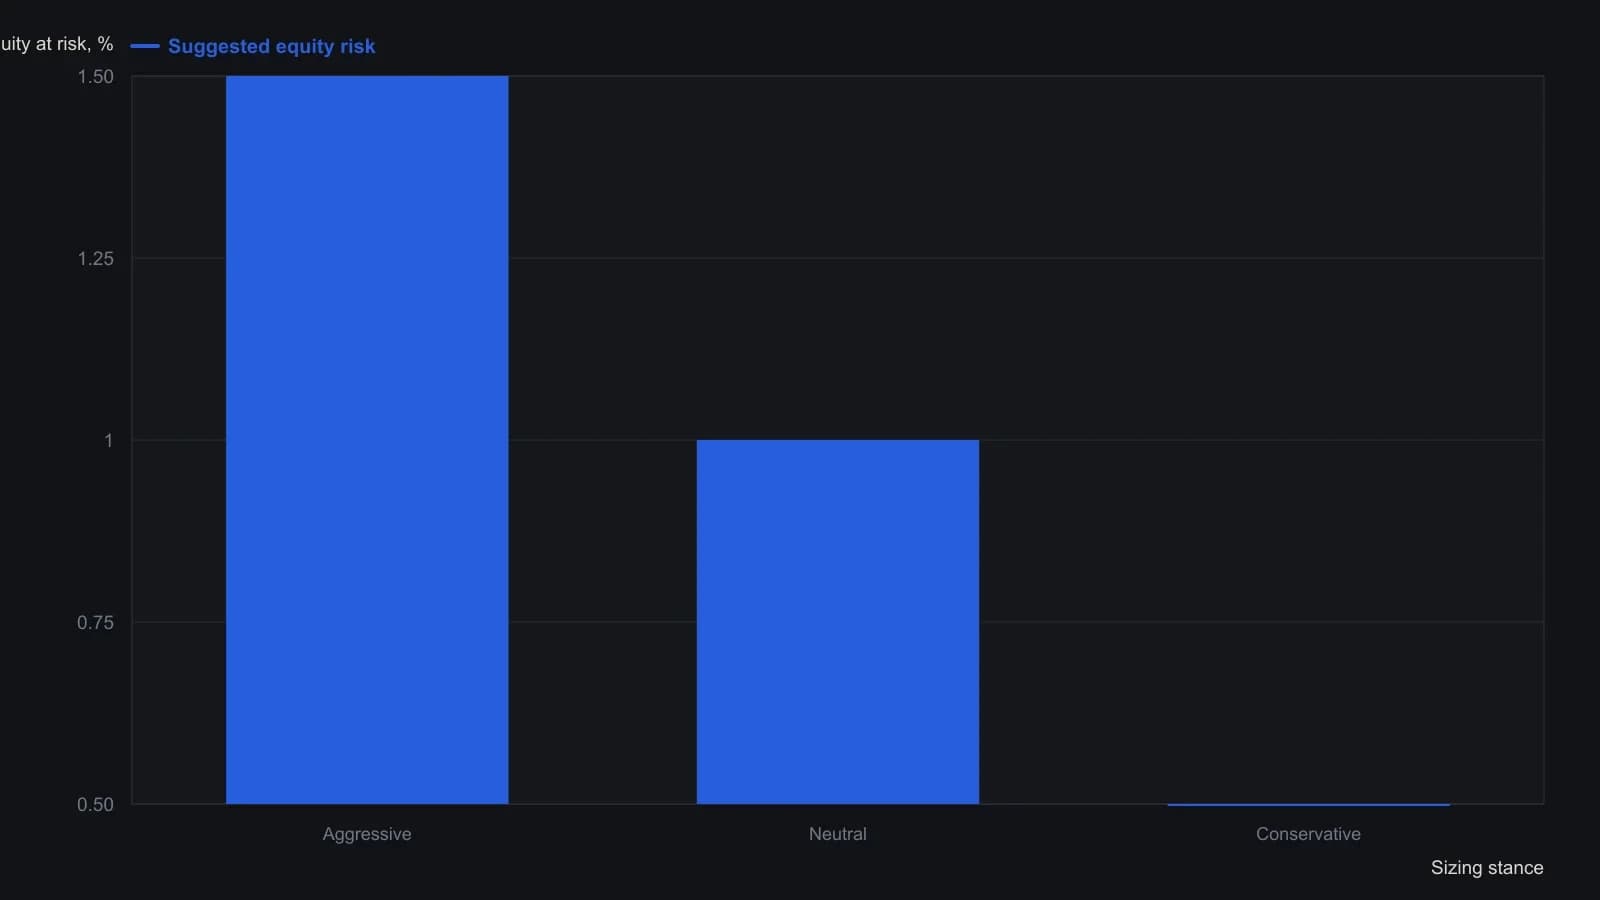
Источник представляет эти три процента как упрощённую иллюстрацию и указывает, что совокупная экспозиция портфеля по-прежнему нуждается в отдельном ограничении.
Все разборы дорожки · 25 разборов
- 1988Двусторонняя оптимизация правил пробоя, масштабированных по волатильности
- 1990Недельная волатильность диапазона как тактический фильтр режима
- 1993Сначала heat, затем количество контрактов на недельном close-only пробое
- 1994Общая сигма для трендовых входов, ретестов и стопов
- 1995Обещанный результат как одна проверяемая торговая процедура
- 2001Превратите потолок выживаемости в фильтр волатильности
- 2002Ограничьте следующий убыток перед медвежьей сделкой
- 2004Dollar-loss-tolerance против стопов percent-of-equity
- 2004Ограниченный риск до входа: стоп, размер и кредитное плечо
- 2006Размер позиции как предторговая граница убытка и экспозиции
- 2006Матрица трендовых режимов для расчета размера позиции по волатильности
- 2011Чек-лист диапазона премаркета для пробоев первого часа
- 2011Количество акций по стопу на кластерном внутридневном шорте
- 2012Проектирование механической системы: стратегия, сигналы и размер
- 2012Зафиксируйте размер до однодневного политического шока
- 2013Матожидание R-multiple, просадка и расчет размера позиции по волатильности
- 2014Построение правил slope-divergence с учётом тренда
- 2014Предторговые ограждения просадки и сайзинг по волатильности
- 2015Переведите стоимость пункта в деньги до выбора размера лота на форекс
- 2016Математическое ожидание как навык исполнения, а не оценка бэктеста
- 2017Паритет волатильности выравнивает тикет; подразумеваемая волатильность — регулятор режима
- 2018Правила пробоя широкого диапазона по волатильности графика
- 2019Структурный стоп, затем уменьшение размера или пропуск
- 2020Правило выхода в кэш, которое обнуляет трендовую книгу при экстремальной волатильности и коротком убыточном окне
- 2025R-multiples, прежде чем увеличивать размер