2020выпуск C0622-25
Правило выхода в кэш, которое обнуляет трендовую книгу при экстремальной волатильности и коротком убыточном окне
Когда собственная волатильность реализованной доходности книги следования за трендом экстремальна, а трёхдневная чистая доходность отрицательна, один исторический оверлей закрывает все позиции в кэш. Повторный вход ждёт, пока волатильность спадёт и это короткое окно станет положительным. Триггер — торговая книга, а не рынок, и переход в кэш фиксируется как реакция, а не как прогноз.
- Ценовые шоки объединяют две черты: крайне высокая волатильность и движение цен против удерживаемых позиций.
- Триггер выхода в кэш использует собственные доходности и волатильность торговой книги, а не рынка, потому что книга следования за трендом, которая уже в шорте, всё ещё может быть прибыльной при падении цен.
- Пример правила закрывает все позиции, когда волатильность стратегии выше 30 процентов, а трёхдневные чистые доходности отрицательны, и повторно входит только когда волатильность ниже 30 процентов и эти трёхдневные доходности положительны.
- Историческая волатильность реализованной доходности трактуется как более гладкая и запаздывающая мера, чем подразумеваемая волатильность опционов, которую описывают как часто более высокую и более склонную к всплескам.
Что делает оверлей
Эта архивная статья фиксирует оверлей «остаться в рынке или уйти в кэш» на книге следования за трендом. Книга по-прежнему представляет собой одну процедуру, которая превращает входы правил, состояние рынка и ограничения исполнения во вход, выход и воздержание на протяжении периода удержания системы.
Оверлей — это ограничение убытка и экспозиции, которое использует эквити счёта, волатильность реализованной доходности, заданный экстремальный порог и решение «остаться в рынке или уйти в кэш», принимаемое до входа и пока позиция открыта. Трендовый фильтр читает упорядоченные наблюдения доходности или волатильности на фиксированном lookback и интервале выборки, чтобы решить, остаётся ли базовый трендовый сигнал допустимым.
Ценовые шоки и исторические эпизоды
Ценовой шок — это резкое или нарастающее неблагоприятное движение, отмеченное крайне высокой волатильностью и движением цен против удерживаемых позиций.
В проиллюстрированных эпизодах конца 1990-х и 2008 всплески волатильности совпали с худшей фазой снижения. В случае 2008 волатильность оставалась выше 35 процентов, пока восстановление уже шло.
Стремительное падение конца 2018 подняло волатильность с очень низких уровней через 15 процентов и 24 процента до 30 процентов. Выход в точке высокой волатильности пропустил бы начало отскока почти на 20 процентов.
Когда исход сосредоточен на одном заранее назначенном дне, историческая волатильность может показать лишь скромное предвосхищение. Это оставляет мало пространства для защиты после того, как сюрприз печатается.
Фьючерсы Nasdaq в период пузыря и краха 2000 года
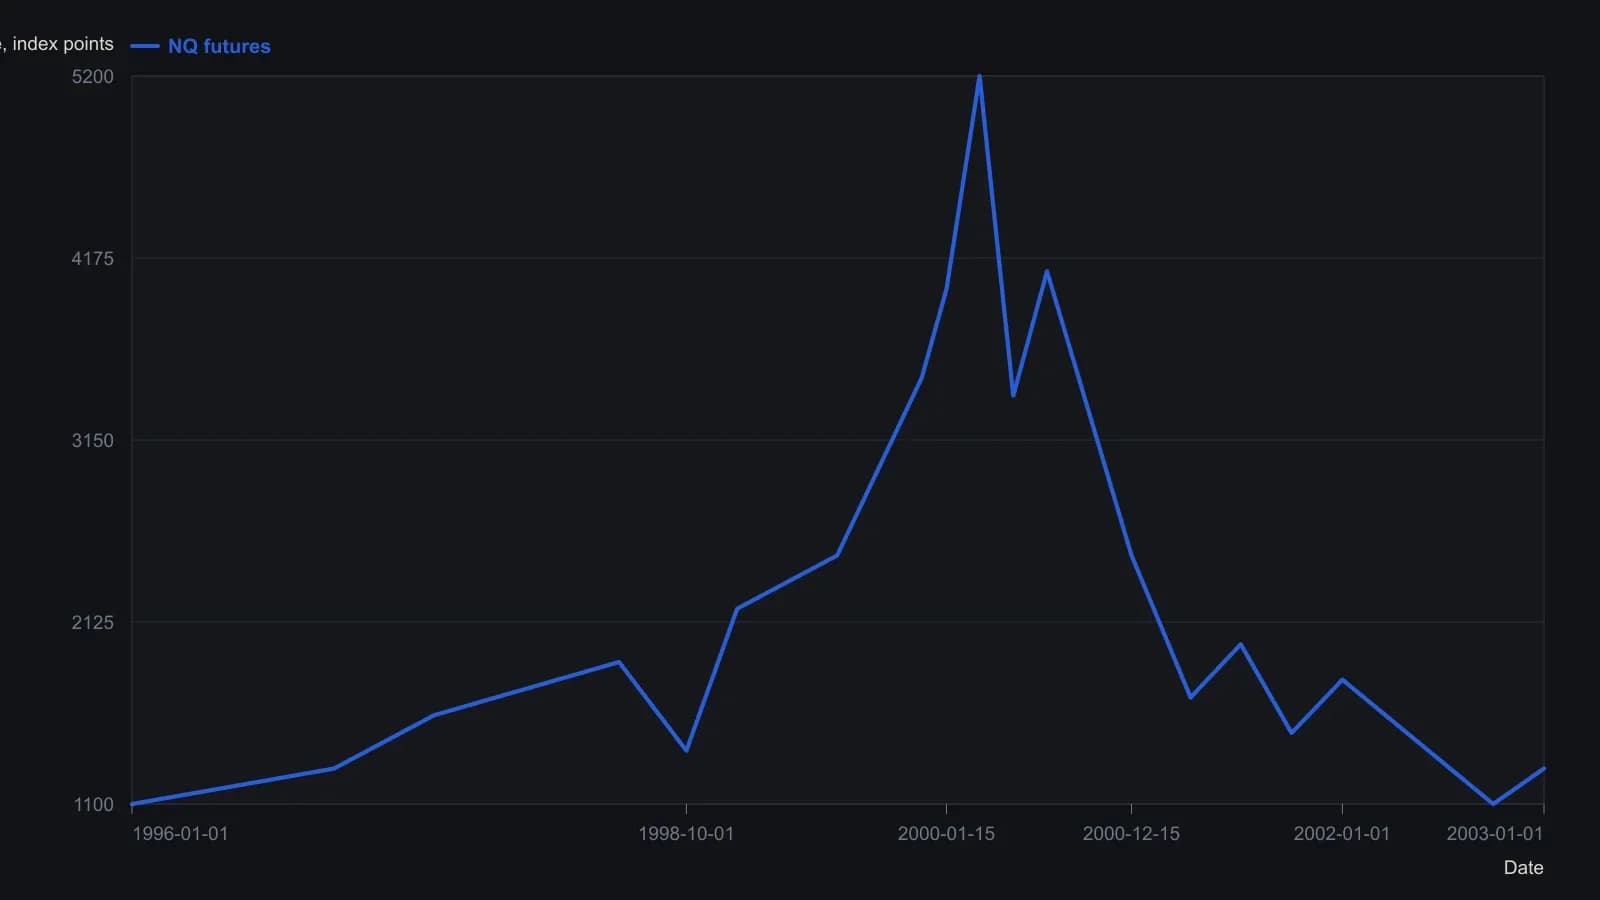
На исходном графике аннуализированная волатильность нанесена на вторую ось. Статья ставит этот ряд около 90% в худшей точке падения и на уровне 20% или ниже, когда цены начали восстанавливаться. Здесь ряд опущен, потому что он не совпадает со шкалой цен фьючерсов.
Почему триггером служит собственный ряд книги
24 February 2020 собственная волатильность доходности трендовой системы превысила 30 процентов, а недавние чистые доходности были отрицательными. Эта пара побудила полный выход в кэш как реакцию, а не как прогноз.
Релевантный триггер — собственные доходности и волатильность торговой книги, а не доходности рынка. Книга следования за трендом, которая уже в шорте, всё ещё может быть прибыльной, пока цены падают и волатильность растёт.
Историческая волатильность как рабочая мера
Историческая волатильность реализованной доходности трактуется как более гладкая и запаздывающая мера, чем подразумеваемая волатильность. Подразумеваемая волатильность — это опционная оценка ожиданий трейдера, которую описывают как часто более высокую и более склонную к всплескам, чем то, что произошло на самом деле.
Рабочая процедура фиксирует дневные доходности как процент от выделенного капитала, трёхдневную чистую доходность и аннуализированную волатильность как the standard deviation of the last 20 daily returns times the square root of 252. Трёхдневная чистая доходность — это короткое окно подтверждения в паре с отсечкой волатильности, поэтому выход и повторный вход требуют и нестабильности, и знака недавних результатов.
Пример правила, буфер и цель постоянной экспозиции
Один пример набора правил закрывает все позиции, когда волатильность стратегии выше 30 процентов, а трёхдневные чистые доходности отрицательны. Он повторно входит, когда волатильность ниже 30 процентов и эти трёхдневные доходности положительны. Цифра 30 процентов — это специфичный для стратегии порог экстремальной волатильности, который отделяет обычное колебание от полного состояния risk-off.
Буфер, который выходит выше 30 процентов и повторно входит ниже 25 процентов, предлагается, чтобы остаться в кэше на несколько дополнительных дней и снизить быстрые переключения. Отдельная цель постоянной экспозиции от 12 процентов до 14 процентов представлена как способ держать повседневный риск более стабильным вне кризисов.
Все разборы дорожки · 25 разборов
- 1988Двусторонняя оптимизация правил пробоя, масштабированных по волатильности
- 1990Недельная волатильность диапазона как тактический фильтр режима
- 1993Сначала heat, затем количество контрактов на недельном close-only пробое
- 1994Общая сигма для трендовых входов, ретестов и стопов
- 1995Обещанный результат как одна проверяемая торговая процедура
- 2001Превратите потолок выживаемости в фильтр волатильности
- 2002Ограничьте следующий убыток перед медвежьей сделкой
- 2004Dollar-loss-tolerance против стопов percent-of-equity
- 2004Ограниченный риск до входа: стоп, размер и кредитное плечо
- 2006Размер позиции как предторговая граница убытка и экспозиции
- 2006Матрица трендовых режимов для расчета размера позиции по волатильности
- 2011Чек-лист диапазона премаркета для пробоев первого часа
- 2011Количество акций по стопу на кластерном внутридневном шорте
- 2012Проектирование механической системы: стратегия, сигналы и размер
- 2012Зафиксируйте размер до однодневного политического шока
- 2013Матожидание R-multiple, просадка и расчет размера позиции по волатильности
- 2014Построение правил slope-divergence с учётом тренда
- 2014Предторговые ограждения просадки и сайзинг по волатильности
- 2015Переведите стоимость пункта в деньги до выбора размера лота на форекс
- 2016Математическое ожидание как навык исполнения, а не оценка бэктеста
- 2017Паритет волатильности выравнивает тикет; подразумеваемая волатильность — регулятор режима
- 2018Правила пробоя широкого диапазона по волатильности графика
- 2019Структурный стоп, затем уменьшение размера или пропуск
- 2020Правило выхода в кэш, которое обнуляет трендовую книгу при экстремальной волатильности и коротком убыточном окне
- 2025R-multiples, прежде чем увеличивать размер