2017выпуск C038-13
Паритет волатильности выравнивает тикет; подразумеваемая волатильность — регулятор режима
Использование одного и того же количества акций или одного фьючерсного контракта на каждую сделку позволяет более дорогим или более волатильным рынкам доминировать в мультирыночной книге. Паритет волатильности выравнивает вклад каждого тикета в риск. Историческая волатильность и подразумеваемая волатильность могут двигаться вместе годами и всё же расходиться в стрессе, поэтому это не один и тот же вход для сайзинга.
- Использование одного и того же количества акций или одного фьючерсного контракта на каждую сделку позволяет более дорогим или более волатильным рынкам доминировать в мультирыночной книге.
- Паритет волатильности задаёт размер каждой сделки так, чтобы её волатильность, а значит и вклад в риск, были приведены в соответствие с остальными.
- Историческая волатильность — запаздывающее среднее реализованных цен; подразумеваемая волатильность может скакнуть на новости и схлопнуться, когда новость пустая.
- Неограниченный сайзинг по average true range может вытолкнуть экспозицию далеко выше фиксированного денежного бюджета, а фиксированный лот в 100 акций — это не одна и та же единица риска на длинной выборке.
Фиксированные лоты позволяют отдельным рынкам доминировать
Использование одного и того же количества акций или одного фьючерсного контракта на каждую сделку позволяет более дорогим или более волатильным рынкам доминировать в мультирыночной книге. Паритет волатильности задаёт размер каждой сделки так, чтобы её волатильность, а значит и вклад в риск, были приведены в соответствие с остальными. Тогда у каждой сделки более равный шанс повлиять на результат.
При правиле размера на основе волатильности более спокойные рынки получают более крупные позиции, а более волатильные — более мелкие.
Историческая волатильность запаздывает; подразумеваемая волатильность скачет
Историческая волатильность считается по реализованным ценам и в этом изложении использует 20-дневное среднее, которое запаздывает. Подразумеваемая волатильность берётся из ценообразования опционов и может скакнуть на новости, а затем схлопнуться, когда новость пустая.
Длинное сравнение двух рядов волатильности с 2000 по 2016 выглядит в целом похожим. Окно 2008 показывает, что реализованная волатильность всё ещё растёт после того, как подразумеваемая волатильность уже выровнялась.
Подразумеваемая волатильность вышла на плато, пока историческая волатильность в 2008 году ещё росла
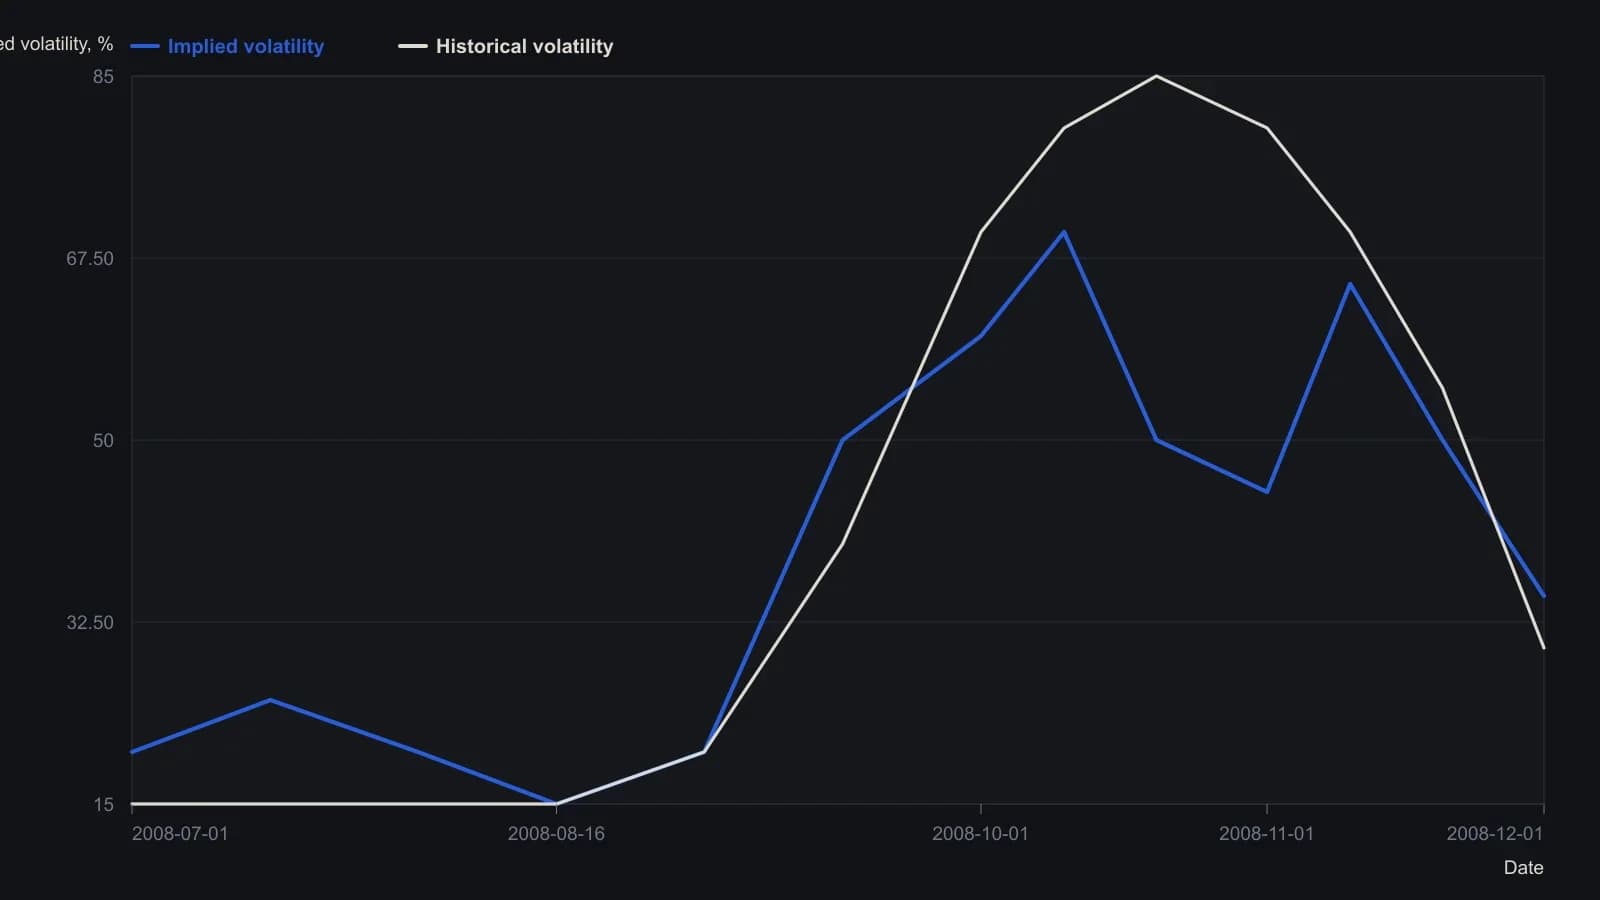
Kaufman измеряет историческую волатильность как 20-дневное среднее фактических цен; подразумеваемая волатильность — это VIX. Отсчёты приблизительны с точностью около пяти пунктов волатильности, потому что сняты с опубликованного растра.
Пять правил размера на одном и том же тайминге
Пять правил сайзинга применялись к одному и тому же таймингу по 120-дневной скользящей средней на широком акционерном биржевом фонде: фиксированный лот в 100 акций, лот в 100 акций с потолком экспозиции 10,000, постоянная экспозиция 10,000, делённая на цену, неограниченный размер по average true range и размер, масштабируемый как один минус подразумеваемая волатильность.
Правило фиксированных 100 акций позволяет более поздним годам с более высокими ценами весить больше, чем более ранним годам с более низкими ценами, если не применён денежный потолок. Неограниченный размер лота — это не одна и та же единица риска на длинной выборке.
Сайзинг по цене удерживает каждую сделку на фиксированной долларовой экспозиции, деля этот бюджет на текущую цену. Бумаги с ценой ниже 5 дают быстро растущее количество акций и более хаотичную волатильность.
Неограниченный сайзинг по average true range выравнивает риск сделку за сделкой. Average true range — это мера ценового диапазона, которая включает гэпы от предыдущего закрытия. Поскольку правило резко расширяется при низкой волатильности, оно может вытолкнуть экспозицию далеко выше фиксированного денежного бюджета.
Обратный сайзинг по подразумеваемой волатильности вида 100 минус индекс волатильности, с полом на нуле, сокращает размер, когда подразумеваемая волатильность высока, и уходит в ноль, если индекс выше 100. То же изложение отмечает, что индекс в среднем составлял около 21 и обычно жил между 13 и 30.
Насколько большой и насколько малой должна быть корректировка
Оставшийся вопрос конструкции — насколько большими и насколько малыми должны быть эти корректировки волатильности.
Редакторское прочтение: отвечайте на этот вопрос на тикете с помощью Volatility position sizing, чтобы решение по убытку или экспозиции было ограничено до входа. Оставляйте подразумеваемую волатильность на отдельном регуляторе Volatility targeting, чтобы книга оставалась стресс-осознанной.
Все разборы дорожки · 25 разборов
- 1988Двусторонняя оптимизация правил пробоя, масштабированных по волатильности
- 1990Недельная волатильность диапазона как тактический фильтр режима
- 1993Сначала heat, затем количество контрактов на недельном close-only пробое
- 1994Общая сигма для трендовых входов, ретестов и стопов
- 1995Обещанный результат как одна проверяемая торговая процедура
- 2001Превратите потолок выживаемости в фильтр волатильности
- 2002Ограничьте следующий убыток перед медвежьей сделкой
- 2004Dollar-loss-tolerance против стопов percent-of-equity
- 2004Ограниченный риск до входа: стоп, размер и кредитное плечо
- 2006Размер позиции как предторговая граница убытка и экспозиции
- 2006Матрица трендовых режимов для расчета размера позиции по волатильности
- 2011Чек-лист диапазона премаркета для пробоев первого часа
- 2011Количество акций по стопу на кластерном внутридневном шорте
- 2012Проектирование механической системы: стратегия, сигналы и размер
- 2012Зафиксируйте размер до однодневного политического шока
- 2013Матожидание R-multiple, просадка и расчет размера позиции по волатильности
- 2014Построение правил slope-divergence с учётом тренда
- 2014Предторговые ограждения просадки и сайзинг по волатильности
- 2015Переведите стоимость пункта в деньги до выбора размера лота на форекс
- 2016Математическое ожидание как навык исполнения, а не оценка бэктеста
- 2017Паритет волатильности выравнивает тикет; подразумеваемая волатильность — регулятор режима
- 2018Правила пробоя широкого диапазона по волатильности графика
- 2019Структурный стоп, затем уменьшение размера или пропуск
- 2020Правило выхода в кэш, которое обнуляет трендовую книгу при экстремальной волатильности и коротком убыточном окне
- 2025R-multiples, прежде чем увеличивать размер