1994выпуск C101-12
Общая сигма для трендовых входов, ретестов и стопов
Проработанная трендовая схема использует одну единицу волатильности, чтобы решить, когда максимум или минимум является новым, где может стоять вход и как далеко может стоять первый защитный стоп. Взять, пропустить, подтвердить и прервать тогда опираются на одну записанную шкалу.
- Механическая торговая система — это записанная последовательность «взять или пропустить», которая называет следующий ордер, задаёт границу риска и оставляет запись, которую можно оценить после сделки.
- Сигма, 20-дневный средний истинный диапазон плюс два стандартных отклонения этого истинного диапазона, квалифицирует новый экстремум, отмечает ретест и задаёт первый защитный стоп до выбора размера позиции.
- Вход — это трейлинг-стоп после того, как 5-дневный стохастик покидает свой экстремум; затем правило подтверждения удерживает противоположные сигналы, пока не появится более высокий минимум или более низкий максимум.
- Исторические бумажные проверки должны включать нетрендовые условия, а убыточная серия из трёх сделок рассматривалась как повод перепроверить метод, а не как законченное доказательство.
Одна записанная последовательность
Механическая торговая система — это записанная процедура «взять или пропустить», которая называет следующий ордер, остаётся проверяемой как одна последовательность и не ждёт дискреционной переинтерпретации после появления сигнала. Законченная процедура автоматична, задаёт границу риска, называет следующее действие и оставляет запись, которую можно оценить после сделки.
Редакция: эта статья учит этой процедуре как одной общей единице волатильности. Та же сигма, которая решает, является ли максимум или минимум новым, задаёт и полосу входа, и первую границу убытка, так что взять, пропустить, подтвердить и прервать можно отметить на одной шкале до того, как кто-либо спорит о доходности.
Взять, пропустить, истинный и ложный
Сигналы классифицируются как взять или пропустить и как истинные или ложные. Позитивный сигнал — это основанная на правилах инструкция войти или развернуться, позднее оцениваемая как истинная, если сделка была оправдана, и как ложная, если нет. Негативный сигнал — это действие рынка, которое не порождает ордер; это истинный пропуск, когда стоять в стороне было правильно, и ложный пропуск, когда сделку следовало взять.
Исходы истинных взятий должны покрывать убытки от ложных взятий и от пропущенных сделок, которые следовало взять.
Одна сигма для экстремумов, ретестов и первого стопа
Проработанная трендовая схема рассматривает каждый поворот малого тренда как кандидата во вторичный разворот и меняет сторону реверсивным стопом после смены направления, а не покупает ретест лимитным ордером. Реверсивный стоп переворачивает позицию только после того, как цена закрывается через максимум или минимум предыдущего дня.
Новый максимум или минимум засчитывается только когда закрытие проходит предыдущий экстремум на величину сигмы. Сигма — единица волатильности, равная 20-дневному среднему истинному диапазону плюс два стандартных отклонения этого истинного диапазона; ею задают пробои, ретесты, лимиты входа и первый защитный стоп. Закрытие внутри одной сигмы считается ретестом.
Где ставится вход
5-дневный стохастик располагает закрытие в недавнем диапазоне. После того как сглаженное значение покидает экстремум 75 или 25, вход — это трейлинг-стоп на минимуме или максимуме предыдущего дня, а не движение в экстремум.
Подтверждение и второй выход
Каждая новая позиция несёт защитный стоп в одной сигме от входа. Этот стоп-лосс — заранее выставленный выход, который ограничивает неподтверждённый вход одной единицей волатильности; отдельно идёт трейлинг-выход на последнем реакционном свинге, когда рынок разворачивается без сигнала.
Правило подтверждения действует после открытия новой позиции: игнорировать противоположные сигналы осциллятора, пока более высокий минимум или более низкий максимум не подтвердит тренд либо пока не сработает защитный стоп.
Размер после того, как убыток ограничен
Размер позиции может оставаться фиксированным, прибыль может сниматься на заданной полосе капитала, или число контрактов может расти вместе с капиталом. Экспозиция на сделку сначала ограничивается стопом в одну сигму и величиной риска, достаточно малой, чтобы полный убыток был приемлем.
Как оценивается бумажная запись
Исторические бумажные проверки идут раньше живых бумажных проверок, потому что многолетняя живая выборка непрактична. Выбранное окно должно включать нетрендовые условия, а не только сильные тренды. Записанные бумажные сделки оценивают по числу прибылей и убытков, последовательным сериям, траектории капитала, календарной доходности и просадкам, а также движениям от пика к впадине, включая то, остановила бы заявленная просадка использование правил.
Пошаговый разбор Treasury-bond 1991 to 1994 был отклонён как валидная проверка, потому что окно было необычно сильным ралли. Вместо этого использовали бумажную серию soybean 1978 to 1992 с заявленными ролловерами на конец месяца. Самая длинная убыточная серия всего из трёх сделок рассматривалась как повод перепроверить на другом рынке или с механическим тестером.
Бумажный счёт June T-bond после каждой закрытой сделки
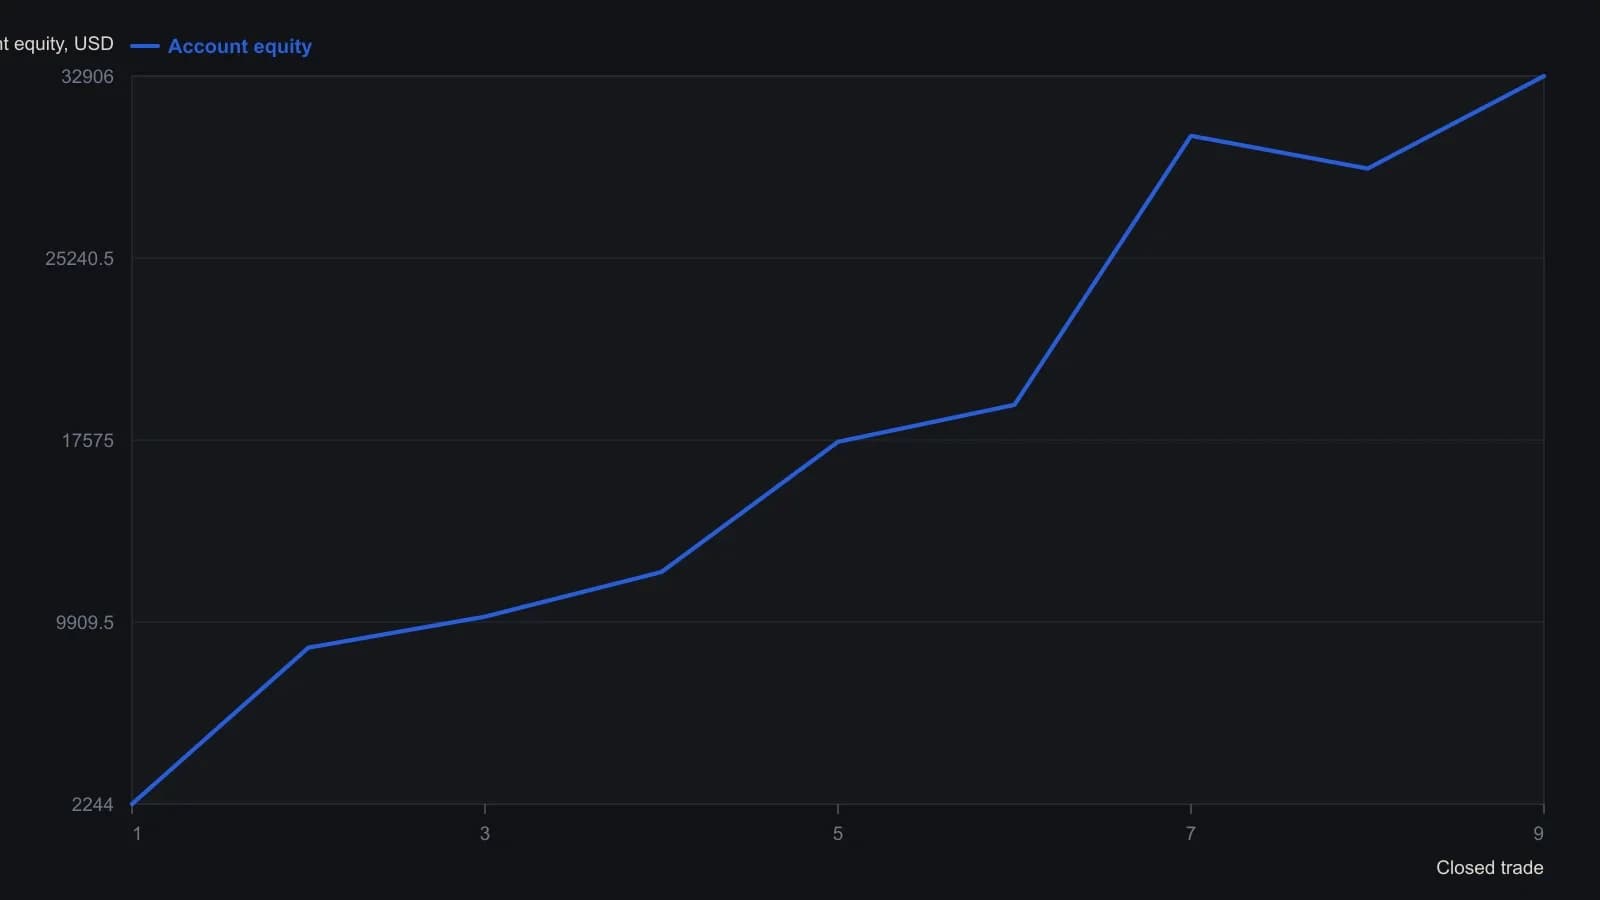
Итоговая строка насчитывает десять закрытых сделок (восемь прибыльных, две убыточных). На скане различимы девять нарастающих значений Account; недостающий промежуточный итог не заполняли.
Все разборы дорожки · 25 разборов
- 1988Двусторонняя оптимизация правил пробоя, масштабированных по волатильности
- 1990Недельная волатильность диапазона как тактический фильтр режима
- 1993Сначала heat, затем количество контрактов на недельном close-only пробое
- 1994Общая сигма для трендовых входов, ретестов и стопов
- 1995Обещанный результат как одна проверяемая торговая процедура
- 2001Превратите потолок выживаемости в фильтр волатильности
- 2002Ограничьте следующий убыток перед медвежьей сделкой
- 2004Dollar-loss-tolerance против стопов percent-of-equity
- 2004Ограниченный риск до входа: стоп, размер и кредитное плечо
- 2006Размер позиции как предторговая граница убытка и экспозиции
- 2006Матрица трендовых режимов для расчета размера позиции по волатильности
- 2011Чек-лист диапазона премаркета для пробоев первого часа
- 2011Количество акций по стопу на кластерном внутридневном шорте
- 2012Проектирование механической системы: стратегия, сигналы и размер
- 2012Зафиксируйте размер до однодневного политического шока
- 2013Матожидание R-multiple, просадка и расчет размера позиции по волатильности
- 2014Построение правил slope-divergence с учётом тренда
- 2014Предторговые ограждения просадки и сайзинг по волатильности
- 2015Переведите стоимость пункта в деньги до выбора размера лота на форекс
- 2016Математическое ожидание как навык исполнения, а не оценка бэктеста
- 2017Паритет волатильности выравнивает тикет; подразумеваемая волатильность — регулятор режима
- 2018Правила пробоя широкого диапазона по волатильности графика
- 2019Структурный стоп, затем уменьшение размера или пропуск
- 2020Правило выхода в кэш, которое обнуляет трендовую книгу при экстремальной волатильности и коротком убыточном окне
- 2025R-multiples, прежде чем увеличивать размер