1995выпуск C041-11
Фильтруйте плечо по вероятностям убытков в последовательности
Редакторское прочтение: рассматривайте число контрактов как фильтр до начала последовательности. Оставляйте настройку плеча только если ваша собственная история закрытых сделок по-прежнему оставляет вероятность закончить в минусе и вероятность просадки в 40 процентов внутри убытка, который живой счёт способен выдержать.
- После закрытой последовательности длинных или коротких сделок без внешних денежных потоков конечный капитал равен стартовому капиталу, умноженному на произведение единицы плюс плечо, умноженное на доходность каждой сделки.
- Когда исторические доходности сделок фиксированы, а плечо повышают, путь капитала со сложным наращением обычно сначала растёт, а затем падает через ноль. Плечо в этой вершине не идентифицируют как оптимальное, потому что кривая не включает риск.
- Ресемплинг этих доходностей в случайном порядке при выбранном плече даёт частоты исходов без именованного распределения доходностей. Когда средняя доходность сделки и её разброс положительны, вероятность закончить ниже стартового капитала и вероятность убытка в 40 процентов или больше обе растут вместе с плечом.
- Редакторское прочтение: оставляйте настройку плеча только если эти две вероятности по-прежнему укладываются в убыток, который живой счёт способен выдержать, и рассматривайте настройку как пересматриваемую после изменения результатов.
Число контрактов до последовательности
После закрытой последовательности длинных или коротких сделок без внешних денежных потоков конечный капитал равен стартовому капиталу, умноженному на произведение единицы плюс плечо, умноженное на доходность каждой сделки.
Редакторское прочтение: рассматривайте число контрактов как фильтр до начала последовательности в рамках контроля плеча, риска разорения и управления маржой. Оставляйте настройку плеча только если ваша собственная история закрытых сделок по-прежнему оставляет вероятность закончить в минусе и вероятность просадки в 40 процентов внутри убытка, который живой счёт способен выдержать.
Повышение плеча на фиксированной истории
Когда исторические доходности сделок фиксированы, а плечо повышают как переменную решения, путь капитала со сложным наращением обычно сначала растёт, а затем падает через ноль, поэтому плечо за вершиной может исчерпать счёт.
Плечо, которое максимизирует эту историческую кривую сложного наращения, не идентифицируют как оптимальное, потому что кривая не включает риск.
Вероятности убытков по ресемплированным доходностям
Ресемплинг исторических доходностей сделок в случайном порядке и их сложное наращение при выбранном плече даёт частотные диаграммы последующих исходов по капиталу без предположения об именованном распределении доходностей.
Около 100 сделок вперёд и не менее 100 ресемплированных путей считают достаточными, чтобы оценить средний исход, дисперсию и вероятность закончить ниже стартового капитала.
Для достаточно длинной последовательности логарифм множителя капитала считают приблизительно нормальным, поэтому вероятности исходов можно считывать по логнормальной модели множителя. Оценку используемого там стандартного отклонения доходности описывают как требующую не менее 30 завершённых сделок.
При плече 3 и горизонте в 100 сделок смоделированные частоты смещались к теоретической кривой по мере роста числа путей со 100 до 500 и до 2,000.
Когда средняя доходность сделки и её разброс положительны, вероятность того, что множитель капитала закончит ниже 1, является строго возрастающей функцией плеча. Если тяжёлый убыток определяют как 40 процентов или больше стартового капитала, эта вероятность тоже растёт вместе с плечом и приближается к простой вероятности любого убытка.
Шансы убытка после 100 сделок в зависимости от плеча
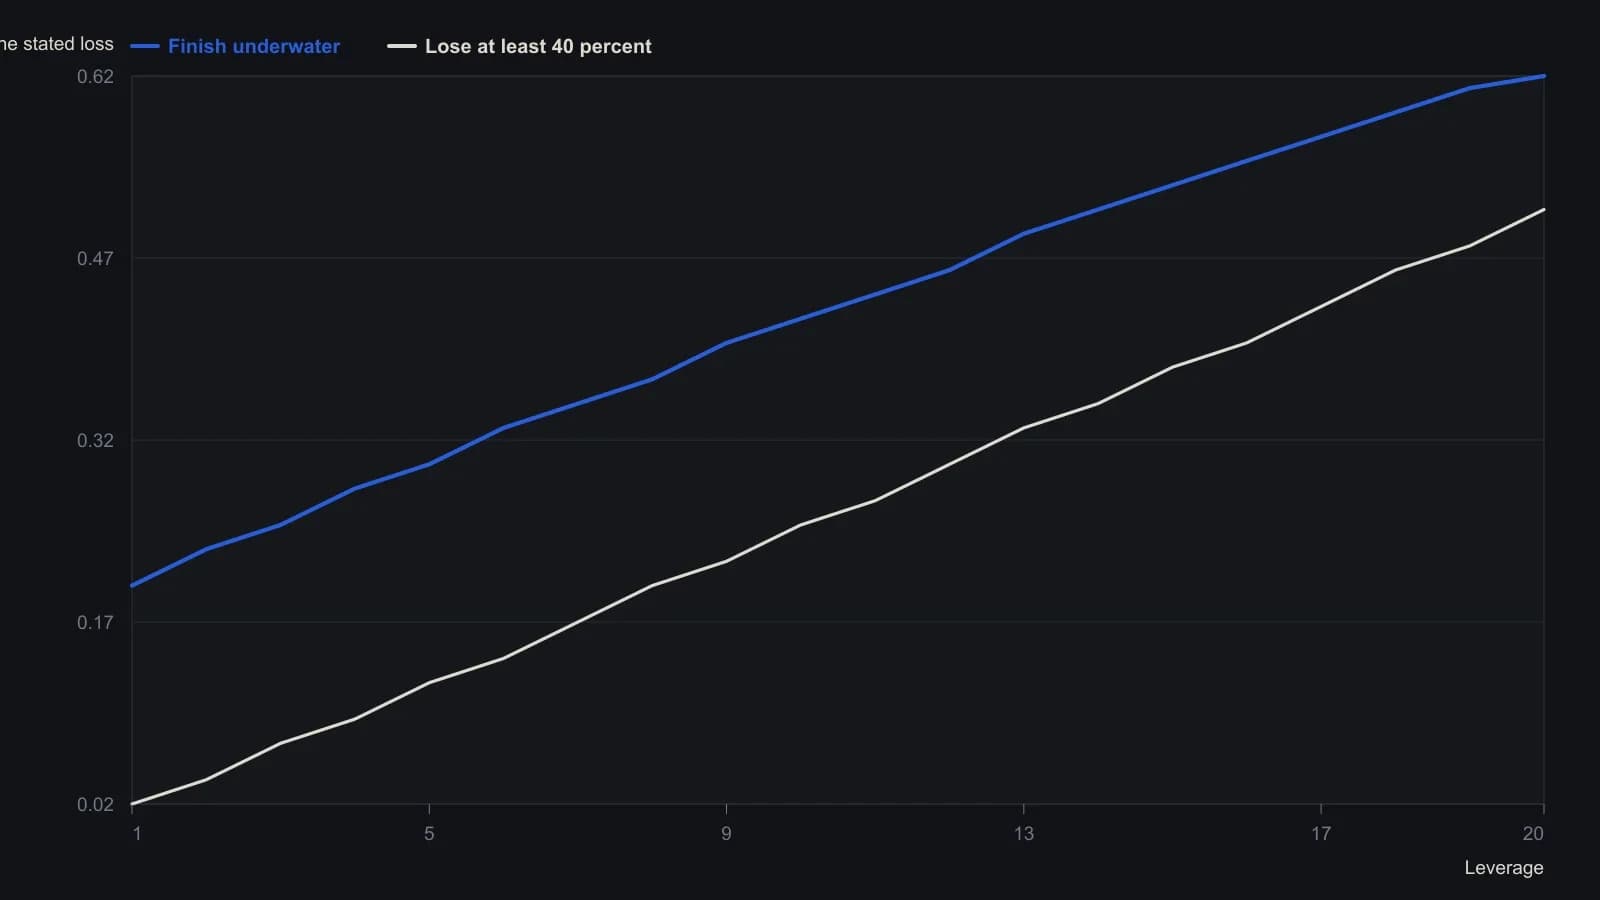
Одно и то же плечо на каждой сделке; n = 100 шагов; логнормальное приближение по выборочному среднему и стандартному отклонению доходностей сделок из статьи. Снятие с растра приблизительное, с точностью около 0.01.
Пересматриваемая настройка защиты капитала
Поскольку живой счёт может быть выбит порядком убытков даже когда произведение по всей последовательности положительно, смоделированные результаты полного пути описывают как щедрые.
Плечо формулируют как пересматриваемую политику защиты капитала, которую можно заново оценить после изменения результатов и, если капитал невелик, проверить на более коротком горизонте в 10 или 20 сделок.
Редакторское прочтение: используйте вероятность закончить в минусе и вероятность просадки в 40 процентов или больше как фильтр настройки. Если любая из вероятностей выходит за пределы убытка, который живой счёт способен выдержать, не оставляйте это плечо.
Все разборы дорожки · 24 разбора
- 1985Вероятность принудительного закрытия по месячному преимуществу и плечу
- 1986Построение фильтра риска до входа на сетках price-ratio-grid
- 1991Подтягивайте пол остановки и поэтапно наращивайте экспозицию относительно кэша
- 1992Определение размера капитала по ухудшенным записям и волатильности
- 1992Фильтр размера по математическому ожиданию и разорению
- 1995Риск разорения как фильтр позиции до входа
- 1995Фильтруйте плечо по вероятностям убытков в последовательности
- 1996Оценка трек-рекордов по просадке, математическому ожиданию и разорению
- 1998Когда более спокойная доходность теряет преимущество выживания
- 1999Реакция на убыток против заранее зафиксированного торгового процесса
- 1999Повторно авторизуйте фильтры разорения и просадки после прибыльной серии
- 2000Проданная премия, выживаемость и границы разорения
- 2001Риск просадки Монте-Карло и Volatility position sizing
- 2001Бдительность — это фильтр размера, а не настроение
- 2002Постоянный процентный лимит риска сильнее высокого винрейта
- 2010Risk of ruin при фракционном и резервном беттинге
- 2014Payout identity, expectancy и path-dependent ruin
- 2015Разнесение имён не заменяет границу разорения
- 2015Престижные ярлыки против одной проверяемой торговой процедуры
- 2015Экраны качества закрытых сделок перед масштабированием риска
- 2019Подбирайте размер мини-фьючерсов по просадке и остатку маржи
- 2019Стартовый размер счёта как фильтр выживаемости
- 2019Разорение до входа и ограничения по волатильности для коротких опционов
- 2020Принудительная маржа, стоп-лосс и риск разорения в 2020