1994выпуск C031-13
Задайте портфельный бюджет риска до определения размера позиции
Архив определяет размер каждого нового контракта по одной общей кривой капитала, затем применяет долю риска на сделку и общий для всей книги portfolio-risk-budget. Раздельные книги учёта по рынкам занижали капитал, который на самом деле требовала кампания на шести рынках.
- Кампания с одним контрактом на шести рынках с 1981 по 1991 год дала около $197,204 чистой прибыли и всё равно оставила позднего стартовавшего с двухлетним убытком $5,027 после 120 сигналов.
- Portfolio-level-simulation показал совместную просадку $29,619, больше худшего падения на одном рынке, поэтому оценка капитала $25,000 по одному рынку была слишком мала.
- Volatility-position-sizing может поднять поздний сигнал по хлопку с одного контракта до двух, когда предшествующая прибыль по иене поднимает общий 2% бюджет риска выше дистанции до стопа этого рынка.
- При потолке 2% на сделку и 35% portfolio-risk-budget число дней в рынке упало с 2,632 до 1,974, а самая длинная просадка сократилась на 56%, при этом пиковая процентная просадка осталась примерно той же.
Поздний старт всё равно мог исчерпать небольшой счёт
Кампания скользящих средних с одним контрактом на шести рынках с 1981 по 1991 год дала около $197,204 чистой прибыли. Трейдер, стартовавший после 1981 года, всё равно зафиксировал двухлетний убыток $5,027 после 120 сигналов.
Счёт, открытый с менее чем $5,000 в начале 1982 года, был бы уничтожен за два года, хотя те же правила позже показали $164,343 чистой прибыли с 1982 по 1991 год. Variable-shift-testing повторно прогоняет те же правила после сдвига тестового окна, чтобы удачу даты старта не принять за устойчивость.
Сложенные книги учёта скрыли совместную просадку
Одновременное тестирование на шести рынках дало максимальную просадку $29,619, больше худшей просадки на одном рынке. Оценка $25,000 по одному рынку занижала капитал, который на самом деле требовала совместная книга.
Сложение закрытых результатов по рынкам задним числом скрывает одновременные прибыль и убыток. Прибыль $5,000 по иене против одновременного убытка $7,000 по хлопку всё равно сокращает общий счёт на $2,000. Portfolio-level-simulation — это подневный тест, который применяет каждый рыночный сигнал к одной общей кривой капитала вместо сложения отдельных результатов по рынкам задним числом.
Drawdown-limit — это максимально допустимое снижение от пика капитала, по которому судят, достаточно ли велик счёт, чтобы пережить план. В архиве совместная величина $29,619 — это масштаб, который оценка по одному рынку пропустила.
Фьючерсы на японскую иену в тесте на шести рынках, 1981–1991
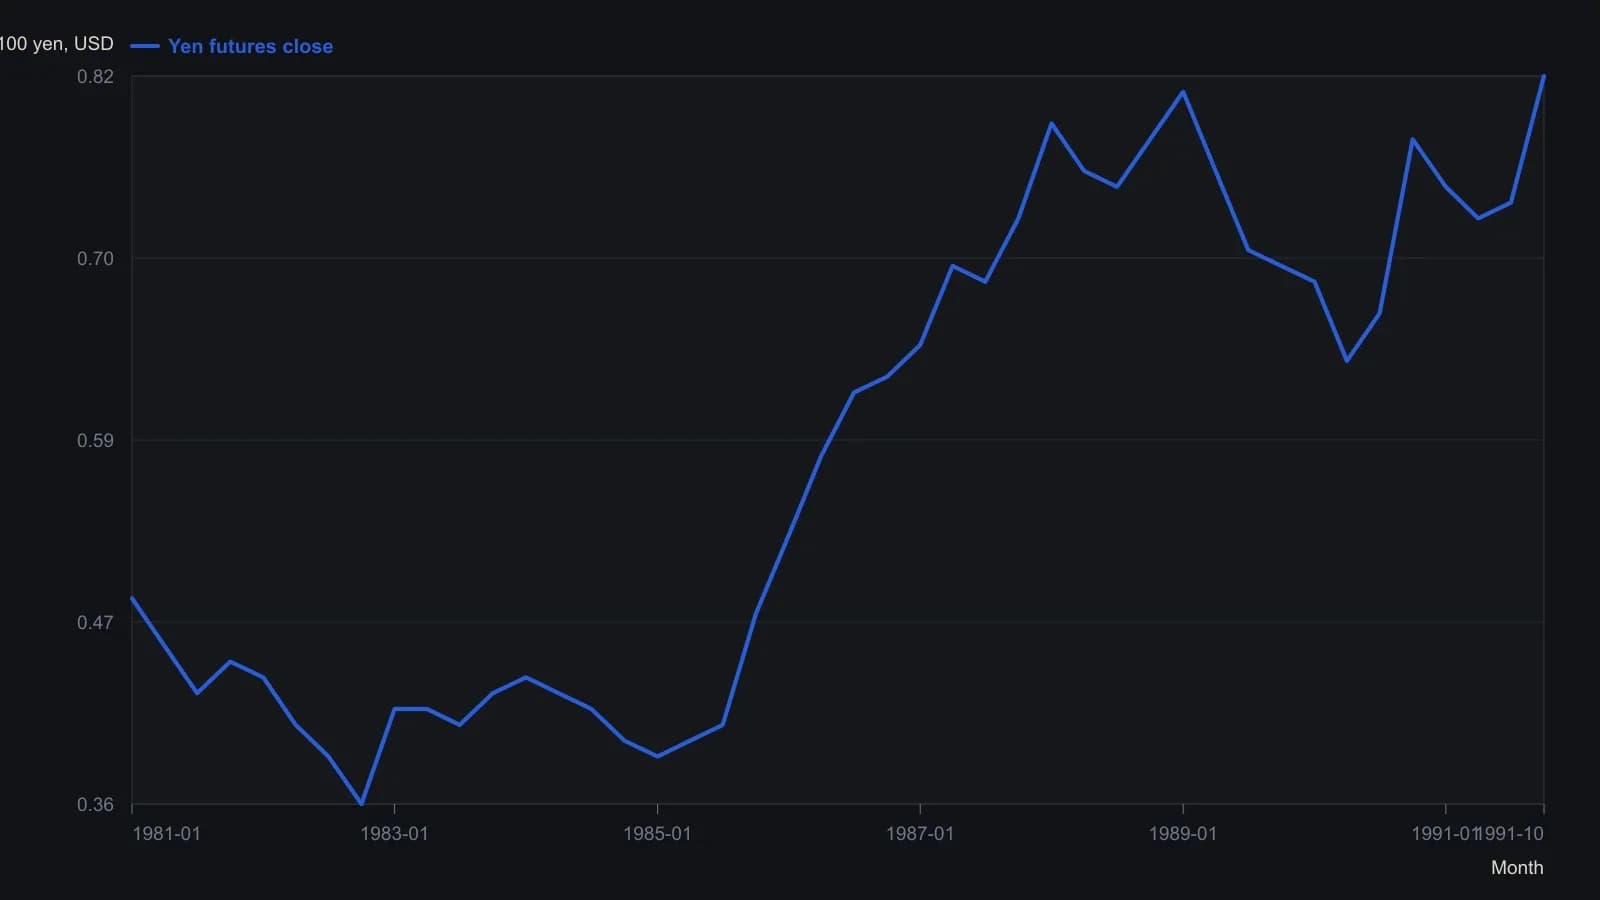
Подпись к рисунку называет панель недельной, но сам график помечен Monthly и показывает около двенадцати баров в год. Закрытия снимались ежеквартально с этих месячных баров. Шкала котировок соответствует долларам США за 100 иен (0.40 ≈ 250 иен за доллар; 0.80 ≈ 125). Разрешение растра не поддерживает больше двух знаков после запятой.
Число контрактов следует общей кривой капитала
Работоспособный оверлей использовал старт $25,000, не более 2% капитала под риском на любую одну сделку и потолок 35% на совокупный капитал под риском по всей книге.
Volatility-position-sizing масштабирует число контрактов от текущего капитала, рыночной волатильности и дистанции до стопа так, чтобы одна сделка не могла израсходовать больше заранее заданной доли капитала. Динамический сайзинг по общей кривой капитала может поднять поздний сигнал по хлопку с одного контракта до двух, когда предшествующая прибыль по иене поднимает 2% бюджет риска выше дистанции до стопа этого рынка.
Portfolio-risk-budget — это жёсткий потолок на то, какая доля текущего капитала счёта может находиться под риском сразу по всем открытым позициям. Оверлей архива задал этот потолок на уровне 35% капитала.
Что изменили два потолка
С оверлеями 2% и 35% прибыльность выросла на 45%, число дней в рынке упало с 2,632 до 1,974, а самая длинная просадка сократилась на 56%, при этом пиковая процентная просадка осталась примерно той же.
Даже винрейт 40% всё равно оставляет примерно шанс 1-in-2,100 потерять больше половины счёта на первых 15 сделках, если на сделку рискуется больше 5%.
Все разборы дорожки · 6 разборов
- 1990Оценивайте глубину и длительность просадки как бюджет боли
- 1993Комфорт прежде капитала: пройдите ленту, прежде чем задавать размер
- 1994Задайте портфельный бюджет риска до определения размера позиции
- 2001Оцените выживаемость портфеля с помощью value-at-risk, бюджетов и сценариев
- 2002Задать количества акций смешанной книги из одной границы портфельного убытка
- 2010Рассматривайте книгу пар как один риск-бюджет, прежде чем добавлять слой