1993выпуск C011-6
Оценка оконных спектральных прогнозов точек разворота индекса
Показанный рабочий процесс прогнозирует точки разворота индекса по оконным компонентам Фурье, оценивает каждый подобранный период с помощью ANOVA в частотной области и сравнивает отложенную выборку с заданной полосой шума.
- Одномерная спектральная процедура рассматривает индекс как один ряд, раскладывает его историю на частотные компоненты и рекомбинирует эти компоненты, когда циклы совпадают по фазе, вместо того чтобы продлевать прошлое движение цены.
- Доминирующий цикл — это повторяющаяся компонента самой низкой частоты, которая завершает один оборот за окно анализа и должна ранжироваться рядом с другими периодами, а не подменять весь спектр.
- ANOVA в частотной области оставил 64.03% вариации на остальной части спектра после двух крупнейших подобранных компонент, поэтому метод, который сохраняет лишь несколько периодов, признаётся, скорее всего, несостоятельным как инструмент прогноза.
- Правило оценки отбрасывает прогнозируемые изменения индекса в 2% или меньше на отложенной выборке; дополнительный ориентир — следующий прогнозируемый разворот в противоположном направлении, а отрезки пути между разворотами неинформативны.
Что делает спектральная процедура
Одномерная спектральная процедура рассматривает индекс как один ряд, в чьей истории уже содержатся немоделированные влияния, затем раскладывает эту историю на частотные компоненты, которые можно рекомбинировать, когда циклы совпадают по фазе.
Точка разворота определяется как приблизительное время, когда происходит смена тренда. Простое продление прошлого движения цены рассматривается как вводящий в заблуждение способ предвосхитить это изменение. Спектральный анализ раскладывает упорядоченный рыночный ряд на частотные полосы, чтобы каждую циклическую компоненту можно было измерить, спроецировать и сложить в прогноз.
В этом рабочем процессе точка разворота — это приблизительная дата, когда рекомбинированные спроецированные циклы подразумевают смену краткосрочного тренда.
Окна, в которых циклы могут меняться
Анализ Фурье представляет ценовой ряд как синусоиды, помеченные периодом и частотой, плюс трендовый член нулевой частоты, который никогда не повторяется. Моделирование в частотной области рассматривает ряд как тренд плюс спектр синусоид. 20-дневная компонента имеет частоту 1/20 циклов в день, и этим компонентам позволено эволюционировать по мере продвижения окна.
Спектральный анализ со скользящим окном сдвигает подмножество фиксированной длины вдоль ряда, чтобы можно было отслеживать размер и качество подгонки каждого цикла по мере того, как эти циклы меняются. Показанный анализ использовал 89 дневных наблюдений, 82-дневное окно и восемь последовательных окон с шагом в один день — от дней 1–82 до дней 8–89.
Доминирующий цикл — это повторяющаяся компонента самой низкой частоты, которая завершает один оборот за окно анализа и ранжируется рядом с другими периодами, а не подменяет весь спектр.
Таблица оценок для каждого подобранного периода
ANOVA в частотной области — это поцикловое разложение объяснённой и остаточной вариации, суммируемое коэффициентом детерминации и F-отношением. ANOVA в частотной области относит 2.15% полной вариации к неповторяющемуся тренду нулевой частоты и 4.22% к 82-дневному циклу, который завершает один оборот за окно.
Две крупнейшие подобранные компоненты объясняют 23.98% и 11.99% вариации (35.97% вместе), оставляя 64.03% на остальной части спектра, поэтому метод, который сохраняет лишь несколько периодов, признаётся, скорее всего, несостоятельным как инструмент прогноза.
Качество подгонки по циклам оценивается F-статистикой, критическое значение которой на уровне 1% равно 13.74 (числитель df 1, знаменатель df 6). Частоты 19 и 20 оказываются ниже этого порога, тогда как большинство остальных перечисленных периодов, включая сгруппированные полосы 21–30 и 31–41, — нет.
Спецификации во временной области, которые обрезают или маскируют все циклы, кроме низкочастотных, представлены как причина того, что такие модели часто классифицируют финансовые ряды как случайные блуждания, хотя периодическое совпадение многих циклов всё равно может дать резкий разворот.
Циклическая вариация DJIA по подобранному периоду
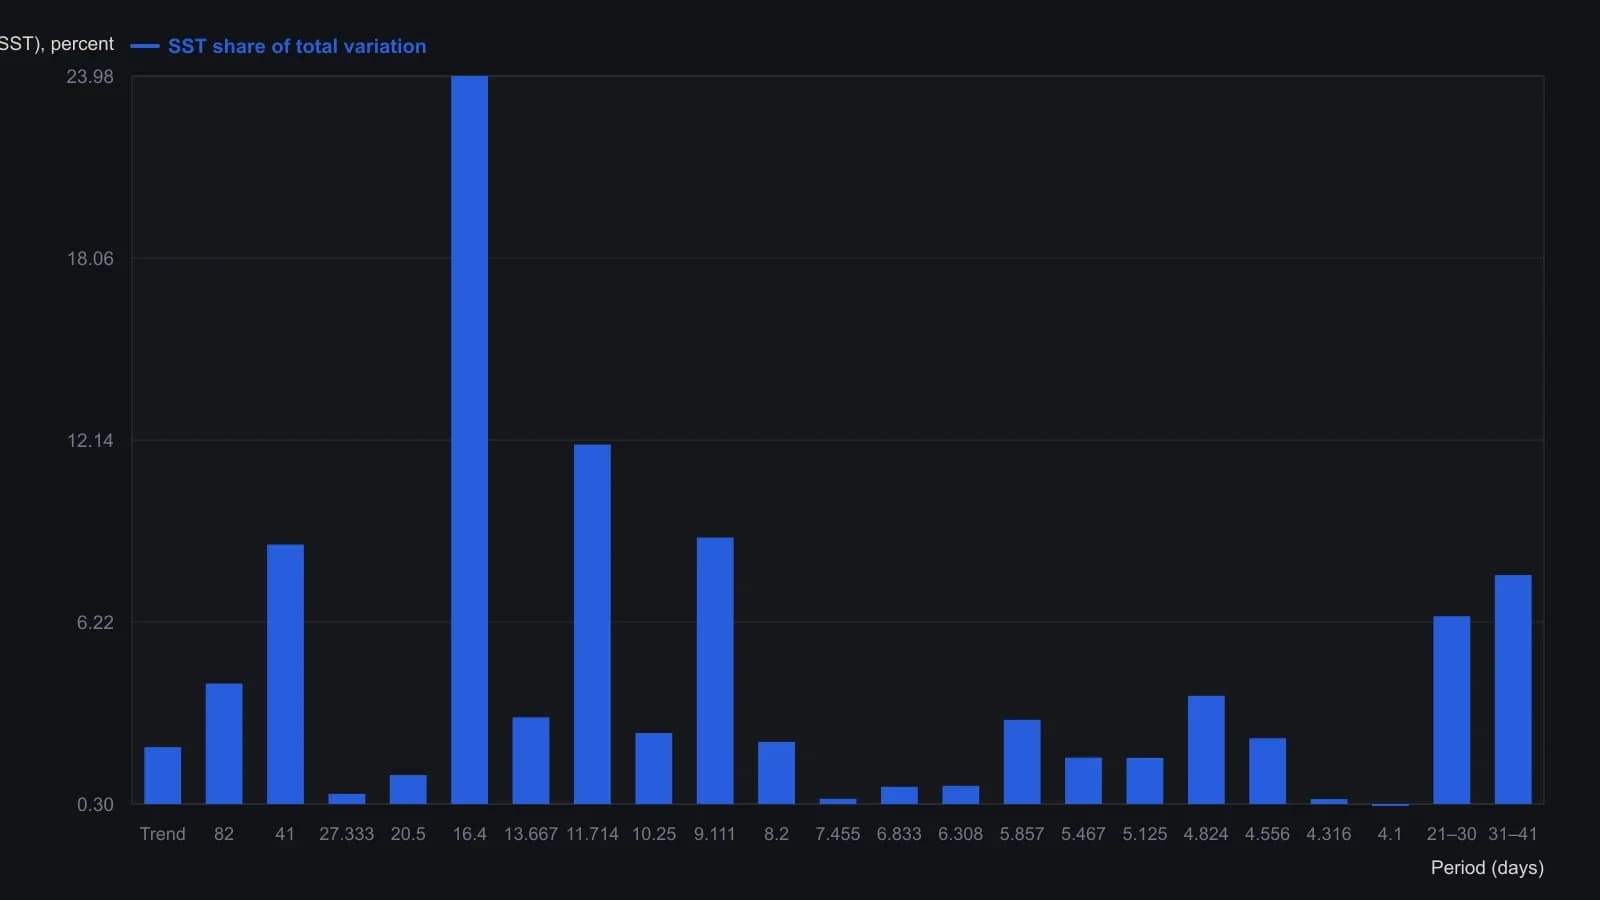
Ридли использовал 89 дневных закрытий и окно длиной 82 дня, которое сдвигалось по восьми позициям (дни 1–82 through 8–89). Частоты 21–30 и 31–41 в источнике сгруппированы. Критическое F на уровне 1% при (1, 6) степенях свободы равно 13.74; частоты 19 и 20 оказываются ниже него.
Отложенная выборка, полоса шума и следующий противоположный разворот
Правило оценки отбрасывает прогнозируемые изменения индекса в 2% или меньше. В разобранном примере подгонялась только история до 12 December 1991, а период 13 to 26 December 1991 был отложен для сравнения.
После прогноза точки разворота дополнительный ориентир оценки — следующий прогнозируемый разворот в противоположном направлении. Отрезки пути между разворотами рассматриваются как неинформативные для оценки метода.
Все разборы дорожки · 26 разборов
- 1982Критика моделей Фурье, Эллиотта и сезонных товарных моделей
- 1982Оценка получасовых пересечений с циклическими приорами и стопами
- 1984Построение спектральных прогнозов циклов на скользящем окне
- 1988Циклы Фурье против календарных сезонных режимов
- 1989Построение аналоговых циклических сигнатур по ценовым минимумам
- 1990Подгонки кривых не проходят тест прогноза
- 1991Аудит длины скользящей средней по спектрам Фурье
- 1991Фаза в замкнутой форме для спектров доминантного цикла
- 1993Оценка оконных спектральных прогнозов точек разворота индекса
- 1994Длина окна для спектральных прогнозов со скользящим окном
- 1994Построение спектров мощности и фазы WAMI
- 1994Проектирование моментум-фильтра, настроенного по Фурье
- 1994Алиасинг, утечка и считывание доминантного цикла по дискретизированным ценам
- 1995Построение lookback индикаторов по спектрам Фурье
- 1996Построение фазы из пары синуса и косинуса доминантного цикла
- 1999Синусоидальные псевдоинструменты для оценки индикаторов
- 2000Построение длины доминирующего цикла по фазе Hilbert
- 2000Построение адаптивных пробоев канала по измеренному периоду цикла
- 2005Вложение валютных цен в базис прогноза по сингулярному спектру
- 2005Построение рекуррентных прогнозов из сгруппированных спектральных компонент
- 2007Построение доминирующего цикла по преобразованным спектрам Фурье
- 2010Почему циклические индикаторы дают сбой при смене параметров
- 2019Построение фьючерсного моментума как скорости изменения, масштабированной на открытый интерес
- 2019Оценка доминирующего цикла и трендового фильтра по выборке, лагу и движению, которое они сохраняют
- 2020Построение времени оборота и срочности по фьючерсам
- 2020Отношение мощностей акций как фильтр тренда роста