2005выпуск C111-4
Построение рекуррентных прогнозов из сгруппированных спектральных компонент
Спектральное прогнозирование можно проверять как конструкцию. Выберите окно запаздывания, оставьте ведущие компоненты, сгруппируйте сходные колебания, назовите остаток, затем присоедините линейную рекуррентность и проверьте, где эта рекуррентность не может развернуться.
- Сначала выберите окно запаздывания. Удлиняйте его для сглаживания, укорачивайте к числу ведущих компонент при поиске скрытых периодов и задавайте кратным известному периоду при выделении периодических колебаний. Окно должно начинаться и заканчиваться примерно на одном уровне.
- Восстанавливайте только по ведущим эмпирическим ортогональным функциям. Усредните каждый элементарный паттерн поведения вдоль его косых диагоналей, чтобы получить восстановленные компоненты, сгруппируйте сходные колебания и рассматривайте оставшийся разрыв как остаток.
- Следующее значение формируйте линейным рекуррентным продолжением, используя предиктор, взятый из выбранных эмпирических ортогональных функций. Этот шаг нельзя применять, когда сумма квадратов элементов последней строки правой сингулярной матрицы равна единице или приближается к единице, и он не может развернуть локальное направление, унаследованное от окна.
- Если средние и масштабы столбцов были стандартизированы, чтобы траекторная матрица соответствовала стационарному разложению, после восстановления верните эти поправки.
Как следует читать сборку
Спектральный анализ в этом прочтении архива — это разложение упорядоченного ряда цены, объёма или широты рынка на ведущие компоненты, сгруппированные колебания и остаток, чтобы восстановление можно было сравнить с исходной траекторией. Сингулярный спектральный анализ — метод вложения с запаздыванием, который восстанавливает этот ряд из эмпирических ортогональных функций его траекторной матрицы и может быть ограничен ведущими компонентами для сглаживания или продолжения.
Редакторское прочтение: рассматривайте рабочий процесс как сборку, которую студенты могут проверить. Выберите окно запаздывания, оставьте только ведущие компоненты, сгруппируйте циклические остатки, назовите неиспользованный остаток, присоедините линейную рекуррентность и затем проверьте, где эта конструкция структурно неспособна развернуться.
Выберите окно запаздывания
Окно запаздывания — это длина вложения, которая задаёт, сколько запаздывающих состояний входит в траекторную матрицу и сколько предшествующих состояний затем использует предиктор. Длина окна — проектный выбор. Она велика, когда цель — сглаживание, укорачивается к числу ведущих компонент при поиске скрытых периодов и кратна известному периоду при выделении периодических колебаний.
Анализ Фурье входит в этот последний выбор. Это конструкция, учитывающая период: она привязывает окно запаздывания к кандидатным длинам циклов, чтобы после выделения ведущих компонент можно было отделить периодические, не обязательно гармонические, колебания.
Выбранное окно также должно начинаться и заканчиваться примерно на одном уровне.
Оставьте ведущие компоненты
Траекторная матрица, построенная по упорядоченным ценам, имеет постоянные значения вдоль косых диагоналей. Эту матрицу можно полностью восстановить по её сингулярному разложению. Для пригодного восстановления нужны только ведущие эмпирические ортогональные функции, а не полный набор.
Сингулярное разложение — это факторизация, которая даёт эти эмпирические ортогональные функции и их сингулярные значения. Ведущие компоненты — небольшой набор эмпирических ортогональных функций, связанных с наибольшими сингулярными значениями. Это части, которые используют для тренда, сгруппированного колебания или сглаживающего восстановления.
Превратите паттерны пространства запаздывания в ряд
Каждая восстановленная матрица — элементарный паттерн поведения в пространстве запаздывания. Она сводится к одномерной восстановленной компоненте усреднением вдоль косых диагоналей матрицы.
Исходный ряд равен сумме восстановленных компонент плюс остаток. Первая компонента отождествляется с нелинейным трендом с очень высокой точностью. Добавление дальнейших компонент вводит колебания. Более широкий набор ведущих компонент почти восстанавливает исходную траекторию.
Часовой ряд EURUSD, восстановленный по ведущим компонентам SSA
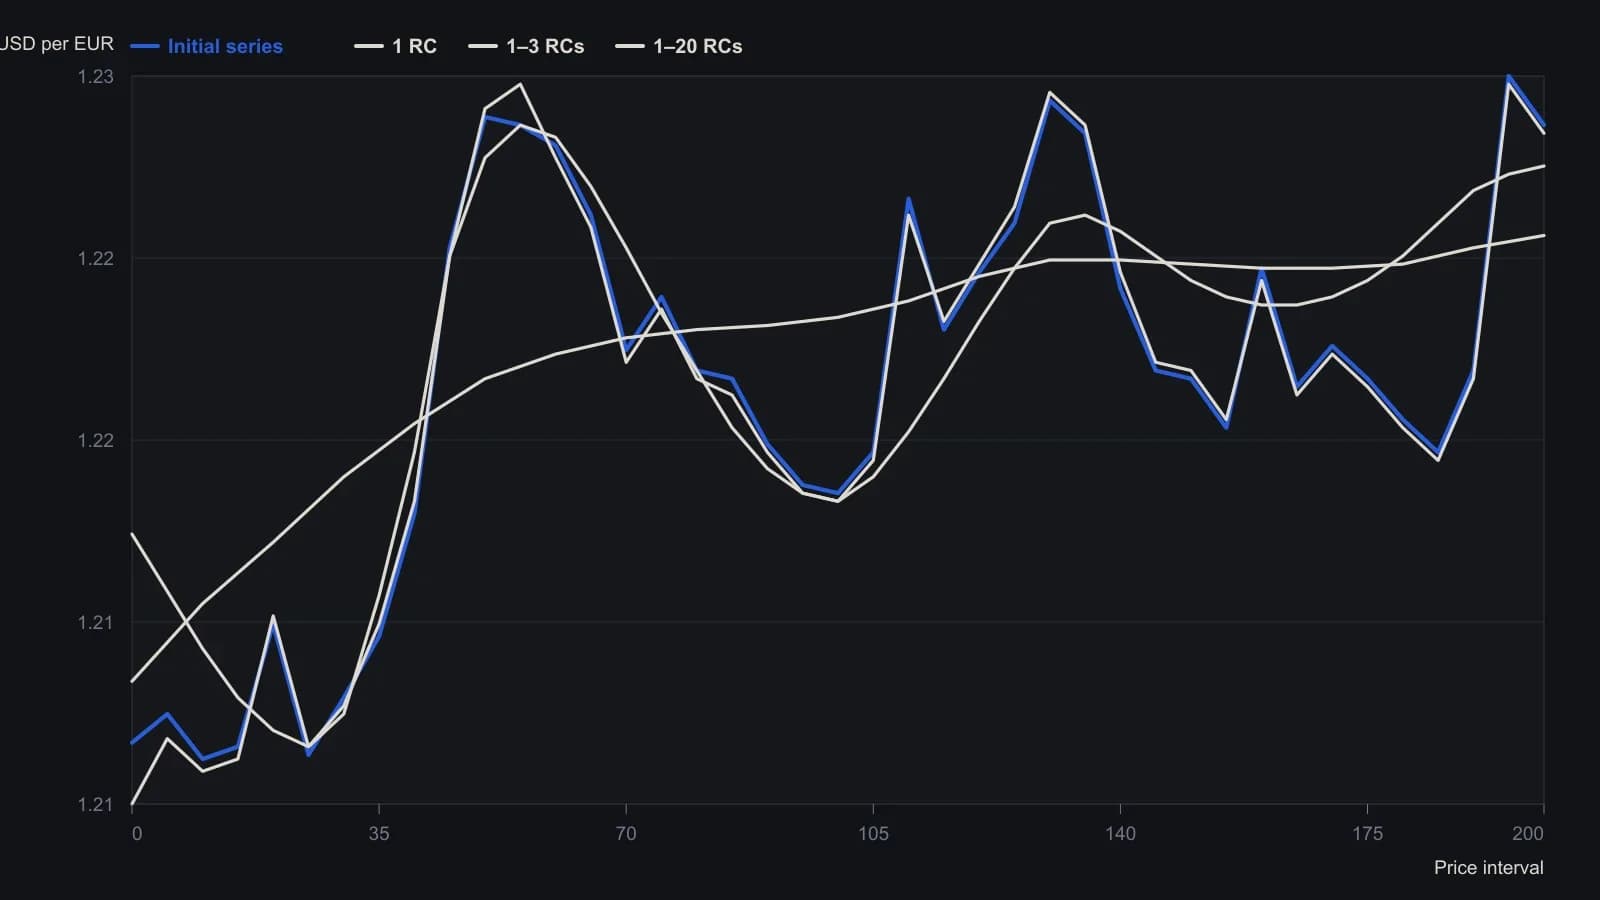
Источник относит около 99 процентов ведущего сингулярного числа к нелинейному тренду первой компоненты. Окно задержки m и длина ряда N на этой панели не напечатаны. Точки разворота верны лишь с точностью до нескольких пунктов, потому что ряды оцифрованы с графика, а не скопированы из таблицы.
Сгруппируйте циклические остатки
Восстановленные компоненты можно группировать так, чтобы выделить регулярные колебания сходной амплитуды или частоты. Иллюстрация архива объединяет в пары соседние компоненты, которые разделяют эту циклическую структуру, и затем соединяет эти группы с компонентой тренда.
Главная компонента — лишь промежуточная проекция. Соответствующая восстановленная компонента не хранит фазу, амплитуду или частоту как прямые атрибуты, поэтому эти свойства оценивают после восстановления и группировки, а не считывают с самой проекции.
Назовите неиспользованный остаток
Разрыв между исходным рядом и выбранным восстановлением рассматривается как остаточная вариация. Представленный анализ предполагает, что этот остаток — белый шум.
Редакторское прочтение: именование этого неиспользованного остатка — способ, которым статья сохраняет восстановление проверяемым. Всё, что не попало в тренд или в сгруппированное колебание, остаётся вне прогнозной конструкции.
Присоедините линейную рекуррентность
Значение следующего шага строится линейным рекуррентным продолжением. Это значение — взвешенная комбинация предыдущих состояний delay-minus-one. Эти веса хранятся в предикторе, взятом из выбранных эмпирических ортогональных функций.
Предиктор — это строка коэффициентов длиной на единицу меньше окна запаздывания, которая даёт веса продолжения.
Проверьте, где продолжение не может развернуться
Рекуррентное продолжение нельзя применять, когда сумма квадратов элементов последней строки правой сингулярной матрицы равна единице или приближается к единице.
Линейное продолжение наследует локальное направление выбранного окна. Сегмент с восходящей тенденцией даёт только восходящее продолжение. Оно не может породить нисходящую траекторию из тех же компонент.
Верните любую поправку масштаба
Поскольку разложение сформулировано для стационарных рядов, средние и масштабы столбцов траекторной матрицы можно стандартизировать до шага сингулярных значений и необходимо вернуть после восстановления.
Все разборы дорожки · 26 разборов
- 1982Критика моделей Фурье, Эллиотта и сезонных товарных моделей
- 1982Оценка получасовых пересечений с циклическими приорами и стопами
- 1984Построение спектральных прогнозов циклов на скользящем окне
- 1988Циклы Фурье против календарных сезонных режимов
- 1989Построение аналоговых циклических сигнатур по ценовым минимумам
- 1990Подгонки кривых не проходят тест прогноза
- 1991Аудит длины скользящей средней по спектрам Фурье
- 1991Фаза в замкнутой форме для спектров доминантного цикла
- 1993Оценка оконных спектральных прогнозов точек разворота индекса
- 1994Длина окна для спектральных прогнозов со скользящим окном
- 1994Построение спектров мощности и фазы WAMI
- 1994Проектирование моментум-фильтра, настроенного по Фурье
- 1994Алиасинг, утечка и считывание доминантного цикла по дискретизированным ценам
- 1995Построение lookback индикаторов по спектрам Фурье
- 1996Построение фазы из пары синуса и косинуса доминантного цикла
- 1999Синусоидальные псевдоинструменты для оценки индикаторов
- 2000Построение длины доминирующего цикла по фазе Hilbert
- 2000Построение адаптивных пробоев канала по измеренному периоду цикла
- 2005Вложение валютных цен в базис прогноза по сингулярному спектру
- 2005Построение рекуррентных прогнозов из сгруппированных спектральных компонент
- 2007Построение доминирующего цикла по преобразованным спектрам Фурье
- 2010Почему циклические индикаторы дают сбой при смене параметров
- 2019Построение фьючерсного моментума как скорости изменения, масштабированной на открытый интерес
- 2019Оценка доминирующего цикла и трендового фильтра по выборке, лагу и движению, которое они сохраняют
- 2020Построение времени оборота и срочности по фьючерсам
- 2020Отношение мощностей акций как фильтр тренда роста