1991выпуск C031-5
Аудит длины скользящей средней по спектрам Фурье
Анализ Фурье представлен как способ просмотреть циклическое содержание и выбрать длины трендследящих индикаторов, при этом его прогнозное применение описано как ограниченное. Редакторская интерпретация: требовать регулярные, неразмытые впадины, прежде чем называть доминирующий цикл, затем переводить эту длину в среднюю полуцикла и оценивать сглаживатель по ценовой траектории.
- Анализ Фурье представлен как способ просмотреть циклическое содержание и выбрать длины трендследящих индикаторов. Его прогнозное применение описано как ограниченное.
- Впадины между спектральными пиками рассматриваются как частоты среза, выбираемые на глаз. Средняя полуцикла описана как удаляющая циклическое содержание короче этого среза.
- После того как длина цикла считана со спектра, предписанная проверка — разделить её пополам, нанести среднюю на ценовые бары и допустить небольшие корректировки, включая разные длины на растущем и падающем рынках.
- Анализ Фурье описан как более полезный на долгосрочных рядах, тогда как методы максимальной энтропии предпочтительны для краткосрочной циклической структуры.
Просмотрите циклическое содержание, затем выберите длину
Анализ Фурье ценового ряда представлен как способ просмотреть циклическое содержание и выбрать длины трендследящих индикаторов. Метод разлагает упорядоченный ценовой ряд на компоненты амплитуда–частота, чтобы можно было просмотреть циклическое содержание. Прогнозное применение того же разложения описано как ограниченное.
Впадины среза и средняя полуцикла
Спектральный анализ читает структуру амплитуда–частота, чтобы судить, насколько регулярны, резки или размыты циклические компоненты. Впадины между спектральными пиками рассматриваются как частоты среза, выбираемые на глаз. Частота среза — это впадина, выбранная между пиками. Циклы короче этой впадины — то содержание, которое средняя полуцикла должна подавить.
Средняя полуцикла — это скользящая средняя, чей период обзора равен половине выявленной длины цикла, используемая как кандидатный трендовый фильтр. Эта средняя описана как удаляющая циклическое содержание короче среза. Шаг убирает тренд более коротких циклических колебаний, чтобы более длинную линию тренда можно было оценивать относительно точек разворота. Спектральное размытие — это широкая, плохо разделённая энергия на графике амплитуда–частота. Оно рассматривается как слабое свидетельство пригодной длины цикла.
Регулярные спектры против размытых спектров
График амплитуда–частота декабрьских цен Euro описан как показывающий относительно регулярные интервалы пиков и впадин, хотя перечисленные длины циклов не были точными гармониками половинной длины. В этом примере Euro короткая средняя полуцикла на одном отмеченном срезе описана как устраняющая циклическое содержание близких более коротких циклов. Более длинные средние Euro описаны как близкие к спектральным длинам, тогда как более короткий компонент назван слабым относительно гораздо более длинного цикла и размытым относительно соседнего цикла.
Дневные спектры декабрьских Treasury-bond показывают меньшую регулярность, чем случай Euro. Короткий цикл остаётся видимым, тогда как более длинный перечисленный признак появляется только вблизи соседней длины. Недельные спектры облигаций описаны как примерно совпадающие с дневными длинами циклов на самых ранних отмеченных точках, с более слабым перегибом на большей длине.
График амплитуда–частота S&P описан как имеющий резко очерченные впадины. Графики Deutschemark и crude-oil описаны как размытые, с малой структурой за пределами первых пиков.
Впадины отсечки S&P и длины полуциклов
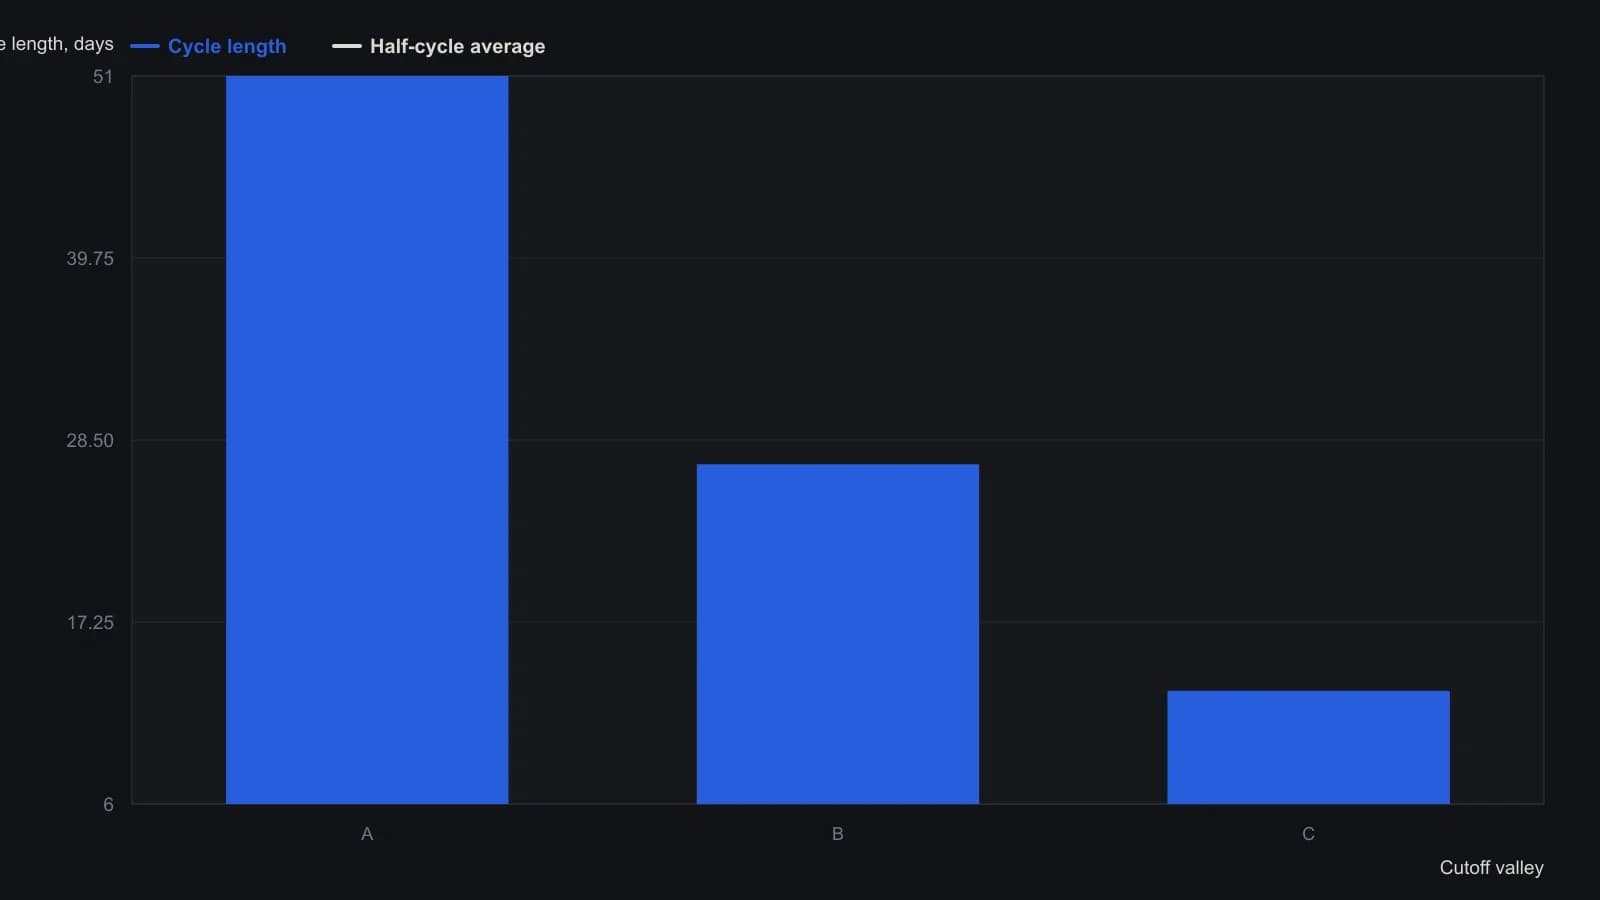
Впадины отсечки намечались на глаз между спектральными пиками, поэтому печатные длины уже включают это усмотрение. В основном тексте C указан как 13 дней; подпись к рисунку даёт 12. Таблица на рисунке — 13 / полуцикл 6.
Оценивайте сглаживатель по ценовой траектории
Доминирующий цикл — это сравнительно заметный спектральный пик, чья длина может задать сглаживатель или фильтр. После того как длины циклов считаны со спектра, предписанная проверка — разделить эти длины пополам, нанести полученные средние на ценовые бары и допустить небольшие корректировки на несколько периодов, включая разные длины на растущем и падающем рынках.
Долгосрочные ряды и краткосрочная структура
Анализ Фурье описан как более полезный на долгосрочных рядах, тогда как методы максимальной энтропии предпочтительны для краткосрочной циклической структуры.
Все разборы дорожки · 26 разборов
- 1982Критика моделей Фурье, Эллиотта и сезонных товарных моделей
- 1982Оценка получасовых пересечений с циклическими приорами и стопами
- 1984Построение спектральных прогнозов циклов на скользящем окне
- 1988Циклы Фурье против календарных сезонных режимов
- 1989Построение аналоговых циклических сигнатур по ценовым минимумам
- 1990Подгонки кривых не проходят тест прогноза
- 1991Аудит длины скользящей средней по спектрам Фурье
- 1991Фаза в замкнутой форме для спектров доминантного цикла
- 1993Оценка оконных спектральных прогнозов точек разворота индекса
- 1994Длина окна для спектральных прогнозов со скользящим окном
- 1994Построение спектров мощности и фазы WAMI
- 1994Проектирование моментум-фильтра, настроенного по Фурье
- 1994Алиасинг, утечка и считывание доминантного цикла по дискретизированным ценам
- 1995Построение lookback индикаторов по спектрам Фурье
- 1996Построение фазы из пары синуса и косинуса доминантного цикла
- 1999Синусоидальные псевдоинструменты для оценки индикаторов
- 2000Построение длины доминирующего цикла по фазе Hilbert
- 2000Построение адаптивных пробоев канала по измеренному периоду цикла
- 2005Вложение валютных цен в базис прогноза по сингулярному спектру
- 2005Построение рекуррентных прогнозов из сгруппированных спектральных компонент
- 2007Построение доминирующего цикла по преобразованным спектрам Фурье
- 2010Почему циклические индикаторы дают сбой при смене параметров
- 2019Построение фьючерсного моментума как скорости изменения, масштабированной на открытый интерес
- 2019Оценка доминирующего цикла и трендового фильтра по выборке, лагу и движению, которое они сохраняют
- 2020Построение времени оборота и срочности по фьючерсам
- 2020Отношение мощностей акций как фильтр тренда роста