1994выпуск C121-12
Алиасинг, утечка и считывание доминантного цикла по дискретизированным ценам
Редакторское пояснение: прогноз доминантного цикла готов только после того, как тот же упорядоченный ряд повторно прочитан на более грубом интервале дискретизации и после явного выбора окна и способа детрендинга, чтобы пик Фурье можно было считать устойчивым ритмом, а не артефактом выборки.
- Дискретизация по дневным или недельным закрытиям вместо каждой сделки может сместить истинные высокочастотные циклы из-за алиасинга, поэтому спектральный пик по выборкам баров может не совпадать с циклом в недискретизированном ряде.
- Окно boxcar даёт утечку, потому что конечный вырез размазывает каждую истинную линию в sinc-подобную форму, которая может слить соседние компоненты так, что их положения нельзя разделить.
- В ответе сообщается, что дневной, четырёхдневный и пятидневный ресемплинг того же ряда оставил низкочастотный спектр и частоты пиков наибольшей мощности практически без изменений.
- Редакторское: считать прогноз доминантного цикла готовым только после такого более грубого повторного чтения и после указания окна и способа детрендинга.
Дискретизация может сместить цикл
Дискретизация ценового ряда по дневным или недельным закрытиям вместо каждой сделки может сместить истинные высокочастотные циклы из-за алиасинга. Спектральный пик, снятый с выборки баров, может не совпадать с циклом, присутствующим в недискретизированном ряде.
Поскольку это смещение зависит от данных, одна критика считает опубликованные недельные оценки частотных компонент в 7 и 15 градусов, а также в 8 и 34 градуса, неверными на неизвестную величину.
Та же критика требует тиковых входных данных, фильтра нижних частот против алиасинга и только затем анализа Фурье или спектрального анализа. Анализ уже прореженных закрытий описывается как дающий ошибочные положения циклов.
Прямоугольный вырез даёт утечку
Прямоугольное окно извлечения даёт утечку, потому что умножение во времени есть свёртка по частоте. Это окно boxcar размазывает каждую истинную линию в sinc-подобную форму. Соседние компоненты могут слиться так, что их положения нельзя разделить. Это размазывание и есть спектральная утечка.
Сглаживающие окна типа Hanning описываются как средства контроля утечки, а не как приём, цель которого лишь свести концы сегмента к нулю.
Повторное чтение того же ряда на более грубых барах
В ответе сообщается, что дневная дискретизация, четырёхдневная дискретизация и четырёхдневное усреднение с последующим ресемплингом волатильного ряда наличных цен оставили низкочастотный спектр и частоты пиков наибольшей мощности практически без изменений.
На 337-дневном ряде дневных закрытий интересующая мощность Фурье лежала в нижней четверти дискретизированных частот. Линии доминантного цикла и триггерной частоты на 6 и 18 бинах пересчитывались примерно в 11 и 32 градуса в неделю.
Пятидневный ресемплинг того же ряда дал пересчитанные пики около 11 и 31 градуса в неделю. В ответе это расценили как отсутствие существенного эффекта высокочастотного алиасинга и как меньшую проблему, чем выбор интервала данных.
Окно, детрендинг и именованные lookback
В ответе утверждается, что окно Hanning или сходное оконное взвешивание необходимо перед анализом Фурье недетрендированного трендового ряда. После детрендинга предпочтительнее может быть окно Hamming, которое сильнее взвешивает концы. Само оконное взвешивание сливает соседние линии и может сделать спектр размытым даже без удалённой утечки.
Процедура канала цикла принимает 80-дневное центрированное среднее как доминантную промежуточную длительность и 20-дневное центрированное среднее как ближайший цикл, считывая вероятный разворот, когда внутренний канал встречается с внешним.
Повторное считывание FDPM/Фурье на более грубой шкале, late 1992–April 1994
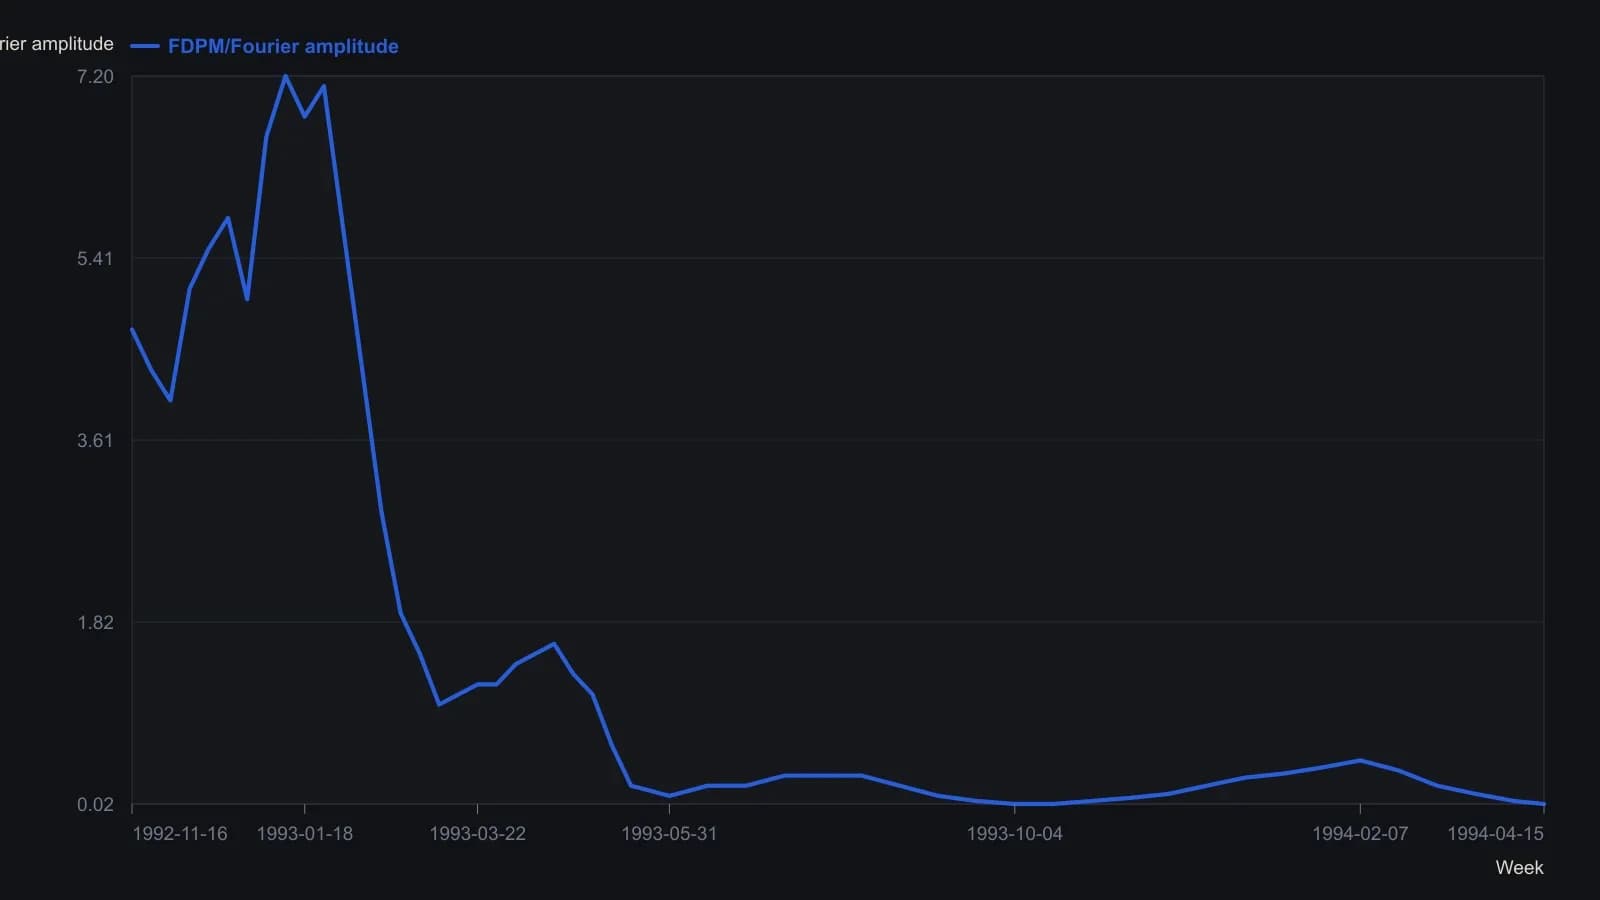
Высоты столбиков — приблизительные отсчёты по сетке 1.00. До May 1993 каждый недельный столбик различим; после этого столбики лежат у базовой линии и снимаются по подписанным месячным меткам, а не выдумываются по одному.
Все разборы дорожки · 26 разборов
- 1982Критика моделей Фурье, Эллиотта и сезонных товарных моделей
- 1982Оценка получасовых пересечений с циклическими приорами и стопами
- 1984Построение спектральных прогнозов циклов на скользящем окне
- 1988Циклы Фурье против календарных сезонных режимов
- 1989Построение аналоговых циклических сигнатур по ценовым минимумам
- 1990Подгонки кривых не проходят тест прогноза
- 1991Аудит длины скользящей средней по спектрам Фурье
- 1991Фаза в замкнутой форме для спектров доминантного цикла
- 1993Оценка оконных спектральных прогнозов точек разворота индекса
- 1994Длина окна для спектральных прогнозов со скользящим окном
- 1994Построение спектров мощности и фазы WAMI
- 1994Проектирование моментум-фильтра, настроенного по Фурье
- 1994Алиасинг, утечка и считывание доминантного цикла по дискретизированным ценам
- 1995Построение lookback индикаторов по спектрам Фурье
- 1996Построение фазы из пары синуса и косинуса доминантного цикла
- 1999Синусоидальные псевдоинструменты для оценки индикаторов
- 2000Построение длины доминирующего цикла по фазе Hilbert
- 2000Построение адаптивных пробоев канала по измеренному периоду цикла
- 2005Вложение валютных цен в базис прогноза по сингулярному спектру
- 2005Построение рекуррентных прогнозов из сгруппированных спектральных компонент
- 2007Построение доминирующего цикла по преобразованным спектрам Фурье
- 2010Почему циклические индикаторы дают сбой при смене параметров
- 2019Построение фьючерсного моментума как скорости изменения, масштабированной на открытый интерес
- 2019Оценка доминирующего цикла и трендового фильтра по выборке, лагу и движению, которое они сохраняют
- 2020Построение времени оборота и срочности по фьючерсам
- 2020Отношение мощностей акций как фильтр тренда роста