2000выпуск C111-6
Построение адаптивных пробоев канала по измеренному периоду цикла
Конструкция пробоя канала может задавать lookback входа и выхода как кратные доминирующего цикла, оценённого по Гильберту, если фиксированные входные параметры lookback оставлены равными нулю. Тот же итоговый период затем корректирует ошибку амплитуды Гильберта на следующем баре и используется ордерами на покупку и выход соответствующего сигнала.
- Если фиксированные входные параметры lookback оставлены равными нулю, lookback входа и выхода задаются как кратные периода, оценённого по Гильберту.
- Двумерная схема нумерации Гильберта снижает объём вычислений, но вносит ошибку квадратурной амплитуды, которую компенсируют линейным членом по частоте предыдущего бара.
- Гомодинный дискриминатор считывает однобаровое изменение фазы как длину цикла после того, как синфазная и квадратурная пара сдвигается по фазе вперёд и сглаживается.
- Итоговый период ограничивается по величине изменения, зажимается в диапазоне от 6 до 50 баров, экспоненциально сглаживается и затем повторно используется адаптивными средними, индикаторами Sinewave и соответствующим сигналом пробоя канала.
Общая оценка периода
Доминирующий цикл — это медленно меняющаяся длина рыночного цикла, оцениваемая по недавним наблюдениям цены и используемая, чтобы задать масштаб последующих расчётов. В данной конструкции итоговый период не является отдельным оверлеем. Он повторно используется, чтобы компенсировать искажение амплитуды Гильберта на следующем баре, управлять адаптивными средними или индикаторами Sinewave и передавать простому сигналу пробоя канала.
Конструкция пробоя канала может задавать lookback входа и выхода как кратные периода, оценённого по Гильберту, если фиксированные входные параметры lookback оставлены равными нулю. Эти окна — адаптивные lookback: длина канала или средней, выраженная как кратное измеренного периода, а не как фиксированное число баров.
S&P 500 с суммарными 34-дневным и 91-дневным циклами
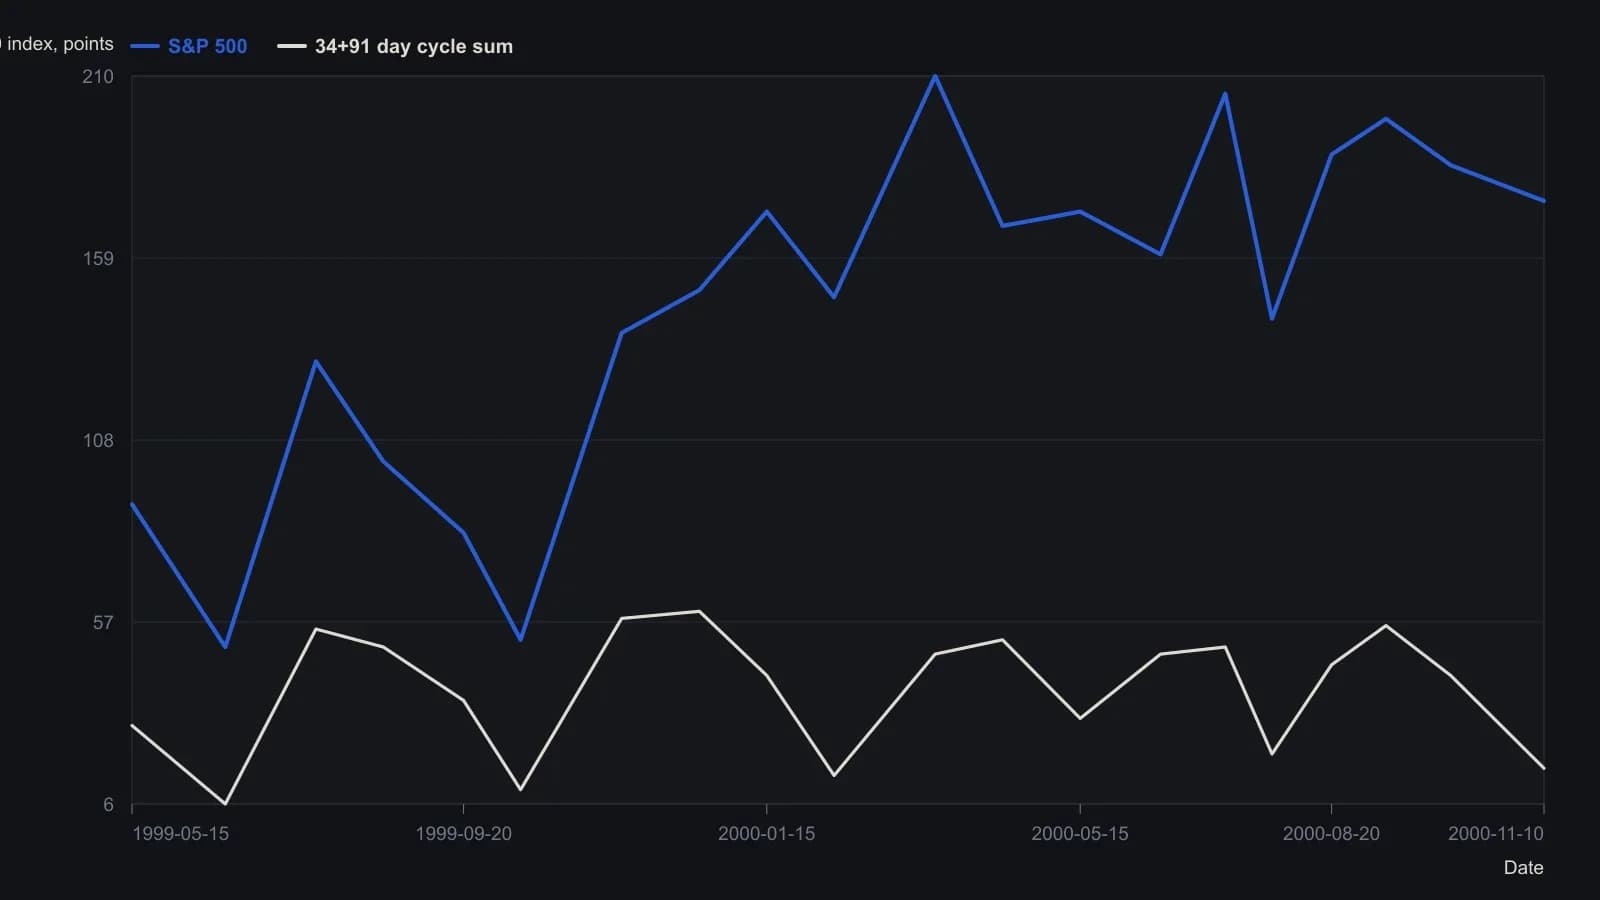
WAVEWI$E построил Cycle1 как 91-дневный @CYCLE с привязкой к 28 January 1999 и Cycle2 как 34-дневный @CYCLE с привязкой к 10 August 1999; нижняя зелёная волна — их сумма. Печатный рисунок доходит до mid-September 2000 и продлён вперёд, чтобы показать следующую расчётную впадину. Значения оцифрованы с растра по размеченной оси 0–228.14, поэтому точки разворота приблизительны, а свечи early-1999 труднее отделить от символов циклов.
Сглаживание и детрендинг перед преобразованием
Функция периода сначала применяет четырёхбаровую взвешенную скользящую среднюю, лаг которой описан как один бар, затем детрендирует результат. Шаг детрендинга необходим, потому что преобразованию Гильберта нужен детрендированный вход.
Синфазная и квадратурная составляющие
Анализ Фурье в данном контексте — это разложение упорядоченного ценового ряда на синфазную и квадратурную составляющие, чтобы однобаровое изменение фазы можно было считать периодом цикла. После расчёта квадратуры с лагом в три бара синфазная составляющая берётся как детрендированный ряд, задержанный на три бара.
Затем пара сдвигается по фазе вперёд и сглаживается экспоненциальной средней с alpha 0.15 перед умножением. Сначала снижается шум, и только затем формируется комплексное произведение.
Считывание периода гомодинным дискриминатором
Гомодинный дискриминатор оценивает период, умножая комплексный сигнал на его однобаровый лаг и считывая однобаровое изменение фазы как длину цикла. Умножение даёт биение нулевой частоты, скорость фазы которого и есть эта длина цикла. Оценщик представлен как предпочтительный в условиях низкого отношения сигнал/шум.
Компенсация ошибки амплитуды Гильберта
Двумерная схема нумерации Гильберта, снижающая объём вычислений, также вносит амплитудную ошибку в квадратурную составляющую. Эту ошибку компенсируют линейным членом по частоте предыдущего бара. Компенсация амплитуды — это именно такая коррекция: она применяется, чтобы вычислительно дешёвое преобразование Гильберта не искажало оценку периода.
Член предыдущего бара обоснован допущением конструкции: период цикла не может резко измениться от одного бара к следующему. Итоговый период затем записывается обратно в шаг компенсации следующего бара.
Ограничения итогового периода
Итоговый период ограничивается по величине изменения, зажимается в диапазоне от 6 до 50 баров и экспоненциально сглаживается. После этих ограничений он повторно используется, чтобы компенсировать искажение амплитуды Гильберта на следующем баре и управлять адаптивными средними или индикаторами Sinewave.
Задание размера канала по той же оценке
Соответствующий сигнал строится как простой пробой канала, чьи ордера на покупку и выход потребляют выход функции HilbertPeriod. Если фиксированные входные параметры lookback оставлены равными нулю, эти ордера наследуют lookback входа и выхода как кратные того же периода, оценённого по Гильберту.
Указано, что отображаемый индикатор канала Гильберта использует те же входы и ту же максимальную настройку опорного бара, что и соответствующий сигнал после того, как эти входы оптимизированы. Поэтому график и ордера строятся из одной функции периода, а не из второго, независимого окна.
Все разборы дорожки · 26 разборов
- 1982Критика моделей Фурье, Эллиотта и сезонных товарных моделей
- 1982Оценка получасовых пересечений с циклическими приорами и стопами
- 1984Построение спектральных прогнозов циклов на скользящем окне
- 1988Циклы Фурье против календарных сезонных режимов
- 1989Построение аналоговых циклических сигнатур по ценовым минимумам
- 1990Подгонки кривых не проходят тест прогноза
- 1991Аудит длины скользящей средней по спектрам Фурье
- 1991Фаза в замкнутой форме для спектров доминантного цикла
- 1993Оценка оконных спектральных прогнозов точек разворота индекса
- 1994Длина окна для спектральных прогнозов со скользящим окном
- 1994Построение спектров мощности и фазы WAMI
- 1994Проектирование моментум-фильтра, настроенного по Фурье
- 1994Алиасинг, утечка и считывание доминантного цикла по дискретизированным ценам
- 1995Построение lookback индикаторов по спектрам Фурье
- 1996Построение фазы из пары синуса и косинуса доминантного цикла
- 1999Синусоидальные псевдоинструменты для оценки индикаторов
- 2000Построение длины доминирующего цикла по фазе Hilbert
- 2000Построение адаптивных пробоев канала по измеренному периоду цикла
- 2005Вложение валютных цен в базис прогноза по сингулярному спектру
- 2005Построение рекуррентных прогнозов из сгруппированных спектральных компонент
- 2007Построение доминирующего цикла по преобразованным спектрам Фурье
- 2010Почему циклические индикаторы дают сбой при смене параметров
- 2019Построение фьючерсного моментума как скорости изменения, масштабированной на открытый интерес
- 2019Оценка доминирующего цикла и трендового фильтра по выборке, лагу и движению, которое они сохраняют
- 2020Построение времени оборота и срочности по фьючерсам
- 2020Отношение мощностей акций как фильтр тренда роста