1984выпуск C051-10
Построение спектральных прогнозов циклов на скользящем окне
Конструкция спектрального анализа на скользящем окне оценивает функцию частотной характеристики на стационарном оконном ценовом ряде, обращает её в прогноз свёрткой и сохраняет только те прогнозируемые развороты, которые превышают допуск несистематической компоненты прогноза на отложенных наблюдениях.
- Сначала оценивают числовые соотношения между историческими наблюдениями, затем применяют эти параметры, чтобы сформировать будущие значения того же одномерного ценового ряда.
- Удаляют или моделируют тренд и строго периодические циклы, чтобы оконный ряд удовлетворял стационарности, затем сдвигают окно фиксированной длины на одно наблюдение за шаг, чтобы получить спектральные выборки.
- Подгоняют статистически независимые частоты по одной, выполняют обратное преобразование функции частотной характеристики и формируют прогноз свёрткой с систематической циклической частью и несистематической компонентой прогноза.
- Совпадение доминирующих циклов трактуют как ожидаемый рост или снижение только тогда, когда прогнозируемое движение превышает допуск на несистематическую ошибку. Конструкция нацелена на смены направления, а не на точечные цены.
Оценить, затем спроецировать
Спектральная конструкция — это двухэтапный алгоритм. Сначала оценивают числовые соотношения между историческими наблюдениями. Затем эти параметры применяют, чтобы сформировать будущие значения того же одномерного ценового ряда.
Процедура спектрального анализа на скользящем окне выполняет эту работу в частотной области. Она скользит окном фиксированной длины вдоль одного упорядоченного ценового ряда, оценивает параметры по каждой частоте и обращает их, чтобы сформировать прогноз.
Оценки параметров методом наименьших квадратов во временной области смещены из-за автокорреляции. Удлинение исторической выборки это смещение не устраняет.
Представить цены как циклы
В частотном представлении в стиле Фурье цены трактуют как синусоидальные циклы, заданные частотой, амплитудой и фазой. Компоненте протяжённостью 20 дней присваивают частоту 1/20 цикла в день.
Сформировать окна, которые можно оценить
Поскольку экономический ряд нельзя повторить как контролируемый эксперимент, окно заранее заданной длины сдвигают на одно наблюдение за шаг, чтобы получить дополнительные оконные ряды для спектральной оценки.
Тренды и строго периодические циклы удаляют или моделируют в частотной области, чтобы оконный ряд мог удовлетворять стационарности. Стационарность — это рабочее условие отсутствия систематического изменения среднего или дисперсии. Когда это условие выполняется, частотные компоненты можно считать независимыми.
Оценить функцию частотной характеристики
Когда оконный ряд стационарен, частоты компонент считают статистически независимыми. Оценка идёт частота за частотой. Полученную функцию частотной характеристики подвергают обратному преобразованию во временную область.
Сформировать прогноз свёрткой
Прогноз формируют свёрткой прошлых значений ряда с оценёнными параметрами. Этот прогноз свёрткой трактуют как систематическую циклическую часть плюс несистематическую компоненту прогноза. Несистематическая компонента прогноза — это остаточная доля, относимая к ошибке измерения, пропущенным переменным и экзогенным шокам, а не к оценённой циклической структуре.
В разобранной конструкции 100 дневных закрытий промышленного индекса разделили на 51 день для оценки и 49 дней, отложенных для сравнения. Оценка использовала однодневное дифференцирование и 19 окон, а траекторию уровней восстанавливали обратным дифференцированием.
Сохранять развороты, а не точечные цены
Сгруппированные абсолютные ошибки прогноза не обязательно росли по мере удлинения горизонта, поэтому конструкция нацелена на выявление смен направления, а не на точное указание будущих цен.
Когда оценённые циклы компонент проецируются как совпадающие в одном направлении, конструкция интерпретирует это совпадение доминирующих циклов как ожидаемый рост или снижение при условии, что прогнозируемое движение превышает допуск на несистематическую ошибку.
Ошибки прогноза MWS на отложенной выборке сосредоточены ниже 2 процентов
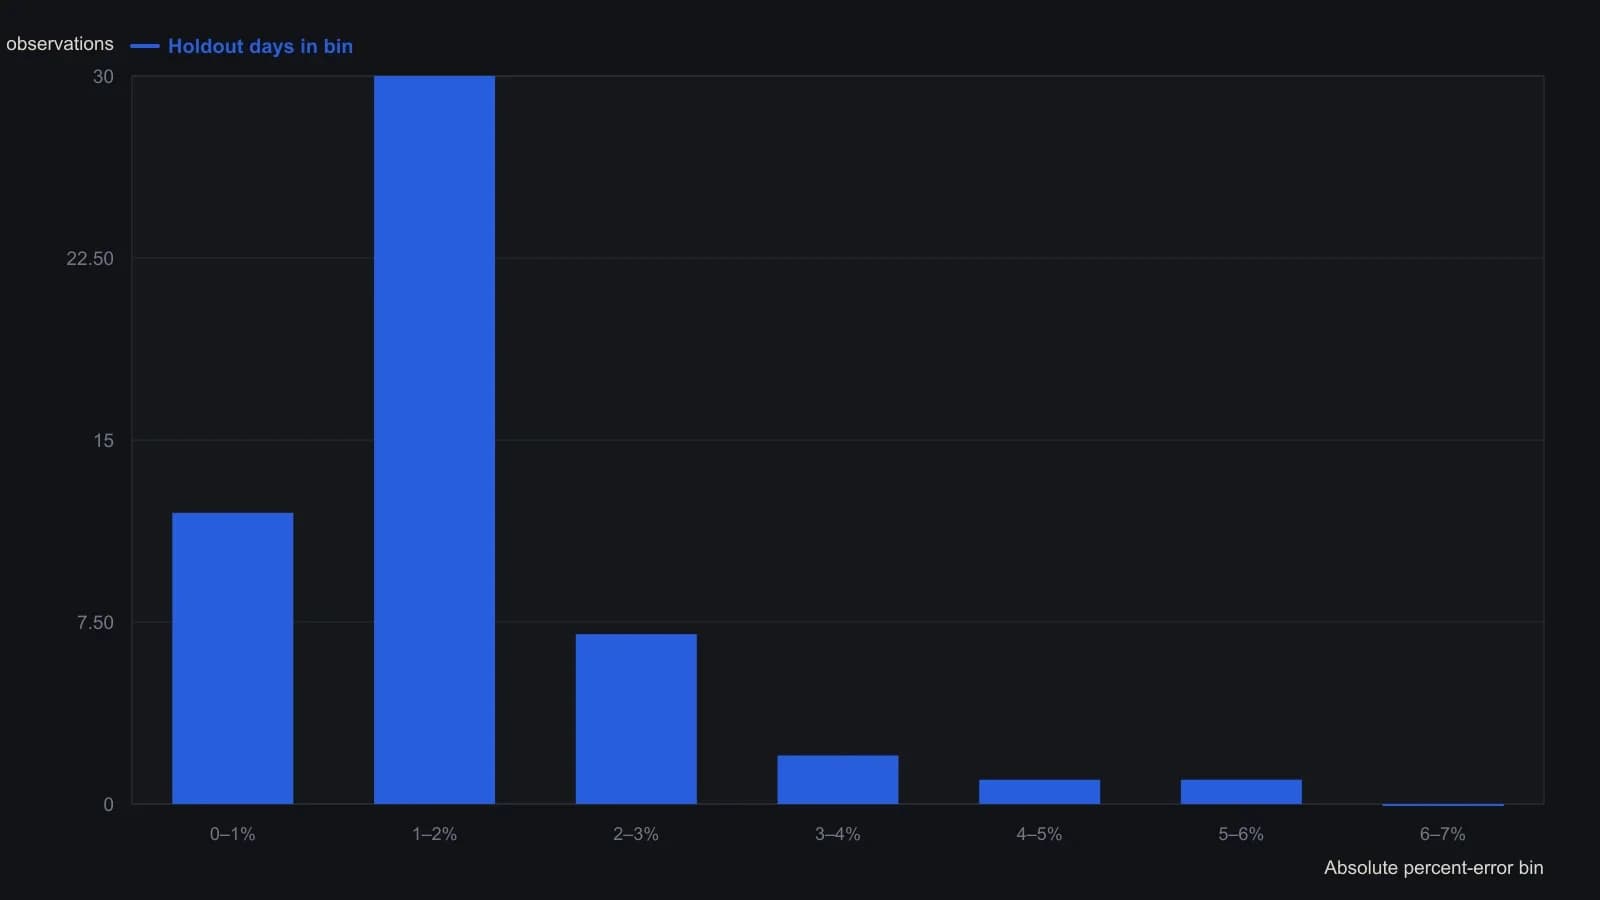
Ridley игнорирует знак каждой ошибки и группирует 49 дней отложенной выборки в интервалы по 1 проценту. Он приводит 49-дневную процентную MSE примерно как 2 процента и говорит, что лишние знаки после запятой следует округлить. Высоты — приблизительные отсчёты по грубому инвертированному скану и могут отличаться на один-два отсчёта.
Все разборы дорожки · 26 разборов
- 1982Критика моделей Фурье, Эллиотта и сезонных товарных моделей
- 1982Оценка получасовых пересечений с циклическими приорами и стопами
- 1984Построение спектральных прогнозов циклов на скользящем окне
- 1988Циклы Фурье против календарных сезонных режимов
- 1989Построение аналоговых циклических сигнатур по ценовым минимумам
- 1990Подгонки кривых не проходят тест прогноза
- 1991Аудит длины скользящей средней по спектрам Фурье
- 1991Фаза в замкнутой форме для спектров доминантного цикла
- 1993Оценка оконных спектральных прогнозов точек разворота индекса
- 1994Длина окна для спектральных прогнозов со скользящим окном
- 1994Построение спектров мощности и фазы WAMI
- 1994Проектирование моментум-фильтра, настроенного по Фурье
- 1994Алиасинг, утечка и считывание доминантного цикла по дискретизированным ценам
- 1995Построение lookback индикаторов по спектрам Фурье
- 1996Построение фазы из пары синуса и косинуса доминантного цикла
- 1999Синусоидальные псевдоинструменты для оценки индикаторов
- 2000Построение длины доминирующего цикла по фазе Hilbert
- 2000Построение адаптивных пробоев канала по измеренному периоду цикла
- 2005Вложение валютных цен в базис прогноза по сингулярному спектру
- 2005Построение рекуррентных прогнозов из сгруппированных спектральных компонент
- 2007Построение доминирующего цикла по преобразованным спектрам Фурье
- 2010Почему циклические индикаторы дают сбой при смене параметров
- 2019Построение фьючерсного моментума как скорости изменения, масштабированной на открытый интерес
- 2019Оценка доминирующего цикла и трендового фильтра по выборке, лагу и движению, которое они сохраняют
- 2020Построение времени оборота и срочности по фьючерсам
- 2020Отношение мощностей акций как фильтр тренда роста