1993выпуск C031-13
Lead-lag сглаживание для построения недельного трендового канала
Недельные трендовые каналы можно строить из фильтра данных, чей лаг фильтра компенсируется до измерения ширины. Границы тогда получаются из центральной линии lead-lag плюс или минус масштабированный modified-sigma, а нижняя граница сравнивается с более длинным экспоненциальным трендовым фильтром.
- Фильтры, используемые для построения трендового канала, оценивают по двум противоположным свойствам: насколько они гасят краткосрочный шум и на сколько баров они отстают от входного ряда.
- Lead-lag фильтр применяет коррекцию первого порядка после экспоненциального сглаживания, так что чистый лаг можно компенсировать, а тот же alpha по-прежнему задаёт гладкость.
- Недельная ширина modified-sigma усредняет пять квадратов отклонений от ряда lead-lag, а затем усредняет эти дисперсии по 13 наблюдениям.
- Рекомендуемое недельное построение использует длину lead/lag от 6 до 8, множитель ширины от 2.3 до 2.6 и более длинную экспоненциальную среднюю как трендовый фильтр в сравнении с нижней границей.
Гашение шума против лага фильтра
Фильтры, используемые для построения трендового канала, оценивают по двум противоположным свойствам: насколько они гасят краткосрочный шум и на сколько баров они отстают от входного ряда. Лаг фильтра — это то число баров, когда сглаживатель строится по последнему закрытию. Фильтр данных — это правило, которое превращает упорядоченный ценовой ряд в сглаживатель, используемый как центральная линия или как вход для меры ширины.
Согласование лага простой и экспоненциальной средних
Простая скользящая средняя длины N отстаёт от входа на (N-1)/2 баров, поэтому семибарная средняя опаздывает на три бара при построении по текущему закрытию. Экспоненциальное сглаживание — это рекурсивная средняя, которая обновляется на долю alpha от разрыва между последним наблюдением и предыдущей средней. Экспоненциальная скользящая средняя отстаёт на (1/alpha)-1, а задание alpha равным 2/(N+1) согласует лаг с N-барной простой средней.
Lead-lag фильтр для центральной линии
Применение коррекции первого порядка с gamma, равным 2(alpha-1), после экспоненциального сглаживателя даёт lead-lag фильтр, чей чистый лаг можно компенсировать, а тот же alpha по-прежнему задаёт сглаживание. Lead-lag фильтр и есть эта коррекция: чистую задержку можно приблизить к нулю, а исходный alpha по-прежнему задаёт гладкость. Удлинение окна lead/lag увеличивает гладкость, но также увеличивает перерегулирование и замедляет реакцию при изменении наклона входа, как семиточечный фильтр делает и то и другое слабее, чем 11-точечный фильтр на ряде с разгоном и удержанием.
Modified-sigma после сдвига
Волатильность, измеренная относительно нецентрированной семинедельной средней, даёт всплески после пробоев, тогда как сдвиг этой средней вперёд на три недели сужает показание, но откладывает расчёт до появления более поздних закрытий. Недельную ширину modified-sigma можно построить, усредняя пять квадратов отклонений от ряда lead/lag и затем усредняя эти дисперсии по 13 наблюдениям. Modified-sigma — это эта двухступенчатая ширина, усреднённая ещё раз, чтобы конверт не прыгал с каждым баром.
Границы, наклон и трендовый фильтр
Верхняя и нижняя линии канала — это модифицированный ряд lead/lag плюс или минус j, умноженное на modified sigma, с масштабным коэффициентом j, заданным на уровне 2.0 или выше. Эти границы и есть ценовой канал: масштабированная ширина modified-sigma, прибавленная к центральной линии с малым лагом и вычтенная из неё. Рекомендуемые диапазоны недельного построения — длина lead/lag от 6 до 8 и множитель ширины от 2.3 до 2.6, с отдельной более длинной экспоненциальной средней, используемой как трендовый фильтр в сравнении с нижней границей канала. Трендовый фильтр — это эта более длинная экспоненциальная средняя, используемая как базовая линия, с которой сравнивается нижняя граница канала, чтобы отметить гипотезу тайминга.
Трёхнедельный экспоненциальный префильтр, сдвинутый для нулевого чистого лага, нуждается в следующем закрытии, поэтому готовый канал заканчивается на один бар раньше последнего принта и может быть продлён наклоном канала.
Недельный канал опережения-запаздывания S&P 500 против трендового фильтра
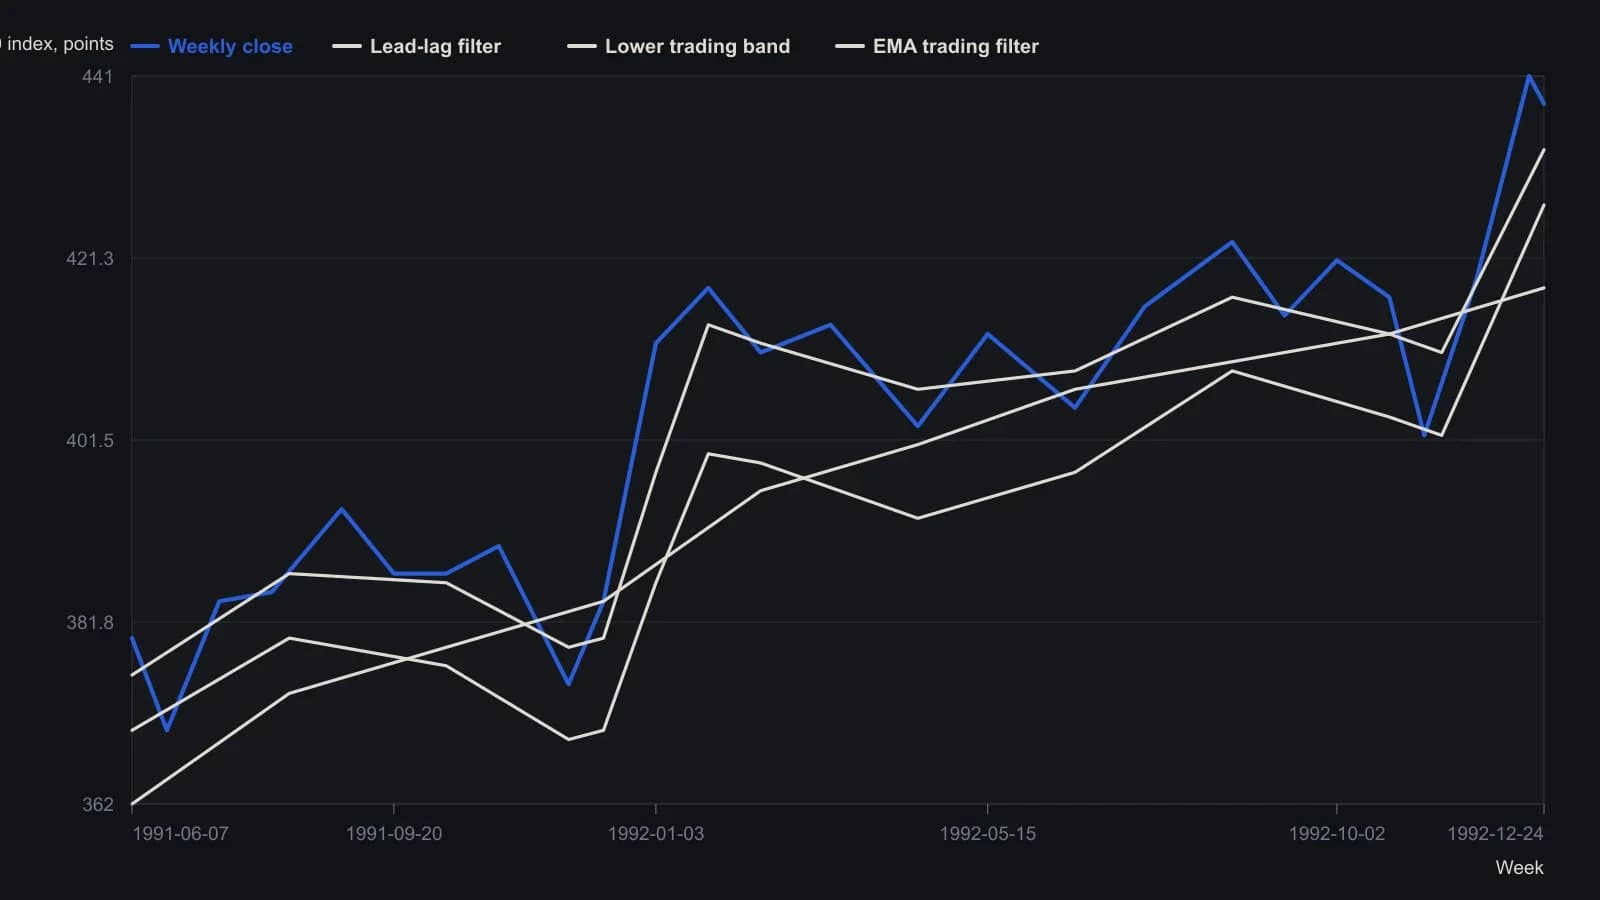
Уоррен строил центр семинедельным опережением-запаздыванием после предварительного фильтра из трёхнедельной экспоненциальной скользящей средней, масштабировал модифицированную сигму примерно в 2.5 раза для границ и использовал примерно 29-недельную экспоненциальную скользящую среднюю как торговый фильтр. Растровые отсчёты точны лишь примерно до двух индексных пунктов.
Все разборы дорожки · 55 разборов
- 1988Построение ценовых каналов по трендовым линиям
- 1988Построение криволинейного трендового канала по трём точкам
- 1988Построение линий тренда канала методом наименьших квадратов
- 1988Трехзонный ценовой канал на основе квадратичного сглаживания
- 1989Стохастик с переменной чувствительностью, построенный на границах three-sigma
- 1989Осциллятор close-minus-average для экстремумов канала
- 1989Шестиэтапная охота как критика геройства в один клик
- 1990Разрывы справедливой стоимости и канал скользящей средней по меди
- 1990Диверсифицируйте рынки, а не системы, чтобы снизить дисперсию трендовой системы
- 1991Построение линий тренда, ценовых каналов и пробоев по цене закрытия
- 1991Построение наложений сезонного цикла с подтверждением каналом
- 1993Построение экспоненциального трендового канала с компенсацией лага
- 1993Построение lead-lag фильтра и ценового канала как единого стека
- 1993Три стохастических предупреждения по-прежнему нуждаются в подтверждении ценовым каналом
- 1993Lead-lag сглаживание для построения недельного трендового канала
- 1993Построение ценовых каналов с нулевым суммарным лагом
- 1995От пробоя линии нисходящего тренда к каналу регрессии
- 1995Валидированное построение линии тренда и ценового канала
- 1995Построение ценовых конвертов на основе средних, волатильности и регрессии
- 1996Построение трендовых линий и каналов по явно заданным свингам
- 1998Коррекция 50% как тест режима канала
- 1998Рельсы канала по закрытиям как дневные карты сценариев
- 1999Построение поддержки, сопротивления, трендовых линий и ценовых каналов
- 2001Цикловые композиты, ценовые каналы и двусторонние сигналы
- 2001Тестирование горизонтальных ценовых каналов со стопами и масштабом
- 2002Двухэтапный процесс сдвига моментума и ценового канала
- 2002Построение канала волна за волной для разметки Эллиотта
- 2002Аффинные каналы как повторно используемые торговые гипотезы
- 2004Стресс-тестируйте сезонные окна по режимам, затем добавьте каналы
- 2004Разрешение режима по трендовым линиям, каналам и границам диапазона
- 2004Состояния недельных средних и ценового канала на отраслевых депозитарных корзинах
- 2005Догоняющее движение нефтесервиса после пробоев сопротивления канала
- 2005Построение нормированного по волатильности циклического индекса
- 2005Как канал Дарваса становится полной процедурой входа и выхода
- 2005Кластерные уровни Фибоначчи и канала в новостном форексе
- 2005Рассматривайте консолидирующийся валютный рынок как проблему таймфрейма
- 2005Стенки канала, которые меняют роли или возвращают цену
- 2006Стек из свечных моделей, пересечений и ценовых каналов
- 2006Неудавшийся пробой восходящего канала оставил евро в диапазоне
- 2006Построение относительного ценового канала Wilson из ограниченного диапазоном индекса силы
- 2007Range bars меняют момент, когда сжатие Боллинджера считается пробоем
- 2009Одна проверяемая процедура по SPY для ценового канала, правила тренда и сезонного наложения
- 2010Канальный план по золотодобытчику от стоимости к ложным пробоям
- 2010Мультитаймфреймовый канал от стоимости к зоне переоценённости
- 2010Построение асимметричного ценового канала для рынков в консолидации
- 2011Фазирование многих циклов одновременно с помощью вложенных конвертов
- 2012Построение адаптивных горизонтальных ценовых каналов
- 2014Подтверждение поддержки линиями тренда, каналами и коррекциями
- 2015Подтверждение news-sentiment для тестов поддержки, канала и объёма
- 2015Трёхслойный стек разрешений: скользящие средние, ценовой канал и недельные уровни
- 2016Entropy-diff как переключатель режимов между следованием за трендом и ценовым каналом
- 2017Конкурирующие линейки на графике фунта после Brexit
- 2017Тестируйте пробои канала консолидации как единую процедуру
- 2020Построение лонгов на поздней стадии тренда с ценовым каналом, гэп-пробоем и трейлинг-стопом
- 2025Использование многолетнего ценового канала IBM как учебного кейса по пробою