1990выпуск C021-8
Разрывы справедливой стоимости и канал скользящей средней по меди
Это исследование сочетает путь obstat, построенный регрессией, с техническим таймингом. Разрыв оценки используется только для смены риск-позы. Затем 13-дневная скользящая средняя long-or-cash и верхний ценовой канал образуют одну процедуру следования за трендом по меди.
- Цена моделировалась как регрессионный эффект, а полученный путь obstat сочетался с техническим таймингом, а не использовался как самостоятельный таймер входа.
- Разрыв оценки рассматривался как предупреждение — как в эпизоде Standard & Poor's 500 1987 года и в перелёте палладия 1989 года — без указания, когда начнётся следующее движение.
- На сентябрьском закрытии медь показала наибольший разрыв между фактической ценой и obstat после ралли в область 1.40, пятимесячного застоя и последующего снижения, а её средняя и медианная внутридневная волатильность превышала остальные сравниваемые фьючерсы.
- Правило следования за трендом по меди было long-or-cash по 13-дневной скользящей средней; верхний ценовой канал из шестидневной средней, умноженной на 1.05, добавлялся, чтобы отметить момент ужесточения стопов.
Статистический путь и правило тайминга
Цена моделировалась как эффект в рамках множественной регрессии. Полученный статистический путь затем сочетался с техническим таймингом, а не использовался сам по себе.
Редакторское прочтение TradersWeek: рассматривайте две части как слои, а не как замену друг другу. Путь, построенный регрессией, меняет риск-позу только когда цена покидает это равновесие. Скользящая средняя long-or-cash плюс верхний ценовой канал затем превращают позу в одну процедуру следования за трендом по меди, чьи правила входа, выхода и воздержания можно тестировать вместе.
Для чего нужен путь obstat
Путь obstat — это объективный статистический ценовой путь из модели множественной регрессии, которая рассматривает торгуемую цену как эффект кандидатных макроэкономических и связанных причин.
Разрыв оценки — это разница между торгуемой ценой и одновременным путём obstat. В архивном рабочем процессе этот разрыв был предупреждением ужесточить технические фильтры, а не привязанным ко времени входом.
Для золота после начала 1983 года валютные курсы ранжировались как более важные, чем внутренняя инфляция, среди регрессионных причин цены. Редакторское прочтение TradersWeek: этот рейтинг относится к причинному слою модели. Сам по себе он не задаёт позицию long-or-cash.
Разрывы, которые предупреждали без времени старта
В течение 1987 года расширяющийся разрыв между Standard & Poor's 500 и его путём obstat рассматривался как предупреждение о риске снижения, которое само по себе не указывало, когда начнётся падение.
Палладий в 1989 году поднялся далеко выше своего значения obstat на новостях о спросе из-за холодного синтеза, а затем вернулся к этому значению, когда немедленный новый спрос был признан маловероятным.
Модели золота, серебра и платины указывали на дальнейшее снижение значений obstat после сентября 1989 года и не показывали, что медвежья фаза уже была переиграна.
Медь на сентябрьском закрытии
На сентябрьском закрытии у меди был наибольший разрыв между фактической ценой и obstat после ралли в область 1.40, пятимесячного застоя и последующего снижения.
Средняя и медианная внутридневная волатильность меди превышала остальные сравниваемые фьючерсы и описывалась как более чем вдвое выше показанных цифр контракта S&P 500.
Редакторское прочтение TradersWeek: медь — это рынок, на котором предупреждение о разрыве оценки встречается с контрактом, который уже показал более широкое среднее и медианное внутридневное движение, чем остальные сравниваемые фьючерсы.
Фьючерсы на медь и траектория obstat, 1983–1989
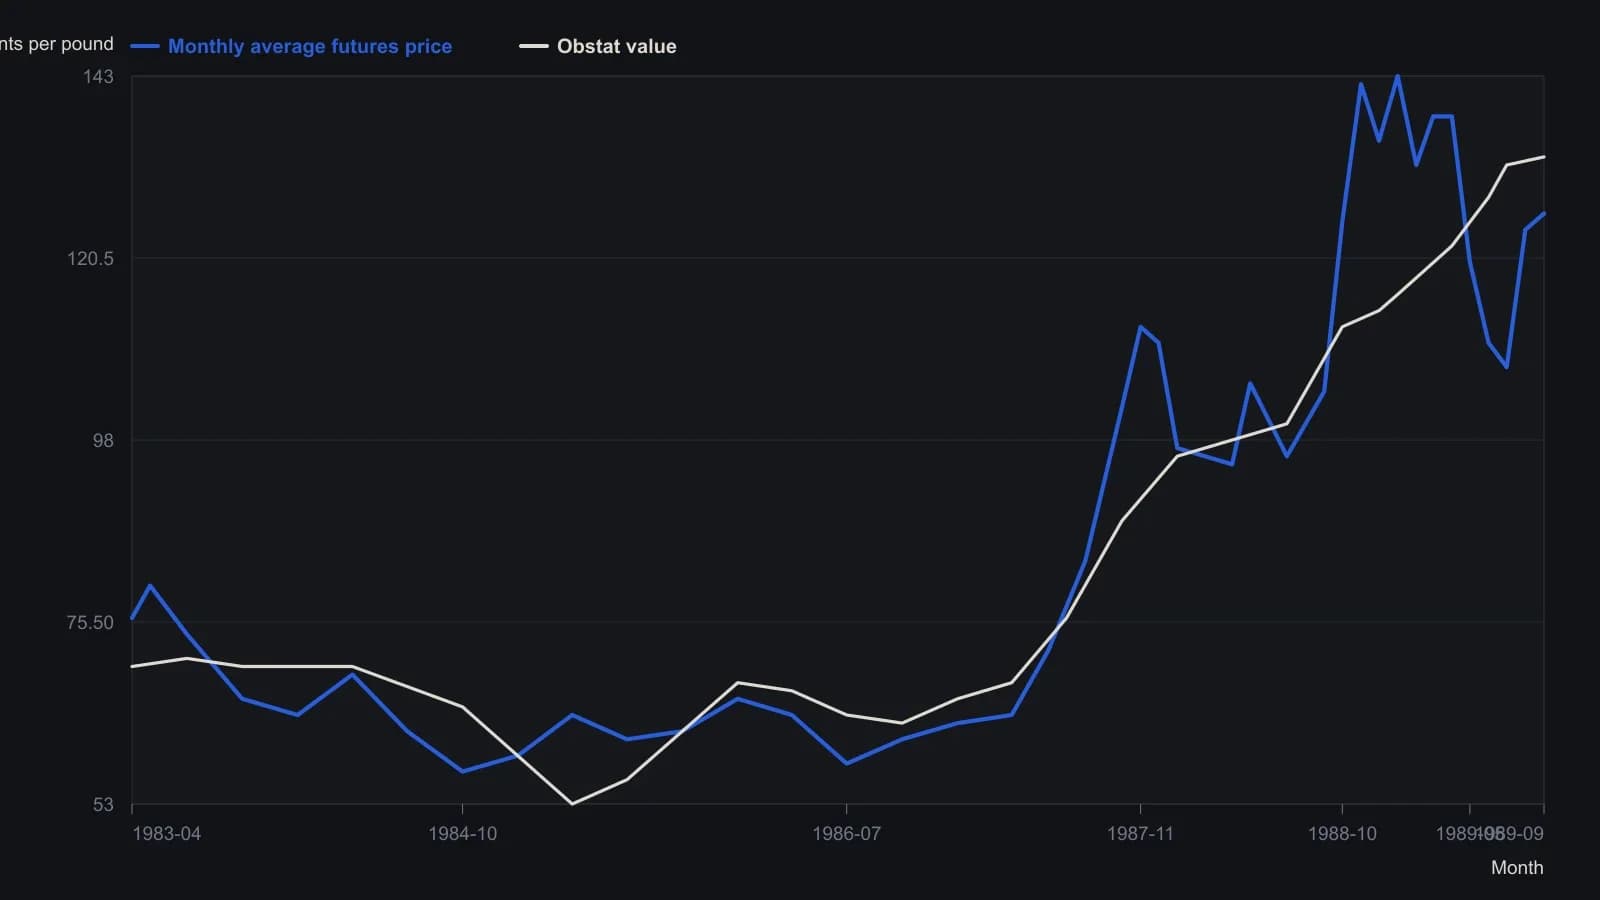
Значения приблизительны: это отсчёты с печатного месячного графика, округлённые до ближайшего цента. Серия obstat Шарпа — оценка методом множественной регрессии по промышленному производству, инфляции, процентным ставкам и валютному курсу; широкий разрыв — лишь повод изменить отношение к риску.
Скользящая средняя long-or-cash и верхний канал
На меди был протестирован диапазон длин скользящих средних. Правило, которое перенесли вперёд, использовало 13-дневную среднюю и уходило в кэш на следующем открытии, если предыдущее закрытие было ниже этой средней.
Процедура следования за трендом по меди оставалась в лонге ближайшего контракта или второго ближайшего в месяц экспирации, либо держала кэш. Дни ролловера трактовались как день в кэше, транзакционные издержки не учитывались. Базовое правило — long-or-cash: либо лонг ближайшего фьючерсного контракта, либо полностью вне рынка, без обязательной короткой продажи.
Краткосрочные откаты после резких ростов давали крупные просадки в тестах скользящей средней, поэтому был добавлен верхний ценовой канал из шестидневной средней, умноженной на 1.05, чтобы отметить момент ужесточения стопов.
Все разборы дорожки · 55 разборов
- 1988Построение ценовых каналов по трендовым линиям
- 1988Построение криволинейного трендового канала по трём точкам
- 1988Построение линий тренда канала методом наименьших квадратов
- 1988Трехзонный ценовой канал на основе квадратичного сглаживания
- 1989Стохастик с переменной чувствительностью, построенный на границах three-sigma
- 1989Осциллятор close-minus-average для экстремумов канала
- 1989Шестиэтапная охота как критика геройства в один клик
- 1990Разрывы справедливой стоимости и канал скользящей средней по меди
- 1990Диверсифицируйте рынки, а не системы, чтобы снизить дисперсию трендовой системы
- 1991Построение линий тренда, ценовых каналов и пробоев по цене закрытия
- 1991Построение наложений сезонного цикла с подтверждением каналом
- 1993Построение экспоненциального трендового канала с компенсацией лага
- 1993Построение lead-lag фильтра и ценового канала как единого стека
- 1993Три стохастических предупреждения по-прежнему нуждаются в подтверждении ценовым каналом
- 1993Lead-lag сглаживание для построения недельного трендового канала
- 1993Построение ценовых каналов с нулевым суммарным лагом
- 1995От пробоя линии нисходящего тренда к каналу регрессии
- 1995Валидированное построение линии тренда и ценового канала
- 1995Построение ценовых конвертов на основе средних, волатильности и регрессии
- 1996Построение трендовых линий и каналов по явно заданным свингам
- 1998Коррекция 50% как тест режима канала
- 1998Рельсы канала по закрытиям как дневные карты сценариев
- 1999Построение поддержки, сопротивления, трендовых линий и ценовых каналов
- 2001Цикловые композиты, ценовые каналы и двусторонние сигналы
- 2001Тестирование горизонтальных ценовых каналов со стопами и масштабом
- 2002Двухэтапный процесс сдвига моментума и ценового канала
- 2002Построение канала волна за волной для разметки Эллиотта
- 2002Аффинные каналы как повторно используемые торговые гипотезы
- 2004Стресс-тестируйте сезонные окна по режимам, затем добавьте каналы
- 2004Разрешение режима по трендовым линиям, каналам и границам диапазона
- 2004Состояния недельных средних и ценового канала на отраслевых депозитарных корзинах
- 2005Догоняющее движение нефтесервиса после пробоев сопротивления канала
- 2005Построение нормированного по волатильности циклического индекса
- 2005Как канал Дарваса становится полной процедурой входа и выхода
- 2005Кластерные уровни Фибоначчи и канала в новостном форексе
- 2005Рассматривайте консолидирующийся валютный рынок как проблему таймфрейма
- 2005Стенки канала, которые меняют роли или возвращают цену
- 2006Стек из свечных моделей, пересечений и ценовых каналов
- 2006Неудавшийся пробой восходящего канала оставил евро в диапазоне
- 2006Построение относительного ценового канала Wilson из ограниченного диапазоном индекса силы
- 2007Range bars меняют момент, когда сжатие Боллинджера считается пробоем
- 2009Одна проверяемая процедура по SPY для ценового канала, правила тренда и сезонного наложения
- 2010Канальный план по золотодобытчику от стоимости к ложным пробоям
- 2010Мультитаймфреймовый канал от стоимости к зоне переоценённости
- 2010Построение асимметричного ценового канала для рынков в консолидации
- 2011Фазирование многих циклов одновременно с помощью вложенных конвертов
- 2012Построение адаптивных горизонтальных ценовых каналов
- 2014Подтверждение поддержки линиями тренда, каналами и коррекциями
- 2015Подтверждение news-sentiment для тестов поддержки, канала и объёма
- 2015Трёхслойный стек разрешений: скользящие средние, ценовой канал и недельные уровни
- 2016Entropy-diff как переключатель режимов между следованием за трендом и ценовым каналом
- 2017Конкурирующие линейки на графике фунта после Brexit
- 2017Тестируйте пробои канала консолидации как единую процедуру
- 2020Построение лонгов на поздней стадии тренда с ценовым каналом, гэп-пробоем и трейлинг-стопом
- 2025Использование многолетнего ценового канала IBM как учебного кейса по пробою