2013выпуск C0414-21
Использование выборов на второй срок для проверки заранее объявленного прогноза dominant-cycle
Историческое исследование спрашивало, почему крупные американские фондовые индексы снизились на распродаже на неделе после переизбрания вместо того, чтобы продолжить длинноволновое повышение, которое уже использовали для объяснения второго срока. Рабочее сравнение держит в поле зрения базовую линию k-wave и рассматривает политические календари как наложения в out-of-sample-check.
- Длинноволновое повышение, которое уже использовали для объяснения второго срока, можно перепроверить в ценовом окне после голосования.
- Явной количественной базовой линией был график k-wave с наложением S&P 500 по указанную дату выборки, а не политическая история недели переизбрания.
- На тот же график можно добавить presidential-cycle и fed-chairmanship-cycle, чтобы проверить, объясняют ли другие календари то же движение.
- Редакция: изолируйте поворотные точки dominant-cycle от шумных политических наложений, затем сравните заявленную базовую линию с тем, что цены сделали после голосования.
Циклический прогноз, уже зафиксированный в записи
Предыдущее циклическое исследование уже рассматривало длинноволновое повышение как причину, по которой действующий президент выиграет второй срок. После переизбрания то же исследование спрашивало, почему крупные американские фондовые индексы снизились на распродаже на следующей неделе вместо того, чтобы продолжить ранее спрогнозированное повышение.
Это более позднее окно и есть out-of-sample-check: более позднее ценовое окно, которым проверяют, описывал ли циклический прогноз, сделанный до события, траекторию после события.
k-wave как заявленная базовая линия
Исследование использовало обновлённый длинноволновой график с наложением S&P 500 по указанную дату выборки как явную количественную базовую линию. В терминологии этой статьи этот график и есть k-wave.
На этом наложении индекс описывался как следующий предложенной восходящей траектории, но со значительной волатильностью, которую относили к неопределённости фискального обрыва и политическому конфликту.
Политические календари как наложения
presidential-cycle — это четырёхлетний политический календарь, используемый как вторичное наложение, когда спрашивают, должна ли неделя переизбрания продолжить или прервать заранее объявленную рыночную траекторию. Автор рассматривал связь президентских выборов и фондового рынка как исторически сильную, но не гарантированную к повторению тем же образом в каждом цикле.
fed-chairmanship-cycle добавили на тот же график, чтобы проверить, помогает ли этот второй календарь объяснить наблюдаемое рыночное движение. Наложение — это календарь срока руководства на той же траектории, а не замена длинноволновой базовой линии.
Что архив считал прогнозным
После рассмотрения политики, смены председателей ФРС при разных президентах и наложения presidential-cycle автор заключил, что будущую траекторию предсказывал только длинноволновой паттерн поворотных точек.
Эта длинноволновая модель описывалась как игнорирующая волатильность внутри бычьего или медвежьего тренда и сосредоточенная только на поворотных точках.
S&P 500 на протяжении президентских сроков в США, 1980–2012
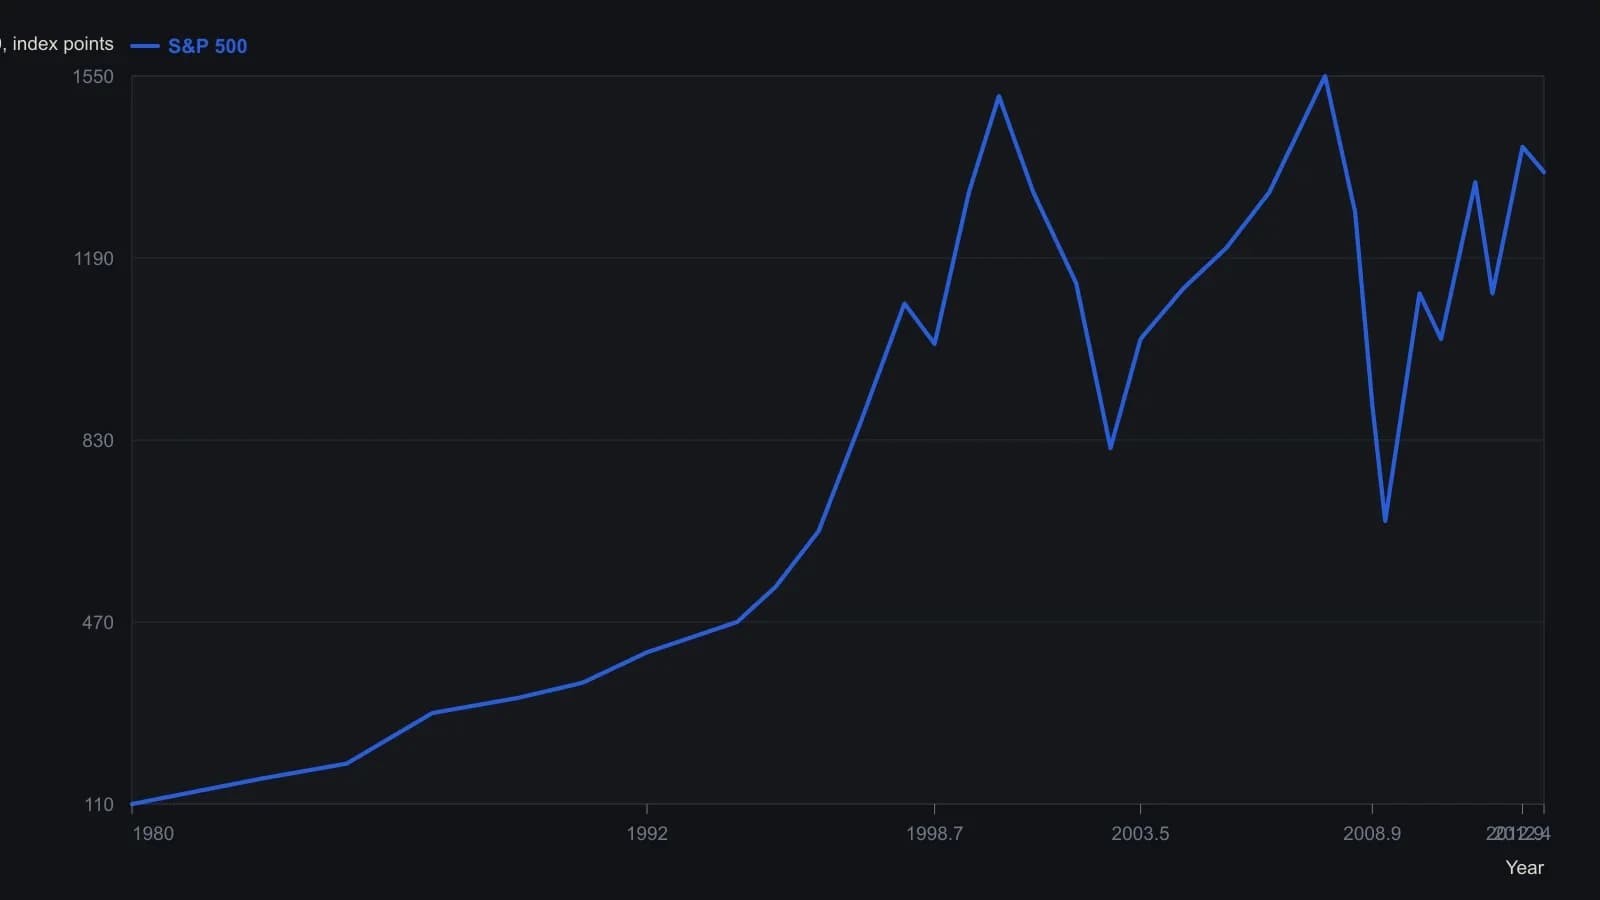
Шкала Y на распечатке идёт от 0 до 1600. Оцифрованные закрытия — приблизительные отсчёты по этой шкале, кроме подписанного минимума 814.41 и котировки на 30 November 2012. Бары начала 1980-х сжаты, поэтому эти точки — самые грубые. Источник также нанёс 13-, 40- и 80-периодные скользящие средние и волновую разметку Эллиотта; эти наложения не конвертировались.
Редакционное прочтение рабочего процесса
Редакция: рассматривайте выборы на второй срок как out-of-sample-check заранее объявленного циклического прогноза. Изолируйте поворотные точки dominant-cycle от шумных политических наложений, оставьте presidential-cycle и fed-chairmanship-cycle вторичными календарями и сравните заявленную базовую линию k-wave с тем, что цены фактически сделали после голосования.
Редакция: архив описал этот исторический рабочий процесс и по-прежнему относил более позднюю траекторию к длинноволновым поворотным точкам. Он не представлял шаг изоляции как постоянное правило для последующих выборов.
Все разборы дорожки · 31 разбор
- 1982Окна фазы цикла для фильтров графических сигналов
- 1987Построение трендового осциллятора, масштабированного по циклу
- 1987Построение сетки доминантного цикла по отмеченным минимумам
- 1988Опережение цикла на смещённых экспоненциальных средних
- 1988Аудит сорокамесячного цикла цен акций
- 1989Когда доминантные циклы длинных волн нельзя опровергнуть
- 1991Сдвиг нанесения полуцикловой средней против затухания цикла
- 1991Касание полуцикловой средней как тест амплитудного соотношения
- 1993Построение индикатора restoring-pull из частоты цикла и объёма
- 1995Режимные фильтры для dominant-long-wave
- 1995Опережающий фильтр, настроенный на цикл, из ограниченных осцилляторов
- 1998Проверяемые правила циклов вместо страха и жадности
- 1999Вложенный тайминг цикла евро как одна проверяемая процедура
- 2002Построение instantaneous-trendline по доминантному циклу
- 2002Осциллятор центра тяжести на половине цикла из баланса скользящей средней
- 2004Тестирование зафиксированного сороканедельного цикла правилом hold-or-sit-out
- 2005Вложенные временные полосы для подтверждения доминирующего цикла
- 2005Базовые линии доминантного цикла против нарративов политических новостей
- 2006Сочетание горизонта доминирующего цикла с трендом и осцилляторами
- 2006Разделение по доминирующему циклу на трендовый фильтр и остаточный Relative Strength Index
- 2007Постройте разность моментума по доминирующему циклу
- 2007Наивные правила dominant-cycle не работают без тестов толпы
- 2012Построение прогноза доминантного цикла как окна тайминга
- 2012Построение базовых линий доминантного цикла с открытыми параметрами
- 2013Использование выборов на второй срок для проверки заранее объявленного прогноза dominant-cycle
- 2014Построение прогнозной базовой линии доминирующего цикла
- 2014Quotient transform как фильтр раннего начала тренда
- 2014Постройте карту цикла от впадины к впадине с помощью Detrended Price Oscillator
- 2015Выравнивание dominant-cycle перед катализатором отчётности
- 2017Каузальная обратная экспоненциальная средняя для цикла и тренда
- 2020Построение осциллятора cycle-plus-trend по хорде на одну длину волны