1988выпуск C101-4
Аудит сорокамесячного цикла цен акций
Цикл цен акций длиной 40.68 месяца, заданный к 1951 году, можно закрепить как шаблон. Более поздние точки разворота затем оценивают только после удаления тренда, а повторный прогон weighted-average рассматривают как проверку длины, а не как актуальный ценовой сигнал.
- Сначала закрепите длину 40.68 месяца и фазу, затем используйте более поздние данные только для проверки post-discovery-continuation того же dominant-cycle.
- Оценивайте более поздние точки разворота после trend-filter. Наложение raw-price может сделать запланированное снижение похожим на боковик, пока цены не выражены как отклонения вокруг тренда.
- Рассматривайте повторный прогон weighted-moving-average как проверку длины и тайминга. Он может подтвердить период 1951 года, но отбрасывает месяцы на обоих концах выборки и не является актуальным ценовым сигналом.
- ideal-schedule — это линейка тайминга. Ритм 40.68 месяца был лишь одним одновременным циклом, поэтому любой прогноз потребовал бы остальных компонент и окружающего тренда.
Закрепите опубликованный шаблон
Редакция: эта статья учит аудиту цикла после его открытия. Опубликованный шаблон 40.68 месяца закреплён, более поздние точки разворота оценивают только после удаления тренда, а повторный прогон weighted-average рассматривают как проверку длины, а не как актуальный ценовой сигнал.
Цикл цен акций длиной 40.68 месяца был задан к 1951 году, а более поздние обновления использовали, чтобы судить, следует ли тот же ритм по-прежнему расширенному среднему паттерну после этого определения. Редакция: это проверка post-discovery-continuation. Длина и фаза остаются фиксированными, а более поздние данные оценивают относительно этого шаблона, а не используют для его переписывания.
Интервал от вершины до вершины около 40 to 41 месяца в рыночных средних давно отмечали, и временами ритм был достаточно силён, чтобы его было видно при осмотре ещё до удаления тренда или другой фильтрации. Когда длина и фаза были зафиксированы, ряд рассматривали как dominant-cycle, ведущую периодическую компоненту на рассмотрении.
Используйте ideal-schedule как линейку
Несколько повторений в 1950s and 1960s плохо совпадали с идеальным расписанием 40.68 месяца, тогда как последние пять восходящих или нисходящих колен описывались как видимые даже в нескорректированном ряде.
Идеальное расписание ставило точку разворота в July 1987, а среднемесячные цены, по сообщениям, достигли вершины в следующем August. Следующая идеальная точка разворота на этом расписании была минимумом в March 1989, представленная как ориентир тайминга цикла, а не как прогноз рынка.
Оценивайте более поздние развороты только после trend-filter
Наложение raw-price называли неточным методом оценки, потому что цикл был определён на детрендированных и отфильтрованных данных. Отрезок от идеальной вершины February 1984 до идеальной впадины November 1985 выглядел скорее боковым, чем нисходящим, пока эти наблюдения не выразили как отклонения вокруг тренда.
Редакция: более поздние точки разворота оценивают только после trend-filter. Цикл затем читают как отклонения вокруг локального тренда, а не в сырых ценах.
Рассматривайте взвешенное среднее как проверку длины
Более поздняя работа со взвешенными скользящими средними, как утверждалось, подтверждала длину и тайминг 1951 года ценой потери многих месяцев данных на каждом конце ряда.
Редакция: повторный прогон weighted-moving-average может повторно подтвердить ранее измеренный период. Это проверка длины, а не актуальный ценовой сигнал, и он отбрасывает наблюдения на обоих концах выборки.
Читайте длины filtered-move, а не сырые колена
В детрендированной и отфильтрованной истории, собранной с 1789 года, ход вверх или вниз длиной 20 месяцев был самой частой длиной. Эти отрезки — показания filtered-move, измеренные в изолированном циклическом ряде, а не в нескорректированных рыночных ценах. 35 из 117 ходов длились ровно 20 месяцев, 79 процентов длились 16 to 22 месяца, а наблюдаемые длины составляли от 9 to 29 месяцев.
Средняя амплитуда изолированного цикла за эту историю была указана примерно как 12 процентов to 13 процентов тренда, с пометкой, что резкий всплеск 1987 года мог увести это среднее от более типичного значения.
Отфильтрованный 40.68-месячный цикл: длина восходящих и нисходящих движений, с 1789 года
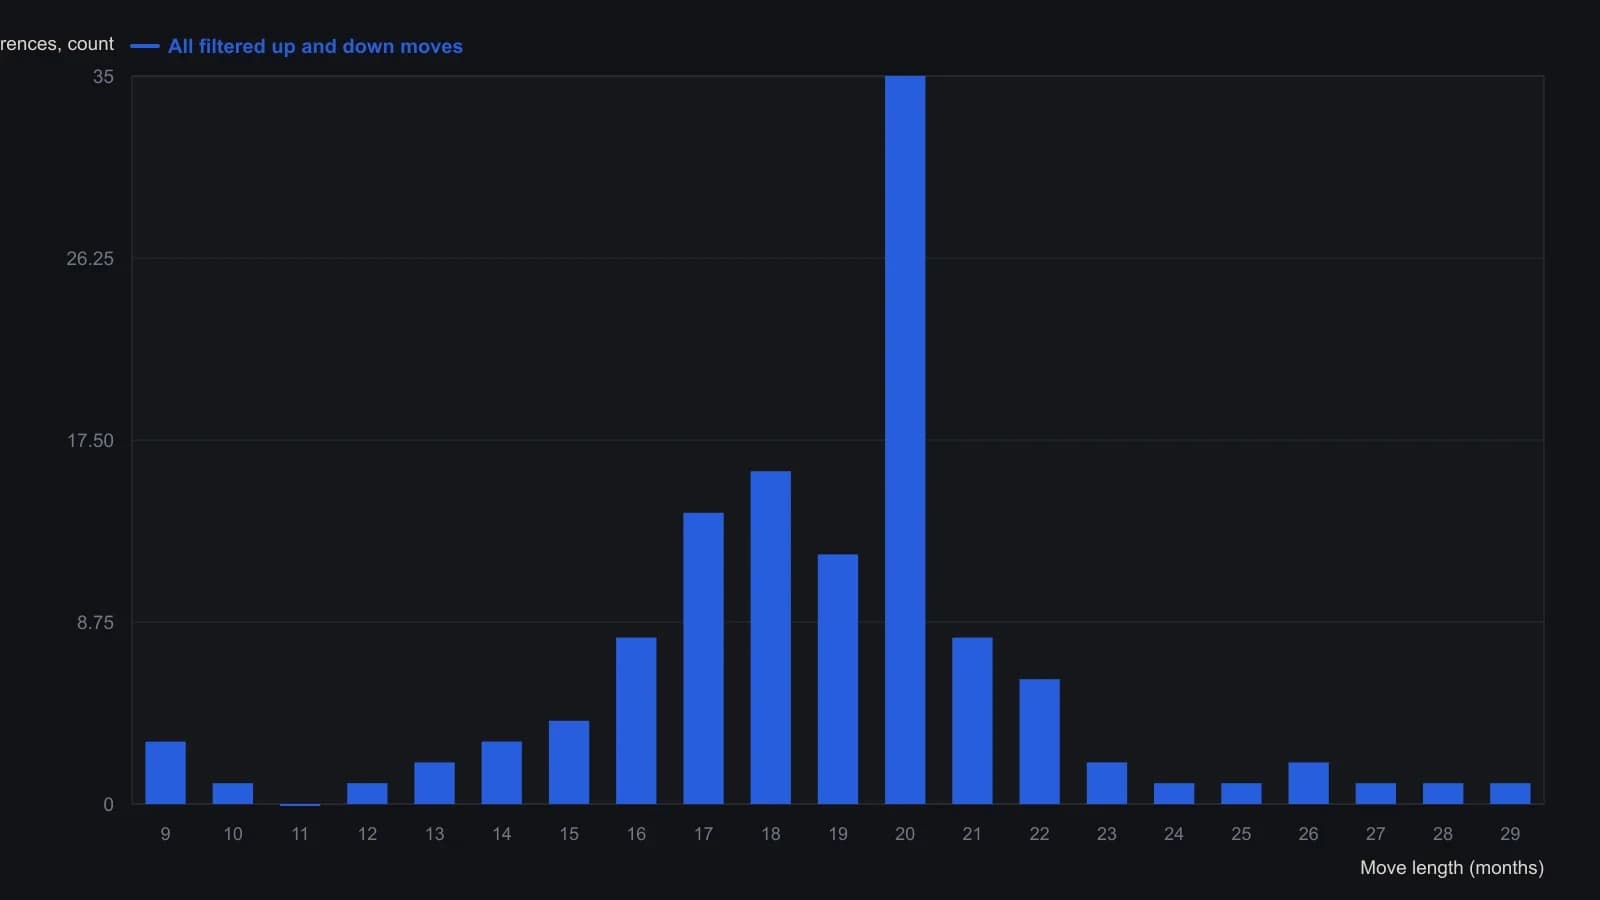
Длины измеряются в детрендированном отфильтрованном циклическом ряде, а не по фактическим ценам акций. Источник точно задаёт столбец 20 месяцев (35 из 117); соседние столбцы — приблизительные отсчёты с печатной гистограммы. Средняя амплитуда цикла указана отдельно — около 12–13% от тренда — и на этом графике не показана.
Держите одновременные циклы в поле зрения
Ритм 40.68 месяца рассматривали лишь как один из нескольких одновременных циклов, а снижение 1987 года также связывали с 50-летним циклом, поэтому любой прогноз потребовал бы сочетания этих компонент с представлением об окружающем тренде.
Все разборы дорожки · 31 разбор
- 1982Окна фазы цикла для фильтров графических сигналов
- 1987Построение трендового осциллятора, масштабированного по циклу
- 1987Построение сетки доминантного цикла по отмеченным минимумам
- 1988Опережение цикла на смещённых экспоненциальных средних
- 1988Аудит сорокамесячного цикла цен акций
- 1989Когда доминантные циклы длинных волн нельзя опровергнуть
- 1991Сдвиг нанесения полуцикловой средней против затухания цикла
- 1991Касание полуцикловой средней как тест амплитудного соотношения
- 1993Построение индикатора restoring-pull из частоты цикла и объёма
- 1995Режимные фильтры для dominant-long-wave
- 1995Опережающий фильтр, настроенный на цикл, из ограниченных осцилляторов
- 1998Проверяемые правила циклов вместо страха и жадности
- 1999Вложенный тайминг цикла евро как одна проверяемая процедура
- 2002Построение instantaneous-trendline по доминантному циклу
- 2002Осциллятор центра тяжести на половине цикла из баланса скользящей средней
- 2004Тестирование зафиксированного сороканедельного цикла правилом hold-or-sit-out
- 2005Вложенные временные полосы для подтверждения доминирующего цикла
- 2005Базовые линии доминантного цикла против нарративов политических новостей
- 2006Сочетание горизонта доминирующего цикла с трендом и осцилляторами
- 2006Разделение по доминирующему циклу на трендовый фильтр и остаточный Relative Strength Index
- 2007Постройте разность моментума по доминирующему циклу
- 2007Наивные правила dominant-cycle не работают без тестов толпы
- 2012Построение прогноза доминантного цикла как окна тайминга
- 2012Построение базовых линий доминантного цикла с открытыми параметрами
- 2013Использование выборов на второй срок для проверки заранее объявленного прогноза dominant-cycle
- 2014Построение прогнозной базовой линии доминирующего цикла
- 2014Quotient transform как фильтр раннего начала тренда
- 2014Постройте карту цикла от впадины к впадине с помощью Detrended Price Oscillator
- 2015Выравнивание dominant-cycle перед катализатором отчётности
- 2017Каузальная обратная экспоненциальная средняя для цикла и тренда
- 2020Построение осциллятора cycle-plus-trend по хорде на одну длину волны