1987выпуск C111-4
Построение сетки доминантного цикла по отмеченным минимумам
Поиск доминантного цикла можно построить вручную. Отметьте значимые минимумы, зафиксируйте циклическую сетку с равным шагом, оставьте только совмещения, которые проходят тест равных рядов, и преобразуйте принятые интервалы в среднюю длину цикла, которую можно проецировать и затем проверять.
- Многие расчётные циклические процедуры не могут подтвердить, что минимум цикла пришёлся на текущий день, потому что задержка заложена в сами расчёты.
- Поиск можно начать, отмечая минимумы значимых точек разворота на упорядоченном ценовом ряде, обычно после разворота на 0.5% от предыдущего максимума.
- Кандидат принимается только тогда, когда линейка совмещает точки циклической сетки, которые проходят тест равных рядов, с одинаковым числом рядов между ними.
- Средняя длина цикла — это величина в календарных днях, которую используют для проекции последующих дат, с повышенным вниманием в точках схождения циклов.
Начинайте с отмеченных минимумов, а не с запаздывающих расчётов
Многие расчётные циклические процедуры не могут подтвердить, что минимум цикла пришёлся на текущий день, потому что задержка заложена в сами расчёты. Поиск доминантного цикла можно начать с отметки значимых минимумов на упорядоченном ценовом ряде и проверки этих дат на фиксированном наложении.
Закрытия XMI с отмеченными значимыми минимумами
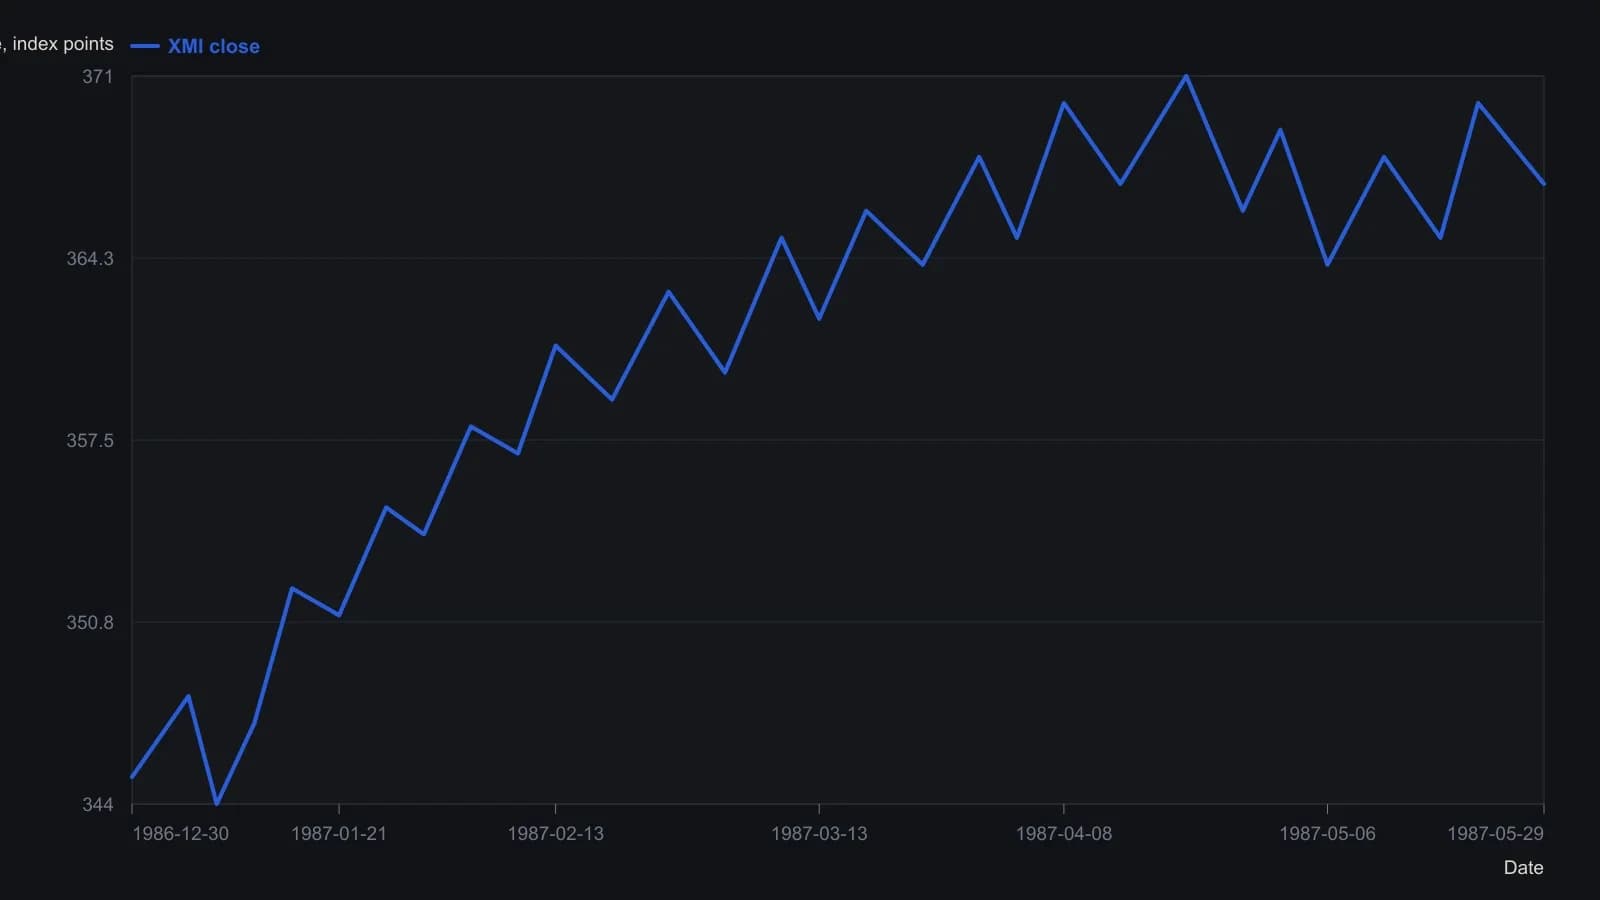
Растр — зеркальный скан журнальной иллюстрации; направление времени восстановлено слева направо, цены сняты с печатной шкалы 333–373. Минимумами считались те, которые Hannula отметил как отошедшие не менее чем на 0.5% от предыдущего максимума, кроме минимума 12 January, который он сохранил на глаз. Значения по оси Y приблизительны примерно до одного пункта индекса.
Отметьте значимые точки разворота
Значимая точка разворота — это минимум или максимум, сохраняемый как циклическое событие, обычно после минимального процентного разворота от предыдущей противоположной экстремальной точки. Обычное правило отбора отмечает минимум после разворота на 0.5% от предыдущего максимума, с редкими визуальными исключениями.
В иллюстрации использовались только цены закрытия. В обычном построении предпочитали бары high/low/close, минимумы для индексов и акций и максимумы для товаров. Максимумы, минимумы или оба варианта остаются допустимыми исходными данными.
Постройте циклическую сетку
Следующий шаг построения размещает равномерно расположенные точки в вертикальном столбце через каждую дату отмеченного минимума так, чтобы точки также образовывали горизонтальные ряды на прозрачном наложении. Это наложение и есть циклическая сетка: точечное наложение, столбцы которого стоят на датах отмеченных точек разворота, а равномерно расположенные точки также образуют горизонтальные ряды.
Примените тест равных рядов
Кандидатный цикл принимается только тогда, когда линейка может совместить точки, разделённые одинаковым числом рядов. Тест равных рядов — это и есть это правило: точки на кандидатном наклоне считаются циклом только тогда, когда между ними одинаковое число рядов сетки.
Считывайте одновременные циклы с одной сетки
В пятимесячном примере по индексу одно совмещение использовало пять точек через два ряда, а более крутое совмещение использовало семь точек также через два ряда. Эти два совмещения рассматривались как два одновременных цикла.
Преобразуйте принятые интервалы в среднюю длину цикла
Средняя длина цикла — это интервал в календарных днях между первым и последним принятыми минимумами, делённый на число завершённых циклов, затем используемый для проекции последующих дат. Четыре цикла за 139 дней дали в среднем 34.750 дня, а шесть циклов за 127 дней — 21.167 дня.
Длина цикла задаётся в календарных днях, а не в торговых днях, чтобы период ретроспекции продолжался через неторговые периоды. Выборка по календарным дням измеряет длину цикла по каждому календарному дню, а не только по сессиям, когда рынок открыт.
Проецируйте средние и следите за схождением циклов
Эти средние длины предназначены для проекции вперёд. Повышенное внимание уделяется, когда два или более проецируемых цикла сходятся в одно время. Такое совпадение — схождение циклов: дата, в которую встречаются два или более проецируемых минимума цикла и поэтому получают дополнительную проверку.
Все разборы дорожки · 31 разбор
- 1982Окна фазы цикла для фильтров графических сигналов
- 1987Построение трендового осциллятора, масштабированного по циклу
- 1987Построение сетки доминантного цикла по отмеченным минимумам
- 1988Опережение цикла на смещённых экспоненциальных средних
- 1988Аудит сорокамесячного цикла цен акций
- 1989Когда доминантные циклы длинных волн нельзя опровергнуть
- 1991Сдвиг нанесения полуцикловой средней против затухания цикла
- 1991Касание полуцикловой средней как тест амплитудного соотношения
- 1993Построение индикатора restoring-pull из частоты цикла и объёма
- 1995Режимные фильтры для dominant-long-wave
- 1995Опережающий фильтр, настроенный на цикл, из ограниченных осцилляторов
- 1998Проверяемые правила циклов вместо страха и жадности
- 1999Вложенный тайминг цикла евро как одна проверяемая процедура
- 2002Построение instantaneous-trendline по доминантному циклу
- 2002Осциллятор центра тяжести на половине цикла из баланса скользящей средней
- 2004Тестирование зафиксированного сороканедельного цикла правилом hold-or-sit-out
- 2005Вложенные временные полосы для подтверждения доминирующего цикла
- 2005Базовые линии доминантного цикла против нарративов политических новостей
- 2006Сочетание горизонта доминирующего цикла с трендом и осцилляторами
- 2006Разделение по доминирующему циклу на трендовый фильтр и остаточный Relative Strength Index
- 2007Постройте разность моментума по доминирующему циклу
- 2007Наивные правила dominant-cycle не работают без тестов толпы
- 2012Построение прогноза доминантного цикла как окна тайминга
- 2012Построение базовых линий доминантного цикла с открытыми параметрами
- 2013Использование выборов на второй срок для проверки заранее объявленного прогноза dominant-cycle
- 2014Построение прогнозной базовой линии доминирующего цикла
- 2014Quotient transform как фильтр раннего начала тренда
- 2014Постройте карту цикла от впадины к впадине с помощью Detrended Price Oscillator
- 2015Выравнивание dominant-cycle перед катализатором отчётности
- 2017Каузальная обратная экспоненциальная средняя для цикла и тренда
- 2020Построение осциллятора cycle-plus-trend по хорде на одну длину волны