2004выпуск C011-4
Тестирование зафиксированного сороканедельного цикла правилом hold-or-sit-out
40-недельный dominant-cycle можно оценивать как зафиксированный calendar-clock: сначала зафиксируйте интервал, затем судите об утверждении только по тому, дают ли две половины разные результаты при одной процедуре hold-or-sit-out.
- Зафиксируйте 40-недельный calendar-clock до того, как смотреть на цены, затем рассматривайте эти часы как проверяемое утверждение о dominant-cycle.
- phase-split сопоставляет предполагаемо более сильные первые 20 недель с более слабыми последними 20 неделями на той же серии индекса.
- mechanical-trading-system превращает часы в одну процедуру hold, exit и sit-out, которую можно оценить как единый тест.
- Автор представляет phase-split как проверку исторической тенденции, а не как доказательство того, что циклы существуют или что паттерн обязан продолжиться.
Сначала зафиксируйте часы
Исследование фиксирует 40-недельный dominant-cycle на calendar-clock, который начинается 15 May 1970 и перезапускается каждые 280 календарных дней. Ритм задаётся этой датой старта и фиксированным числом календарных дней, а не пиками и впадинами цены.
После того как часы зафиксированы, каждый интервал можно разделить и оценить на той же серии индекса. Утверждение о dominant-cycle затем оценивается уже после того, как интервал выборки зафиксирован.
Оцените две половины
Каждые часы разделяются с помощью phase-split. Первые 20 недель — предполагаемо более сильная половина, а последние 20 недель — предполагаемо более слабая, поэтому обе половины можно оценить на той же серии индекса.
phase-spread — это разница между изменением индекса в первой и второй половине внутри одного и того же цикла.
Что показал completed-cycle-sample
По состоянию на 2 May 2003 completed-cycle-sample содержит 43 таких цикла. В этой выборке первая половина показала прирост в 33 из 43 циклов, а вторая половина показала прирост в 23 из 43 циклов.
Среднее изменение индекса в первой половине составило +6.83 процента против +0.20 процента во второй половине. Первая половина опередила вторую половину того же цикла в 28 из 43 случаев.
S&P 500: $1,000 только в каждой 20-недельной половине зафиксированных 40-недельных часов
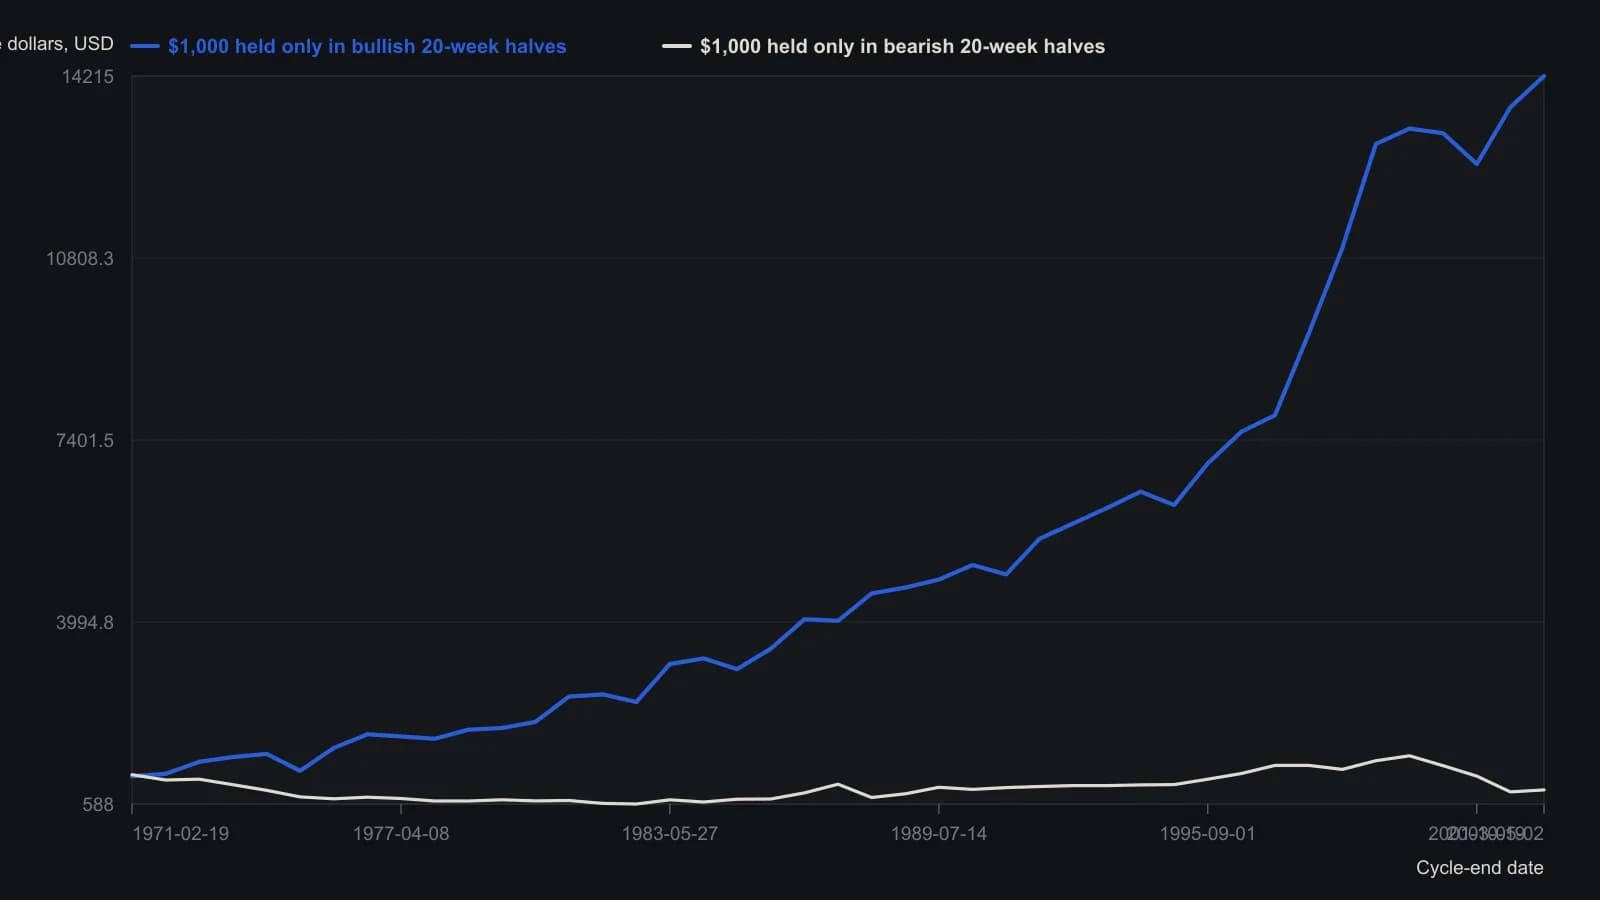
Интервал зафиксирован в 280 календарных дней от 15 May 1970 до того, как цены были оценены. Открытый цикл, начавшийся 2 May 2003, опущен. Ни один ряд не начисляет проценты, пока находится вне рынка.
Превратите часы в одну процедуру
mechanical-trading-system покупает индекс по закрытию в начале каждого цикла, удерживает позицию 140 календарных дней, затем получает указанную idle rate до старта следующего цикла. Действия hold, exit и sit-out задаются вместе, поэтому процедуру можно оценить как один тест.
С 1970 по 2002 это правило опередило индекс в 17 из 33 календарных лет, так что оценка не показывает серию побед год за годом. Во всех nine календарных годах, когда сам индекс снижался, то же правило опередило buy-and-hold.
Проверка тенденции, а не доказательство
Автор представляет phase-split как проверку исторической тенденции, а не как доказательство того, что циклы существуют или что паттерн обязан продолжиться.
Все разборы дорожки · 31 разбор
- 1982Окна фазы цикла для фильтров графических сигналов
- 1987Построение трендового осциллятора, масштабированного по циклу
- 1987Построение сетки доминантного цикла по отмеченным минимумам
- 1988Опережение цикла на смещённых экспоненциальных средних
- 1988Аудит сорокамесячного цикла цен акций
- 1989Когда доминантные циклы длинных волн нельзя опровергнуть
- 1991Сдвиг нанесения полуцикловой средней против затухания цикла
- 1991Касание полуцикловой средней как тест амплитудного соотношения
- 1993Построение индикатора restoring-pull из частоты цикла и объёма
- 1995Режимные фильтры для dominant-long-wave
- 1995Опережающий фильтр, настроенный на цикл, из ограниченных осцилляторов
- 1998Проверяемые правила циклов вместо страха и жадности
- 1999Вложенный тайминг цикла евро как одна проверяемая процедура
- 2002Построение instantaneous-trendline по доминантному циклу
- 2002Осциллятор центра тяжести на половине цикла из баланса скользящей средней
- 2004Тестирование зафиксированного сороканедельного цикла правилом hold-or-sit-out
- 2005Вложенные временные полосы для подтверждения доминирующего цикла
- 2005Базовые линии доминантного цикла против нарративов политических новостей
- 2006Сочетание горизонта доминирующего цикла с трендом и осцилляторами
- 2006Разделение по доминирующему циклу на трендовый фильтр и остаточный Relative Strength Index
- 2007Постройте разность моментума по доминирующему циклу
- 2007Наивные правила dominant-cycle не работают без тестов толпы
- 2012Построение прогноза доминантного цикла как окна тайминга
- 2012Построение базовых линий доминантного цикла с открытыми параметрами
- 2013Использование выборов на второй срок для проверки заранее объявленного прогноза dominant-cycle
- 2014Построение прогнозной базовой линии доминирующего цикла
- 2014Quotient transform как фильтр раннего начала тренда
- 2014Постройте карту цикла от впадины к впадине с помощью Detrended Price Oscillator
- 2015Выравнивание dominant-cycle перед катализатором отчётности
- 2017Каузальная обратная экспоненциальная средняя для цикла и тренда
- 2020Построение осциллятора cycle-plus-trend по хорде на одну длину волны