1991выпуск C051-5
Касание полуцикловой средней как тест амплитудного соотношения
Полуцикловая средняя встречается с ценой на экстремуме свинга только при особом соотношении амплитуды и тренда. Рассматривайте скользящее касание как тест совпадения, а любой оставшийся промах относите к сдвигу графика, ослаблению усреднением или разбросу диапазона сессии, прежде чем зафиксировать период расчёта во входе по правилам.
- На идеализированной траектории «синус плюс тренд» полуцикловая средняя равна цене в экстремумах цикла только тогда, когда амплитуда цикла совпадает с приращением секулярного тренда за четверть периода.
- Та же конструкция удерживает среднюю от пересечения на дальнюю сторону цены вблизи приращения секулярного тренда за полный цикл, делённого на 4.74, но эти соотношения — пределы модели, а не рыночные константы.
- Большинство касаний средней относят к разбросу диапазона сессии, а не к устойчивому циклу, потому что устойчивая циклическая структура считается редкой.
- Сдвиг графика, ослабление усреднением, волатильность сессии и циклическое содержание совместно определяют место входа, а выбор длины от оценки полного цикла вниз к полуцикловой длине ранжируется как основная подстройка перед входом по правилам.
Скользящее касание не является общим свойством
Полуцикловая средняя — это простая скользящая средняя, период расчёта которой задан как половина заявленной оценки доминирующего цикла. Скользящее касание — встреча цены и этой короткой средней на экстремуме тренда. Архив трактует эту встречу как явление, возможное только при особом соотношении тренда и амплитуды, а не как общее свойство средней.
Идеализированный предел соотношения амплитуды и тренда
На идеализированной траектории, где к синусу периода T добавлен линейный тренд, полуцикловая средняя равна цене в экстремумах цикла только тогда, когда амплитуда цикла равна приращению секулярного тренда за одну четверть T.
В той же конструкции амплитуда, при которой полуцикловая средняя не пересекает цену на дальнюю сторону, лежит вблизи приращения секулярного тренда за полный цикл, делённого на 4.74.
Лаг и ослабление усреднением без тренда
Если трендовый член убран, полуцикловая средняя синуса — это другой синус, масштабированный константой 2/π, а средняя в обычном построении отстаёт от волны на четверть цикла. Ослабление усреднением — это уменьшение амплитуды цикла, даже когда волна остаётся синусоидальной.
Эти точные соотношения сформулированы как пределы идеальной модели «синус плюс тренд», а не как величины, которые рыночные цены должны соблюдать.
Критическое отношение амплитуды к тренду для касания полуцикловой средней
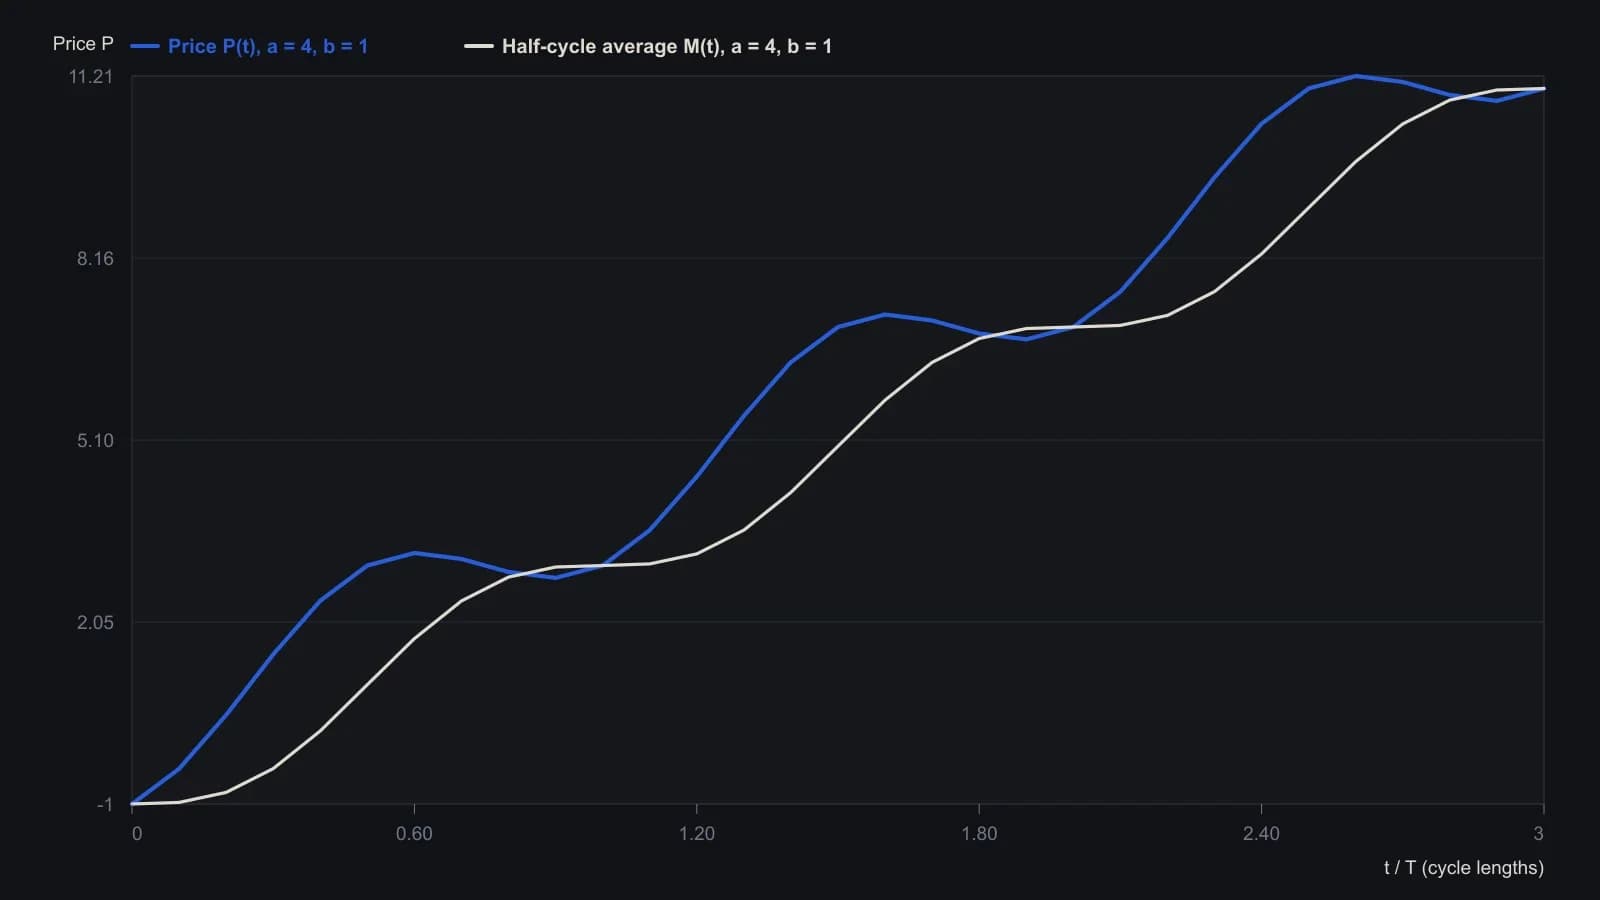
Касание точно только для чистой синусоиды плюс линейный дрейф. Ньюкомб предупреждает, что эти числа не следует читать буквально на рыночных ценах. Он также даёт близкую границу, b ≈ a/4.74, при которой средняя остаётся на уровне цены или ниже неё.
Разброс диапазона сессии и редкие циклы
Последующая заметка принимает условие соотношения амплитуды и тренда и добавляет, что разброс диапазона сессии вокруг любого цикла также определяет, достигает ли цена средней.
Устойчивая циклическая структура считается редкой, с оценкой менее 20 процентов времени, поэтому большинство касаний средней относят к меняющемуся диапазону сессии, а не к устойчивому циклу.
Сдвиг графика на правовыровненной средней
Перенос центрированной средней фиксированной длины на обычный правовыровненный график открывает вертикальный зазор. Этот зазор и есть сдвиг графика, и его дополнительно изменяет ослабление усреднением.
На одном проиллюстрированном валютном ряде 12-дневная средняя оставляет детрендированный зазор, который, по-видимому, меняется вместе с циклом, тогда как 6-дневная полуцикловая средняя сужает зазор и показана как располагающая кандидатов на вход ближе к цене.
Период расчёта как основная подстройка
Перечислив сдвиг графика, ослабление усреднением, волатильность сессии и циклическое содержание как совместные факторы местоположения входа, архив ранжирует выбор длины средней, от оценки полного цикла вниз к полуцикловой длине, как основную подстройку. Длина доминирующего цикла — рабочая оценка периода, по которой выбирают период расчёта полного цикла и его полуцикловой аналог.
Вход по правилам тогда является тестируемой процедурой, которая срабатывает только когда цена и выбранная средняя встречаются при заявленных условиях тренда, цикла и диапазона.
Все разборы дорожки · 31 разбор
- 1982Окна фазы цикла для фильтров графических сигналов
- 1987Построение трендового осциллятора, масштабированного по циклу
- 1987Построение сетки доминантного цикла по отмеченным минимумам
- 1988Опережение цикла на смещённых экспоненциальных средних
- 1988Аудит сорокамесячного цикла цен акций
- 1989Когда доминантные циклы длинных волн нельзя опровергнуть
- 1991Сдвиг нанесения полуцикловой средней против затухания цикла
- 1991Касание полуцикловой средней как тест амплитудного соотношения
- 1993Построение индикатора restoring-pull из частоты цикла и объёма
- 1995Режимные фильтры для dominant-long-wave
- 1995Опережающий фильтр, настроенный на цикл, из ограниченных осцилляторов
- 1998Проверяемые правила циклов вместо страха и жадности
- 1999Вложенный тайминг цикла евро как одна проверяемая процедура
- 2002Построение instantaneous-trendline по доминантному циклу
- 2002Осциллятор центра тяжести на половине цикла из баланса скользящей средней
- 2004Тестирование зафиксированного сороканедельного цикла правилом hold-or-sit-out
- 2005Вложенные временные полосы для подтверждения доминирующего цикла
- 2005Базовые линии доминантного цикла против нарративов политических новостей
- 2006Сочетание горизонта доминирующего цикла с трендом и осцилляторами
- 2006Разделение по доминирующему циклу на трендовый фильтр и остаточный Relative Strength Index
- 2007Постройте разность моментума по доминирующему циклу
- 2007Наивные правила dominant-cycle не работают без тестов толпы
- 2012Построение прогноза доминантного цикла как окна тайминга
- 2012Построение базовых линий доминантного цикла с открытыми параметрами
- 2013Использование выборов на второй срок для проверки заранее объявленного прогноза dominant-cycle
- 2014Построение прогнозной базовой линии доминирующего цикла
- 2014Quotient transform как фильтр раннего начала тренда
- 2014Постройте карту цикла от впадины к впадине с помощью Detrended Price Oscillator
- 2015Выравнивание dominant-cycle перед катализатором отчётности
- 2017Каузальная обратная экспоненциальная средняя для цикла и тренда
- 2020Построение осциллятора cycle-plus-trend по хорде на одну длину волны