1998выпуск C031-7
Проверяемые правила циклов вместо страха и жадности
Архив рассматривает тайминг циклов, подтверждение осциллятором и предторговый чек-лист как одну механическую процедуру принятия решений. Входы, выходы и отказ от сделки остаются теми же записанными правилами, когда страх и жадность иначе заставили бы заново открыть план.
- Более короткие рыночные циклы предназначались для прогноза цены и времени, а не для оправдания непроверенных дискреционных систем.
- Подсчитанные интервалы от минимума к минимуму, от минимума к максимуму и от максимума к минимуму оставались слишком широкими для торговли, пока центральная полоса тайминга не спроецировала следующую вершину и дно.
- Письменные заметки не сработали как контроль, потому что позднее чувство неуязвимости заставляло трейдеров бросать их посреди сделки.
- Развороты осциллятора сами по себе не были сигналами. Полная предторговая последовательность требовала положения в цикле, подтверждения, совпадения с трендом и фиксированного бюджета риска.
Циклы как прогноз, а не лицензия на торговлю
Работа с циклами исходила из предпосылки, что если долгосрочные ритмы существуют, более короткие рыночные циклы можно использовать для прогноза цены и времени, а не для прокручивания счетов непроверенными системами.
Доминирующий цикл — это рыночный ритм, чьи измеренные интервалы от минимума к минимуму, от минимума к максимуму и от максимума к минимуму задают полосу тайминга и lookback осциллятора, используемые для текущего периода удержания.
Подсчитанным интервалам нужна была полоса тайминга
Подсчитанные вручную интервалы от минимума к минимуму, от минимума к максимуму и от максимума к минимуму давали окна тайминга слишком широкие для торговли, пока центральная часть этих наблюдений не была сохранена как полоса тайминга. Следующая вершина и следующее дно затем проецировались из этой полосы.
Страх и жадность как источник убытков
Суждение под влиянием страха и жадности рассматривалось как источник убытков, поэтому подсчёты циклов и осцилляторы были приведены к количественному виду специально, чтобы убрать дискреционные переопределения из процесса принятия решений.
Механическая процедура принятия решений преобразует тайминг циклов, подтверждение осциллятором и лимиты риска в те же правила входа, выхода и отказа от сделки, которым трейдер обязан следовать, когда эмоция иначе подменила бы суждение.
Заметки не пережили более позднюю прибыльную полосу
Письменные заметки о том, что сработало после крупных возвратов прибыли, не сработали как метод контроля, потому что позднее вернулось чувство неуязвимости и заметки были брошены посреди сделки.
Необъяснимый ранний успех рассматривался как опасность, потому что те же неисследованные правила остаются в силе после смены рыночного режима и затем уничтожают счёт.
Разворотов осциллятора было недостаточно
Пригодный циклический осциллятор должен был разворачиваться вместе с ценой, а не дёргаться. По этой причине предпочитали стохастик, чей lookback брался из длины торгуемого цикла, а оставшееся дёрганье рассматривали как риск ложного входа.
Покупка на дне и продажа на вершинах считались допустимыми только когда сделка совпадала с преобладающим трендом, поэтому развороты осциллятора сами по себе не были достаточными сигналами.
Дневной RSI-M3 S&P 500 относительно линии покупки 30
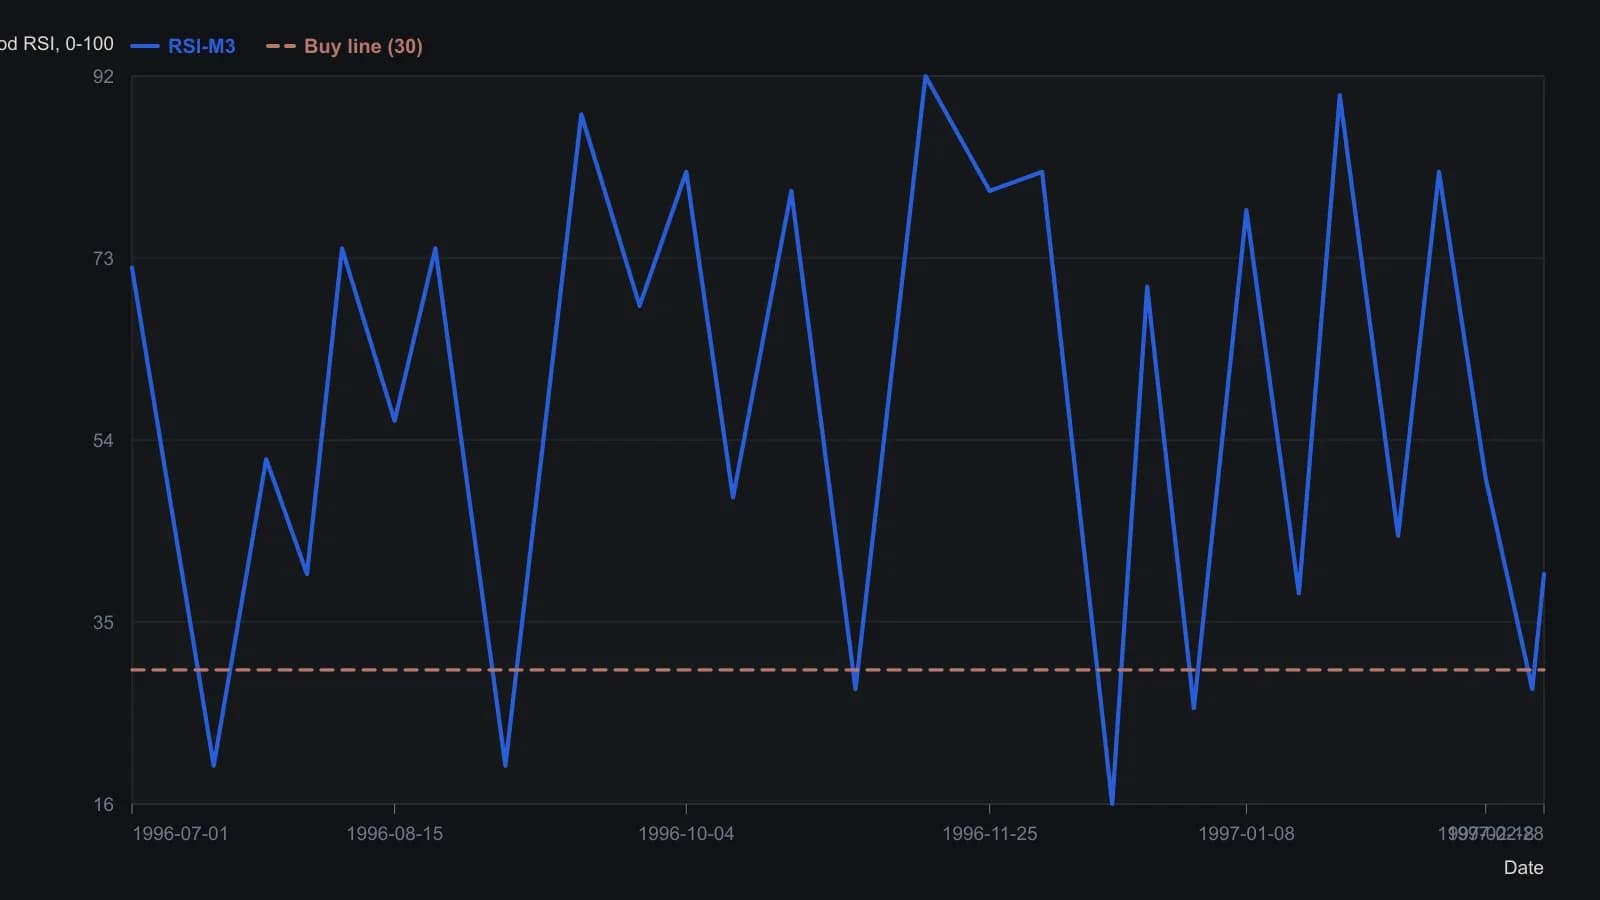
RSI-M3 — это 3-периодный RSI Брессерта, сглаженный 3-барной средней. Оцифровано с растра, поэтому впадины и пики точны лишь до нескольких пунктов осциллятора; даты выровнены по месячным меткам графика, а не по печатной таблице.
Чек-лист перед любым ордером
Предторговая последовательность должна была быть полной до выставления ордера: положение в цикле, подтверждение осциллятором, совпадение с трендом и фиксированный бюджет риска.
Внутридневные смены стратегии и торговля ради возбуждения, а не ради запланированного результата, были перечислены среди главных процессных сбоев, которые ломают механический план в часы торгов.
Устойчивый контроль приписывался структурированному игровому плану, уникальному для темперамента трейдера. Этот план требовал комфортного размера риска, явного рыночного пути и продолжительной практики на графиках, а не какой-либо одной общей рыночной техники.
Все разборы дорожки · 31 разбор
- 1982Окна фазы цикла для фильтров графических сигналов
- 1987Построение трендового осциллятора, масштабированного по циклу
- 1987Построение сетки доминантного цикла по отмеченным минимумам
- 1988Опережение цикла на смещённых экспоненциальных средних
- 1988Аудит сорокамесячного цикла цен акций
- 1989Когда доминантные циклы длинных волн нельзя опровергнуть
- 1991Сдвиг нанесения полуцикловой средней против затухания цикла
- 1991Касание полуцикловой средней как тест амплитудного соотношения
- 1993Построение индикатора restoring-pull из частоты цикла и объёма
- 1995Режимные фильтры для dominant-long-wave
- 1995Опережающий фильтр, настроенный на цикл, из ограниченных осцилляторов
- 1998Проверяемые правила циклов вместо страха и жадности
- 1999Вложенный тайминг цикла евро как одна проверяемая процедура
- 2002Построение instantaneous-trendline по доминантному циклу
- 2002Осциллятор центра тяжести на половине цикла из баланса скользящей средней
- 2004Тестирование зафиксированного сороканедельного цикла правилом hold-or-sit-out
- 2005Вложенные временные полосы для подтверждения доминирующего цикла
- 2005Базовые линии доминантного цикла против нарративов политических новостей
- 2006Сочетание горизонта доминирующего цикла с трендом и осцилляторами
- 2006Разделение по доминирующему циклу на трендовый фильтр и остаточный Relative Strength Index
- 2007Постройте разность моментума по доминирующему циклу
- 2007Наивные правила dominant-cycle не работают без тестов толпы
- 2012Построение прогноза доминантного цикла как окна тайминга
- 2012Построение базовых линий доминантного цикла с открытыми параметрами
- 2013Использование выборов на второй срок для проверки заранее объявленного прогноза dominant-cycle
- 2014Построение прогнозной базовой линии доминирующего цикла
- 2014Quotient transform как фильтр раннего начала тренда
- 2014Постройте карту цикла от впадины к впадине с помощью Detrended Price Oscillator
- 2015Выравнивание dominant-cycle перед катализатором отчётности
- 2017Каузальная обратная экспоненциальная средняя для цикла и тренда
- 2020Построение осциллятора cycle-plus-trend по хорде на одну длину волны