1995выпуск C061-9
Недельные лонговые трендовые правила с блокируемым выходом по откату
Недельная процедура следования за трендом только в лонг остаётся в позиции только при уверенном восходящем движении. Вход — пятибарный максимум, принимаемый только когда пятибарный минимум выше тринадцатибарного минимума. Выход — тесный процентный откат, который фильтр интенсивности скользящей средней может отключить, пока подъём остаётся крутым.
- Следование за трендом на недельных барах задано как процедура только в лонг, которая остаётся в рынке при уверенном восходящем движении и стоит в стороне в кэше при неуверенном боковом или нисходящем движении.
- Паттерн входа принимает пятибарный максимум только когда самый низкий минимум этого окна также выше тринадцатибарного самого низкого минимума, поэтому сигналы диапазона и падающие рынки с меньшей вероятностью срабатывают.
- Выход по откату — это процентное снижение от тринадцатибарного самого высокого минимума, масштабированное последним минимумом; тренд-фильтр отключает этот тесный выход, когда пятибарный диапазон 26-барной скользящей средней выше 1.2.
- Три настройки входа удерживались на средних точках из других процедур, тогда как варьировались только две настройки выхода на сетке пять на пять из двадцати пяти исторических испытаний.
Недельная установка только в лонг
Процедура задана как следование за трендом только в лонг на недельных барах. Она остаётся в рынке при уверенном восходящем движении и стоит в стороне в кэше при неуверенном боковом или нисходящем движении.
Вход и выход заданы как разные механизмы. Вход — это избирательный пробой, рассчитанный поймать только сильные повышения. Выход адаптивен: он рассчитан дать сильным повышениям продолжаться, закрывая позицию в неопределённых условиях.
Недельные закрытия S&P 500, апрель 1982 — ноябрь 1991
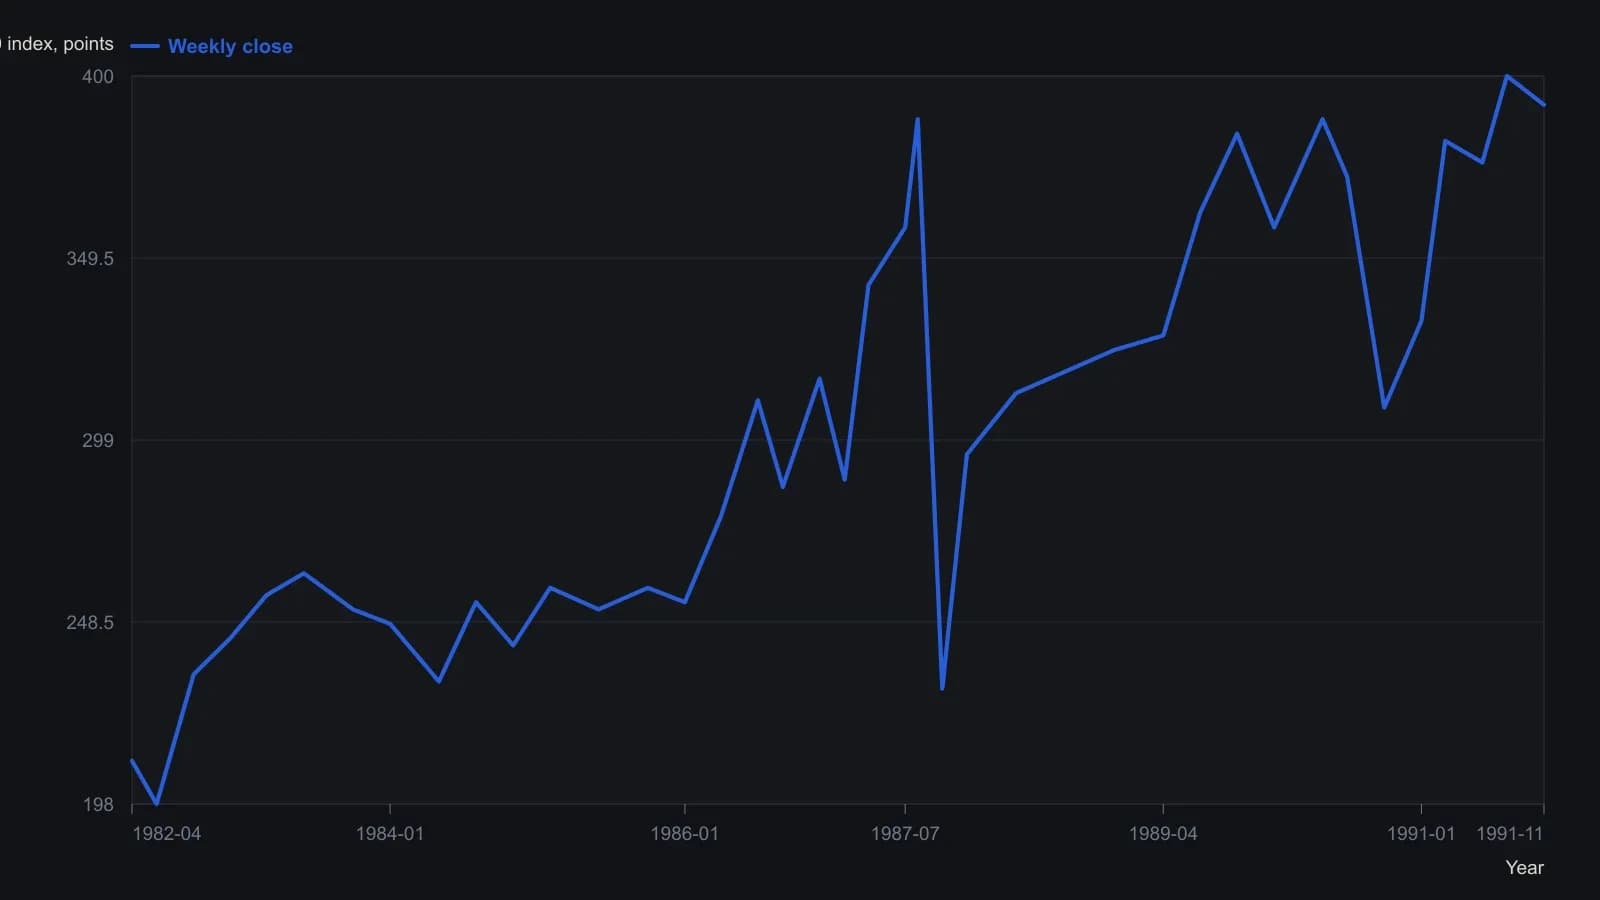
Визуально оцифровано с линии недельного закрытия на печатном графике; значения приблизительны с погрешностью в несколько пунктов индекса. Источник не учитывал проценты и комиссии и исполнял сигналы по открытию следующего бара.
Паттерн входа
Новый максимум короткого окна ретроспекции принимается только когда самый низкий минимум этого окна также выше самого низкого минимума более длинного окна ретроспекции. Более длинное окно больше короткого, чтобы снизить сигналы диапазона и подавить сигналы на падающих рынках.
Эти два окна ретроспекции заданы как пять недельных баров и тринадцать недельных баров. Записанный паттерн входа — последний недельный бар, который является пятибарным максимумом, принимаемый только когда пятибарный минимум выше тринадцатибарного минимума.
Сопоставимый выход по откату
Выход по откату измеряет разрыв между последним минимумом и самым высоким минимумом последних тринадцати баров, затем делит этот разрыв на последний минимум. Откат тогда можно выразить как процент, сопоставимый на разных ценовых уровнях.
Когда тренд-фильтр заглушает выход
Интенсивность тренда измеряется как диапазон последних пяти значений 26-барной скользящей средней. Деление этого диапазона на последнее закрытие и умножение на 100 делает тот же фильтр сопоставимым между рынками. Эта средняя более длинного периода недельных цен и есть скользящая средняя, используемая здесь.
Тесный выход по откату остаётся включённым, когда эта мера интенсивности ниже 1.2, и отключается, когда мера выше 1.2, поэтому краткие откаты во время сильного подъёма с меньшей вероятностью закроют позицию. Этот порог включения-выключения и есть тренд-фильтр.
Записанный набор правил
Записанный набор правил таков: входить в лонг, когда последний недельный бар является пятибарным максимумом и пятибарный минимум выше тринадцатибарного минимума; выходить, когда последний минимум более чем на одну вторую от 1 процента ниже тринадцатибарного самого высокого минимума и пятибарный диапазон 26-барной скользящей средней ниже 1.2.
Как варьировались настройки
Три настройки входа были выбраны как средние точки из других процедур, тогда как варьировались только две настройки выхода на сетке пять на пять, что дало двадцать пять испытаний.
Историческая проверка использовала 500 недельных баров с апреля 1982 по ноябрь 1991, брала исполнения по открытию следующего бара и не учитывала проценты и комиссию, чтобы упростить процедуру.
Все разборы дорожки · 38 разборов
- 1986Книга Marshall Wave собирается по одной подтверждённой позиции за раз
- 1987Проверка оператора, когда две системы конфликтуют
- 1988Визуальным трендовым правилам нужна одна проверяемая процедура
- 1988Аудируйте правила тренда и пробоя, продаваемые без тестов
- 1992Кейс недельного разворота по закрытию на 4 процента
- 1992Запишите план, затем дождитесь пересечения
- 1994Построение системы на скользящих средних из трёх правил
- 1995Недельные лонговые трендовые правила с блокируемым выходом по откату
- 1997Построение rainbow-charts повторным сглаживанием
- 1997Трёхлинейный прорыв как однопараметрический механический фильтр
- 2000Согласование тренда на вложенных горизонтах со стеком моментума
- 2001Когда уверенность отключает стоп
- 2001Цена должна подтвердить каждый сетап
- 2001Построение цветового стека из каждого lookback
- 2002Оценка механических трендовых сигналов по знаковым отклонениям от средней за десять сессий
- 2004Откаты в тренде с пятидесятидневной средней и индексом относительной силы
- 2005Перекупленность стохастика как состояние трендового режима
- 2005Trend-following как одна проверяемая сигнальная процедура
- 2007Один чек-лист для входа, выхода и воздержания после смены рынка
- 2008Параллельные листинги и расходящееся трендовое поведение
- 2008Заголовки о восстановлении против правил тренд-режима
- 2008Построение внутридневной трендовой процедуры с подтверждающим закрытием, ретестом и запланированными выходами
- 2010Проектирование механической тренд-фолловинг системы, стопы и валидация
- 2010Торговый план, который задаёт вход, стоп, трейлинг и паузу вместе
- 2010Многогоризонтные циклические сигналы, трендовые фильтры и стопы
- 2012Недельные сигналы медвежьего рынка и шока как механическая процедура
- 2013Неделя ставок 2013 года как упражнение на выход с приоритетом структуры
- 2013Следование за трендом как одна тестируемая процедура
- 2013Чек-лист вето для форекс: тренд, экономика пары и смещение толпы
- 2015Правила RSI при 20-процентном трендовом фильтре
- 2015Правила входа и выхода по осциллятору с трендовым гейтом
- 2016Трендовый процесс против торговли с конечной целью
- 2017Золото как учебный класс для одной процедуры midterm-trend
- 2017FX-лонги по падающему ножу ждут разворота четырёхчасового тренда
- 2018Закрытая процедура для квартальных слотов ранга секторов
- 2018Рекурсивная медиана как общее состояние для трендовых правил
- 2020Построение скользящей средней как объективный трендовый фильтр
- 2020Построение первого и второго входов по пересечению тренда