2015выпуск C0651-55
Правила входа и выхода по осциллятору с трендовым гейтом
Закодированные исследования допускали сделки по осциллятору только когда состояние тренда percentage-retracement совпадало с намеченной стороной. Порог пересечения, трендовый гейт, выбранный выход и явное правило stay-flat задавались вместе как одна процедура.
- Закодированные исследования сочетали сигналы осциллятора с ограничением по преобладающему тренду, так что новые сделки допускались только когда рынок классифицировался как совпадающий с этим трендом.
- Смена тренда определялась как 20-процентный откат от экстремальной цены текущего тренда, а трейлинг-фильтр мог блокировать входы, которые сработали бы в состоянии down.
- Нефильтрованная базовая линия покупала на закрытии, когда осциллятор опускался ниже 30, и продавала, когда он поднимался выше 70; вариант rising-oscillator-threshold вместо этого требовал пересечения вверх через 50.
- Переключатели lookback, reversal percentage, trend-filter, rising-oscillator и close-on-reversal были независимы, поэтому можно было тестировать подмножества одной и той же процедуры rule-based-entry.
Полная процедура, а не одиночное пересечение
relative-strength-index — это ограниченный осциллятор, рассчитываемый по упорядоченным восходящим и нисходящим закрытиям за фиксированный lookback и используемый здесь как базовая линия в стиле прогноза, чьи пересечения можно сравнивать с вариантами с гейтом.
Закодированные исследования сочетали эти сигналы осциллятора с ограничением по преобладающему тренду, так что новые сделки допускались только когда рынок классифицировался как совпадающий с этим трендом. Trend-following в этом рабочем процессе — это направленное состояние, взятое из процентного роста или отката от недавнего экстремума и используемое чтобы разрешать, блокировать или ликвидировать сделки по осциллятору.
Редакторское прочтение: осциллятор становится полной проверяемой процедурой только когда состояние тренда percentage-retracement, выбранный порог пересечения, выход reversal-or-overbought и явное правило stay-flat задаются вместе. Этот пакет — конструкция rule-based-entry: полностью специфицированная процедура длинного входа, выхода и воздержания, чьи входы, проверки состояния рынка и правила периода удержания можно закодировать и протестировать на истории как одну систему.
Базовые пересечения и состояние тренда
Нефильтрованная базовая линия задавалась как покупка на закрытии, когда осциллятор опускался ниже 30, и продажа, когда он поднимался выше 70. По меньшей мере одно закодированное исследование было long-only с параметрами уровня графика для тестирования на истории.
Смена тренда определялась как 20-процентный откат от экстремальной цены текущего тренда. Percentage-retracement — это этот переворот: состояние меняется, когда цена отдает заявленную долю движения от текущего экстремума.
Трейлинг-фильтр восходящего тренда включался после роста цены более чем на 20 процентов от минимума, с обратным правилом для нисходящего тренда, так что входы, которые сработали бы в состоянии down, могли быть заблокированы. Необязательный выход закрывал открытую длинную позицию, когда идентифицированный восходящий тренд разворачивался снижением на 20 процентов или более от последнего пика восходящего тренда.
Дневные закрытия American Express в ходе пробоя 2011 года и восходящего тренда 2012 года
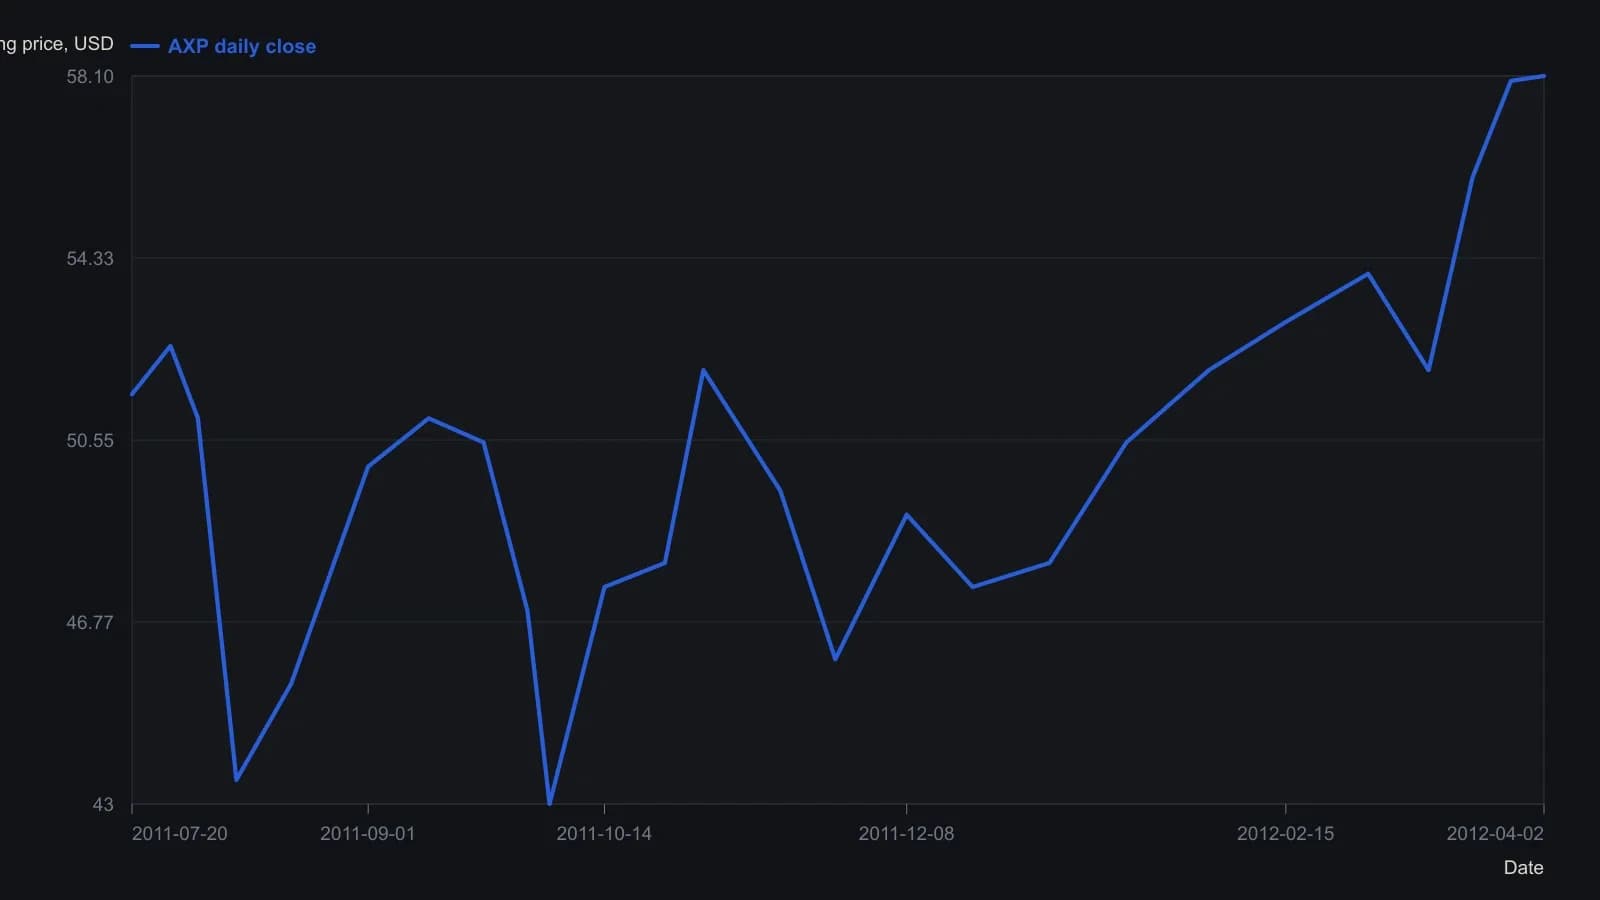
На исходном графике нисходящий тренд 20-процентного фильтра разворота окрашен розовым (оставаться вне рынка), а восходящий — зелёным. Верхняя панель — RSI(14) с пунктирными линиями 50 и 70; значения этого осциллятора не снимались. Оцифрованные закрытия приблизительны, за исключением финального 58.10.
Скрининг универсума и переключаемые входы
Второе правило отбора ограничивало кандидатов бумагами с более короткими средними длинами тренда, используя ориентированную на сканирование меру trend-length для построения списка до портфельного тестирования. Trend-length — это измеренная длительность идентифицированного тренда, используемая как скрининг универсума до применения любого сигнала входа.
Второй вариант входа требовал, чтобы осциллятор пересек вверх через 50, а не 30. Закодированные исследования рассматривали это пересечение середины диапазона как переключаемую альтернативу классическому пересечению перепроданности. rising-oscillator-threshold — это именно это среднерыночное требование, а не пересечение глубокой перепроданности.
Одна программируемая спецификация выставляла lookback осциллятора, reversal percentage, trend-filter включен или выключен, rising-oscillator включен или выключен и close-on-reversal включен или выключен как независимые параметры, чтобы можно было тестировать подмножества одной и той же процедуры.
Две long-only кодировки
Вариант calendar-window отмечал восходящий тренд, когда закрытие превышало 1.2 раза 252-bar минимум, и нисходящий тренд, когда закрытие падало ниже 0.8 раза 252-bar максимума. Он покупал только пока это состояние было up и 14-периодный осциллятор пересекал 50, и продавал, когда состояние заканчивалось или осциллятор пересекал 70.
Другая long-only кодировка требовала и более длинного, и более короткого по горизонту теста percentage-advance-from-low, со значениями по умолчанию 20 процентов выше 250-bar минимума и 5 процентов выше 20-bar минимума, плюс пересечение осциллятора вверх через 50. Она выходила, когда более длинный по горизонту восходящий тренд нарушался или осциллятор пересекал вниз через 70.
Все разборы дорожки · 38 разборов
- 1986Книга Marshall Wave собирается по одной подтверждённой позиции за раз
- 1987Проверка оператора, когда две системы конфликтуют
- 1988Визуальным трендовым правилам нужна одна проверяемая процедура
- 1988Аудируйте правила тренда и пробоя, продаваемые без тестов
- 1992Кейс недельного разворота по закрытию на 4 процента
- 1992Запишите план, затем дождитесь пересечения
- 1994Построение системы на скользящих средних из трёх правил
- 1995Недельные лонговые трендовые правила с блокируемым выходом по откату
- 1997Построение rainbow-charts повторным сглаживанием
- 1997Трёхлинейный прорыв как однопараметрический механический фильтр
- 2000Согласование тренда на вложенных горизонтах со стеком моментума
- 2001Когда уверенность отключает стоп
- 2001Цена должна подтвердить каждый сетап
- 2001Построение цветового стека из каждого lookback
- 2002Оценка механических трендовых сигналов по знаковым отклонениям от средней за десять сессий
- 2004Откаты в тренде с пятидесятидневной средней и индексом относительной силы
- 2005Перекупленность стохастика как состояние трендового режима
- 2005Trend-following как одна проверяемая сигнальная процедура
- 2007Один чек-лист для входа, выхода и воздержания после смены рынка
- 2008Параллельные листинги и расходящееся трендовое поведение
- 2008Заголовки о восстановлении против правил тренд-режима
- 2008Построение внутридневной трендовой процедуры с подтверждающим закрытием, ретестом и запланированными выходами
- 2010Проектирование механической тренд-фолловинг системы, стопы и валидация
- 2010Торговый план, который задаёт вход, стоп, трейлинг и паузу вместе
- 2010Многогоризонтные циклические сигналы, трендовые фильтры и стопы
- 2012Недельные сигналы медвежьего рынка и шока как механическая процедура
- 2013Неделя ставок 2013 года как упражнение на выход с приоритетом структуры
- 2013Следование за трендом как одна тестируемая процедура
- 2013Чек-лист вето для форекс: тренд, экономика пары и смещение толпы
- 2015Правила RSI при 20-процентном трендовом фильтре
- 2015Правила входа и выхода по осциллятору с трендовым гейтом
- 2016Трендовый процесс против торговли с конечной целью
- 2017Золото как учебный класс для одной процедуры midterm-trend
- 2017FX-лонги по падающему ножу ждут разворота четырёхчасового тренда
- 2018Закрытая процедура для квартальных слотов ранга секторов
- 2018Рекурсивная медиана как общее состояние для трендовых правил
- 2020Построение скользящей средней как объективный трендовый фильтр
- 2020Построение первого и второго входов по пересечению тренда