2000выпуск C041-6
Согласование тренда на вложенных горизонтах со стеком моментума
Цену можно разложить на вложенные горизонты: краткосрочный тренд лежит внутри промежуточного тренда, тот — внутри первичного тренда, а иногда и внутри векового тренда. Процедура следования за трендом затем берёт входы, выходы и воздержания на коротком горизонте в направлении более высокого горизонта, а стек рыночных циклов сопоставляет три часовые шкалы на одну и ту же дату.
- Цена вкладывает краткосрочный тренд длительностью около двух до шести недель внутрь промежуточного тренда длительностью около шести недель до девяти месяцев, внутрь первичного тренда длительностью около девяти месяцев до двух лет, иногда обёрнутого в вековой тренд длительностью около десяти до двадцати пяти лет.
- Набор правил следования за трендом берёт входы, выходы и воздержания на коротком горизонте вместе с первичным трендом и рассматривает сделку против первичного тренда как ветвь с более высокой ошибкой.
- Стек рыночных циклов можно построить из четырёх взвешенных сглаженных рядов Rate of Change либо из наборов стохастического осциллятора 3-3-3, 10-10-6 и 39-26-23; для подтверждения требуются другие показания инструментария.
- Вес доказательств растёт, когда независимые индикаторы согласуются, но рамка остаётся вероятностной и не даёт последовательного метода прогноза длительности или амплитуды.
Цена как вложенные часы
Цену можно разложить на вложенные горизонты. Краткосрочные колебания длительностью около двух до шести недель лежат внутри промежуточных колебаний длительностью около шести недель до девяти месяцев, а те — внутри первичных колебаний длительностью около девяти месяцев до двух лет. Эти первичные колебания сами иногда обёрнуты в вековую оболочку длительностью около десяти до двадцати пяти лет.
В этом словаре краткосрочный тренд — это колебание от двух до шести недель, вложенное в промежуточный тренд, либо ещё более короткий аналог на внутридневных барах. Промежуточный тренд — это ступенчатое движение от нескольких недель до нескольких месяцев внутри первичного тренда, обычно связанное со сменой экономических, финансовых или политических представлений. Первичный тренд — это доминирующее колебание от нескольких месяцев до нескольких лет, которое задаёт смещение для меньших вложенных ралли и реакций. Вековой тренд — очень длинная оболочка, охватывающая несколько первичных трендов и обычно длящаяся около десяти до двадцати пяти лет.
Первичные впадины описываются как повторяющиеся с циклом чуть меньше четырёх лет, причём каждое первичное повышение или снижение обычно длится около девяти месяцев до двух лет, а не рисует прямую линию.
Состояние первичного тренда как вход классификации
Внутри первичного повышения промежуточные ралли обычно оказываются более сильной ногой, а реакции — более слабой. Внутри первичного снижения ожидается обратный рисунок, поэтому состояние первичного тренда является входом для классификации вложенных колебаний.
Идеализированное первичное повышение или снижение иногда набрасывают как три промежуточных цикла, но этот счёт — лишь ориентир для классификации, потому что многие первичные тренды не раскладываются на три явные промежуточные волны.
Входы и выходы вместе с более высоким горизонтом
Набор правил следования за трендом можно задать так, чтобы входы, выходы и воздержания на коротком горизонте брались в направлении первичного тренда, а не против него. Сделка против первичного тренда рассматривается как ветвь процедуры с более высокой ошибкой.
Взвешенный многогоризонтный осциллятор
Стек рыночных циклов — это трёхпанельная карта, которая отдельно отображает сглаженный моментум на коротком, промежуточном и первичном lookback, чтобы вложенные часы можно было сравнить на одну и ту же дату.
Один явный многогоризонтный осциллятор строится в три шага: вычислить четыре центрированных Rate of Change, сгладить каждый простой или экспоненциальной скользящей средней, затем сложить четыре ряда, применив целые веса от одного до четырёх. Rate of Change здесь означает центрированное процентное изменение последнего закрытия относительно закрытия n периодов назад и используется как сырой вход в этот сглаженный осциллятор.
Скользящая средняя — это простое или экспоненциальное сглаживание, применяемое к каждому ряду Rate of Change или к цене, прежде чем считывается взвешенная сумма или состояние тренда. Когда используется экспоненциальная скользящая средняя, обновление равно предыдущему среднему плюс альфа, умноженная на текущее отклонение, а альфа определяется как два, делённое на длину lookback плюс один.
Стохастические осцилляторы как три часовые шкалы
Ту же трёхгоризонтную карту можно построить стохастическим осциллятором на коротком, промежуточном и длинном наборах параметров, включая 3-3-3, 10-10-6 и 39-26-23, при условии, что для подтверждения требуются другие показания инструментария. Стохастический осциллятор — это ограниченная модель моментума того, где последнее закрытие находится внутри диапазона lookback; здесь он запускается на трёх наборах параметров, чтобы замещать три часовые шкалы тренда.
Вложенные стохастические часы на доходностях Moody's Aaa
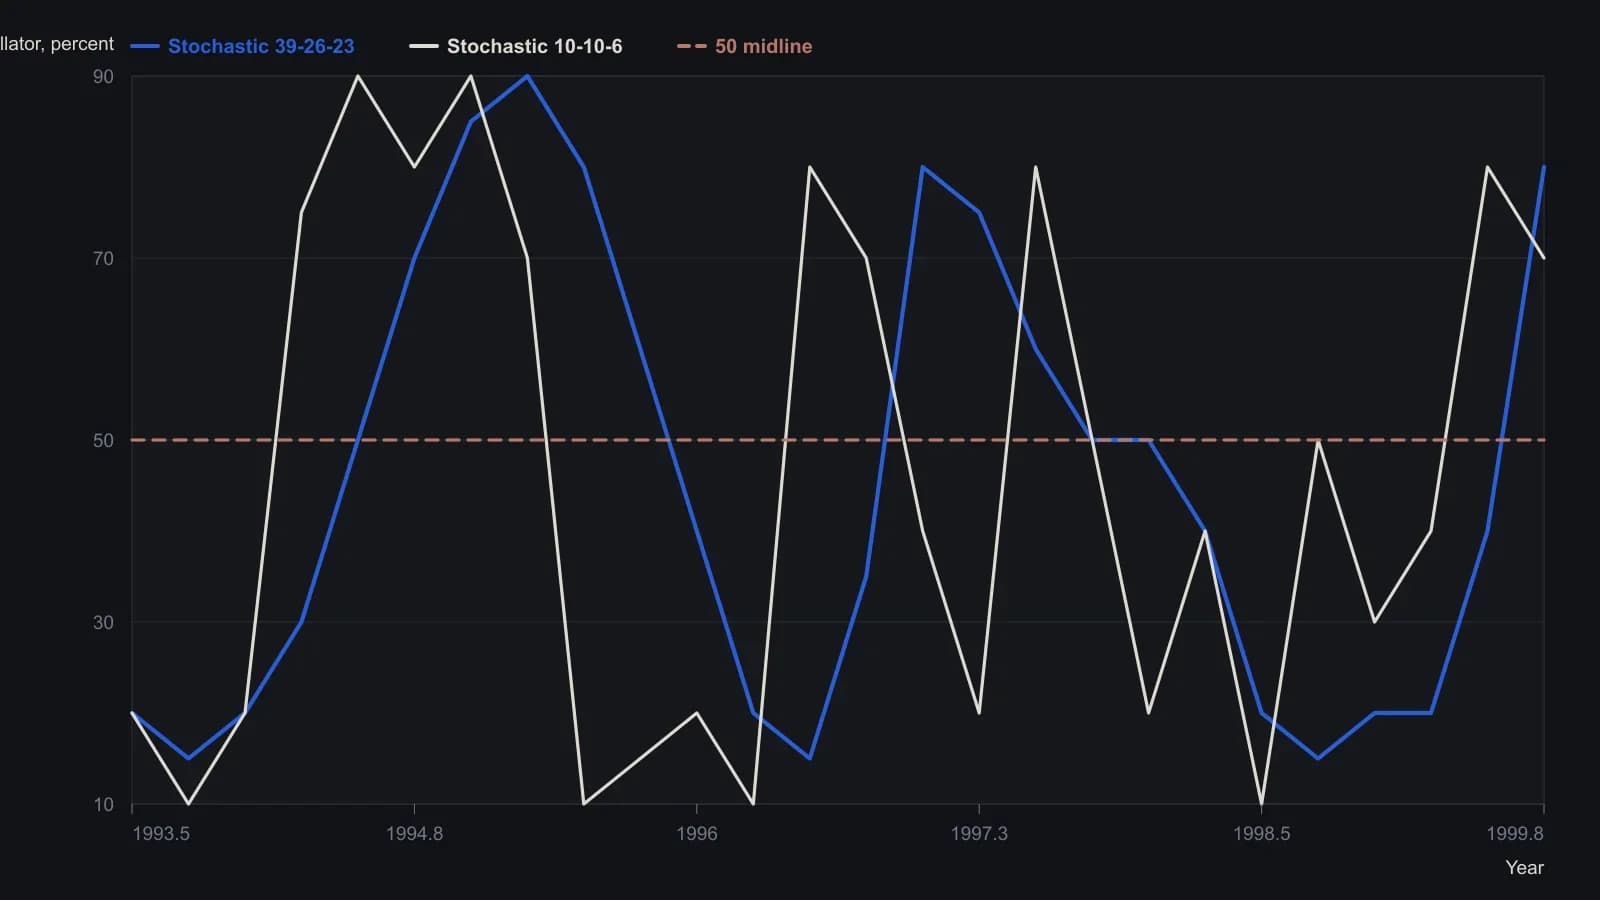
Самая быстрая панель 3×3×3 опущена: её всплески на шкале 0–100 теснее, чем печатный растр способен разрешить, не изобретая развороты. Обе серии используют шкалу 0–100, подписанную на рисунке (параметры 10×10×6 и 39×26×23).
Согласие без прогноза длительности
Уверенность в развороте трактуется как растущая, когда согласуется больше независимых индикаторов; это практика веса доказательств, требующая согласия нескольких независимых технических показаний, прежде чем считать разворот более вероятным. Рамка остаётся вероятностной: последовательного метода прогноза длительности или амплитуды тренда не даётся.
Правило вложенности инвариантно к масштабу времени. Если многодневное повышение идентифицировано как локальный первичный тренд, встречное колебание в несколько часов не рассматривается как самостоятельный сигнал короткого горизонта.
Все разборы дорожки · 38 разборов
- 1986Книга Marshall Wave собирается по одной подтверждённой позиции за раз
- 1987Проверка оператора, когда две системы конфликтуют
- 1988Визуальным трендовым правилам нужна одна проверяемая процедура
- 1988Аудируйте правила тренда и пробоя, продаваемые без тестов
- 1992Кейс недельного разворота по закрытию на 4 процента
- 1992Запишите план, затем дождитесь пересечения
- 1994Построение системы на скользящих средних из трёх правил
- 1995Недельные лонговые трендовые правила с блокируемым выходом по откату
- 1997Построение rainbow-charts повторным сглаживанием
- 1997Трёхлинейный прорыв как однопараметрический механический фильтр
- 2000Согласование тренда на вложенных горизонтах со стеком моментума
- 2001Когда уверенность отключает стоп
- 2001Цена должна подтвердить каждый сетап
- 2001Построение цветового стека из каждого lookback
- 2002Оценка механических трендовых сигналов по знаковым отклонениям от средней за десять сессий
- 2004Откаты в тренде с пятидесятидневной средней и индексом относительной силы
- 2005Перекупленность стохастика как состояние трендового режима
- 2005Trend-following как одна проверяемая сигнальная процедура
- 2007Один чек-лист для входа, выхода и воздержания после смены рынка
- 2008Параллельные листинги и расходящееся трендовое поведение
- 2008Заголовки о восстановлении против правил тренд-режима
- 2008Построение внутридневной трендовой процедуры с подтверждающим закрытием, ретестом и запланированными выходами
- 2010Проектирование механической тренд-фолловинг системы, стопы и валидация
- 2010Торговый план, который задаёт вход, стоп, трейлинг и паузу вместе
- 2010Многогоризонтные циклические сигналы, трендовые фильтры и стопы
- 2012Недельные сигналы медвежьего рынка и шока как механическая процедура
- 2013Неделя ставок 2013 года как упражнение на выход с приоритетом структуры
- 2013Следование за трендом как одна тестируемая процедура
- 2013Чек-лист вето для форекс: тренд, экономика пары и смещение толпы
- 2015Правила RSI при 20-процентном трендовом фильтре
- 2015Правила входа и выхода по осциллятору с трендовым гейтом
- 2016Трендовый процесс против торговли с конечной целью
- 2017Золото как учебный класс для одной процедуры midterm-trend
- 2017FX-лонги по падающему ножу ждут разворота четырёхчасового тренда
- 2018Закрытая процедура для квартальных слотов ранга секторов
- 2018Рекурсивная медиана как общее состояние для трендовых правил
- 2020Построение скользящей средней как объективный трендовый фильтр
- 2020Построение первого и второго входов по пересечению тренда