2018выпуск C0222-25
Закрытая процедура для квартальных слотов ранга секторов
Система кейса ранжирует допустимые секторные фонды по изменению от закрытия до закрытия за прошлый квартал, покупает выбранный слот ранга на том же закрытии и оценивает следующий квартал. Редакторское прочтение: зафиксируйте универсум, формулу ранжирования, бар входа, удержание на один период и фильтр пропуска, затем прочитайте каждый слот ранга на той же сетке, прежде чем считать лидерство прошлого квартала автоматическим входом.
- Механическая ротация проверяема только после того, как универсум, формула ранжирования, бар входа, удержание на один период и фильтр пропуска зафиксированы как одна процедура.
- Каждый слот ранга — это своё правило: от постоянного удержания фонда первого ранга прошлого квартала до постоянного удержания фонда девятого ранга.
- Фильтр скользящей средней разрешает покупку по рангу только когда выбранный фонд находится выше простой средней квартальных закрытий.
- Равновзвешенная секторная корзина — это конкурирующее распределение, потому что лидерство прошлого квартала часто не сохраняется в следующем квартале.
Система как одна процедура
Рабочий процесс кейса — это механическая торговая система: полностью заданная процедура ротации, которая называет универсум, формулу ранжирования, бар входа, длину удержания, выход и воздержание без дискреции.
Система ранжирует допустимые секторные фонды по процентному изменению цены от закрытия до закрытия только что завершившегося квартала. Выбранный ранг покупается на том же квартальном закрытии и затем оценивается по изменению от закрытия до закрытия следующего квартала.
Квартальные результаты внутри каждого календарного года складываются в годовой итог, и каждый слот ранга суммируется средней годовой доходностью, стандартным отклонением и максимальной годовой просадкой. Слот ранга — это упорядоченное место, которое занимает сектор после сортировки доходностей от закрытия до закрытия прошлого квартала от сильнейших к слабейшим.
Универсум ранжирования
Универсум ранжирования начинается с десяти отраслевых секторных фондов и исключает позднее запущенный фонд недвижимости, оставляя девять имён в сортировке.
После фиксации этого универсума правило входа тоже зафиксировано: покупайте только сектор, занимающий заранее выбранный слот ранга на закрытии квартала, и только когда любой требуемый трендовый гейт также истинен.
Каждый слот ранга — отдельное правило
Слоты ранга тестируются как отдельные механические правила: всегда удерживать фонд первого ранга прошлого квартала, всегда удерживать фонд второго ранга и так далее до фонда девятого ранга.
Прогон рангов с 2000 по 2016 сводит в таблицу правила первого и девятого ранга против бенчмарка акций большой капитализации по средней годовой доходности, волатильности и максимальной просадке.
График риск-доходность девяти слотов выделяет правила третьего, пятого и шестого ранга как кластер средних рангов, используемый в последующих тестах фильтра.
Средняя годовая доходность по слоту квартального ранга сектора
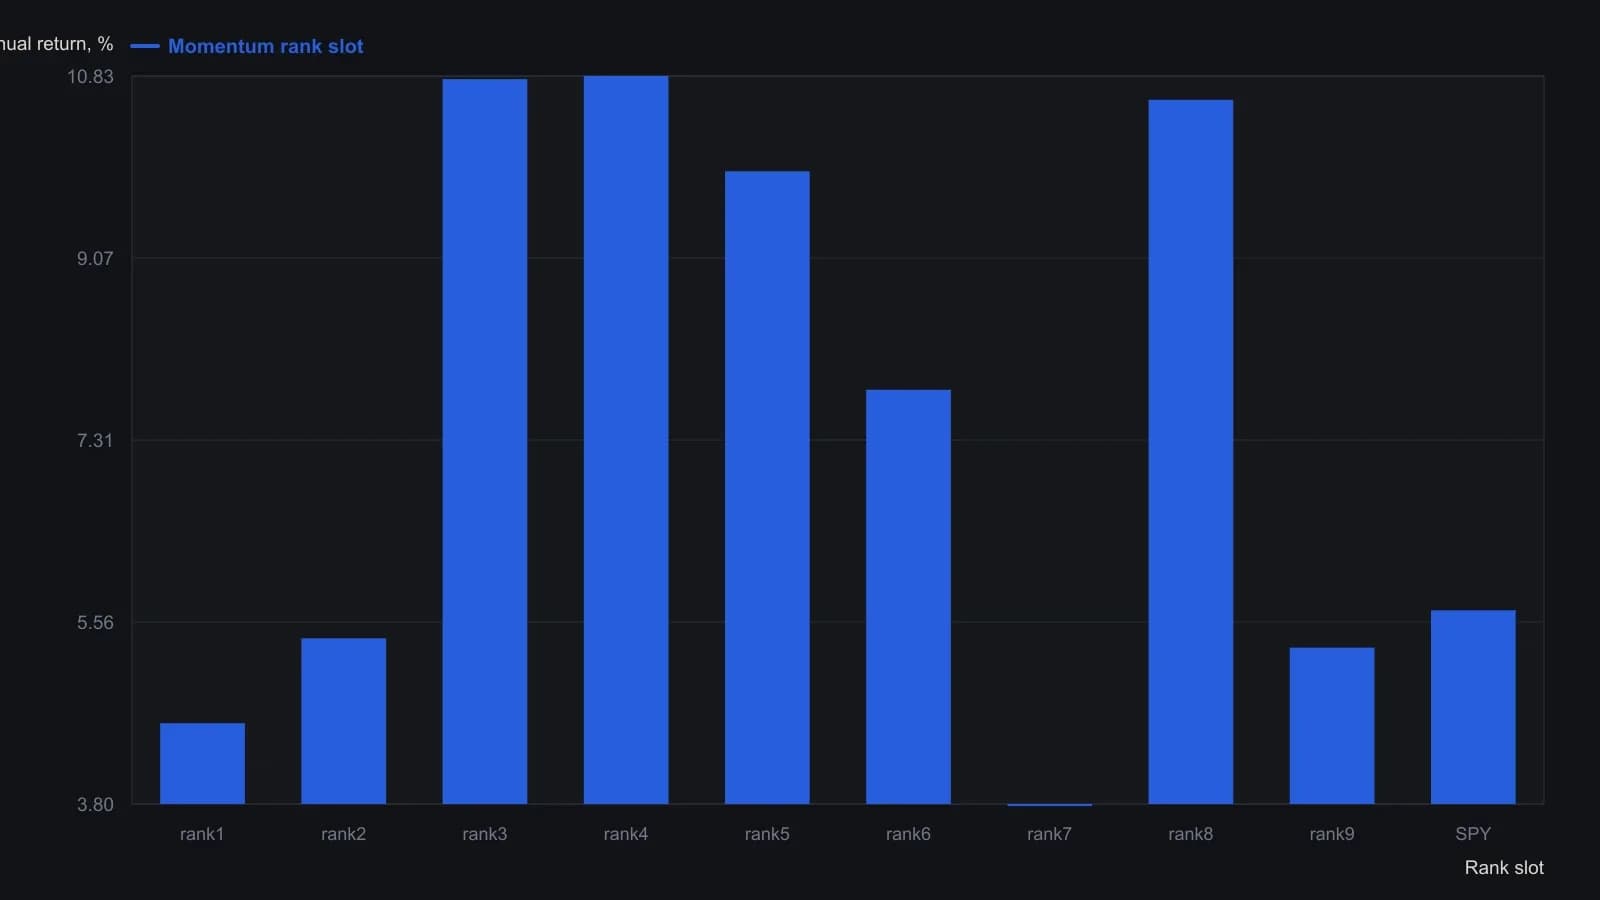
Девять отраслевых SPDR ранжированы по доходности «закрытие к закрытию» предыдущего квартала (XLRE исключён как слишком новый), куплены на том же закрытии, удерживались один квартал. На исходной диаграмме рассеяния доходность отложена против риска, размер пузыря равен максимальной годовой просадке; эта реконструкция сохраняет координату доходности по слоту. Гипотетический бэктест.
Фильтр скользящей средней как условие пропуска
Следование за трендом в этой процедуре означает оставаться на стороне секторов, чьё недавнее изменение цены опережает сопоставимые, и стоять в стороне, когда выбранное имя не проходит трендовое наложение.
Фильтр скользящей средней — это простая средняя квартальных закрытий, используемая как гейт, который блокирует покупку по рангу, когда цена ниже этой средней. Простая скользящая средняя с окнами от двух до десяти кварталов добавляется так, чтобы покупка по рангу разрешалась только когда выбранный фонд выше этой средней.
В среднем по девяти правилам ранга наложение скользящей средней снижает стандартное отклонение и максимальную просадку, не повышая среднюю годовую доходность.
Равный вес как конкурирующее распределение
Равный вес секторных фондов задан как конкурирующее механическое распределение. Эта равновзвешенная секторная корзина держит каждый допустимый секторный фонд в одинаковом размере вместо выбора одного ранга.
Лидерство прошлого квартала рассматривается как сигнал, который часто не сохраняется в следующем квартале.
Редакторское заключение: лидерство прошлого квартала — лишь одна ячейка на зафиксированной сетке. Процедура полна, когда каждый слот ранга, включая кластер средних рангов и случаи пропуска, прочитан на том же квартальном удержании.
Все разборы дорожки · 38 разборов
- 1986Книга Marshall Wave собирается по одной подтверждённой позиции за раз
- 1987Проверка оператора, когда две системы конфликтуют
- 1988Визуальным трендовым правилам нужна одна проверяемая процедура
- 1988Аудируйте правила тренда и пробоя, продаваемые без тестов
- 1992Кейс недельного разворота по закрытию на 4 процента
- 1992Запишите план, затем дождитесь пересечения
- 1994Построение системы на скользящих средних из трёх правил
- 1995Недельные лонговые трендовые правила с блокируемым выходом по откату
- 1997Построение rainbow-charts повторным сглаживанием
- 1997Трёхлинейный прорыв как однопараметрический механический фильтр
- 2000Согласование тренда на вложенных горизонтах со стеком моментума
- 2001Когда уверенность отключает стоп
- 2001Цена должна подтвердить каждый сетап
- 2001Построение цветового стека из каждого lookback
- 2002Оценка механических трендовых сигналов по знаковым отклонениям от средней за десять сессий
- 2004Откаты в тренде с пятидесятидневной средней и индексом относительной силы
- 2005Перекупленность стохастика как состояние трендового режима
- 2005Trend-following как одна проверяемая сигнальная процедура
- 2007Один чек-лист для входа, выхода и воздержания после смены рынка
- 2008Параллельные листинги и расходящееся трендовое поведение
- 2008Заголовки о восстановлении против правил тренд-режима
- 2008Построение внутридневной трендовой процедуры с подтверждающим закрытием, ретестом и запланированными выходами
- 2010Проектирование механической тренд-фолловинг системы, стопы и валидация
- 2010Торговый план, который задаёт вход, стоп, трейлинг и паузу вместе
- 2010Многогоризонтные циклические сигналы, трендовые фильтры и стопы
- 2012Недельные сигналы медвежьего рынка и шока как механическая процедура
- 2013Неделя ставок 2013 года как упражнение на выход с приоритетом структуры
- 2013Следование за трендом как одна тестируемая процедура
- 2013Чек-лист вето для форекс: тренд, экономика пары и смещение толпы
- 2015Правила RSI при 20-процентном трендовом фильтре
- 2015Правила входа и выхода по осциллятору с трендовым гейтом
- 2016Трендовый процесс против торговли с конечной целью
- 2017Золото как учебный класс для одной процедуры midterm-trend
- 2017FX-лонги по падающему ножу ждут разворота четырёхчасового тренда
- 2018Закрытая процедура для квартальных слотов ранга секторов
- 2018Рекурсивная медиана как общее состояние для трендовых правил
- 2020Построение скользящей средней как объективный трендовый фильтр
- 2020Построение первого и второго входов по пересечению тренда