1984выпуск C051-4
Гейты спектрального окна для длинных путов на индекс
Исторический кейс подогнал differenced moving-window-spectrum к 100 дневным закрытиям биржевого фондового индекса. Длинный пут рассматривался только после того, как прогнозируемое снижение прошло минимальный размер и минимальную длительность, а более поздняя таблица позволила проверить обе страйковые структуры на одном и том же пути.
- Редакторское прочтение: прогноз точки разворота — это правило допуска, а не приказ. Длинный пут допускается только после того, как оба теста forecast-gate пройдены.
- Скользящее окно использовало 82 разностных дневных закрытия, выбранных так, чтобы соответствовать ранее наблюдавшемуся циклу примерно от 78 до 82 дней, из 100-дневной выборки биржевого фондового индекса.
- Индексные опционы были выбраны так, чтобы снизить риск ошибочной спецификации по одной бумаге, ограничить убыток уплаченной премией и сохранить плечо капитала на прогнозируемом пути индекса.
- Заранее были заданы две страйковые структуры. Кейс купил путы February 210 далеко вне денег по 1/8, а более поздняя таблица позволила проверить обе структуры на одном и том же пути.
100-дневная выборка и 82-дневное окно
Кейс подал в спектральную процедуру скользящего окна максимально допустимую выборку из 100 дневных закрытий биржевого фондового индекса с 24 August 1983 по 16 January 1984. Этот moving-window-spectrum подгонял перекрывающиеся волновые компоненты на недавней выборке фиксированной длины, а не одну линию тренда. Окно было задано в 82 наблюдения, чтобы соответствовать ранее наблюдавшемуся циклу примерно от 78 до 82 дней. Было применено дифференцирование, чтобы последовательные изменения заменили уровни и долгосрочный тренд не доминировал в спектре.
Индекс рыночной стоимости AMEX, Aug 1983–Jan 1984
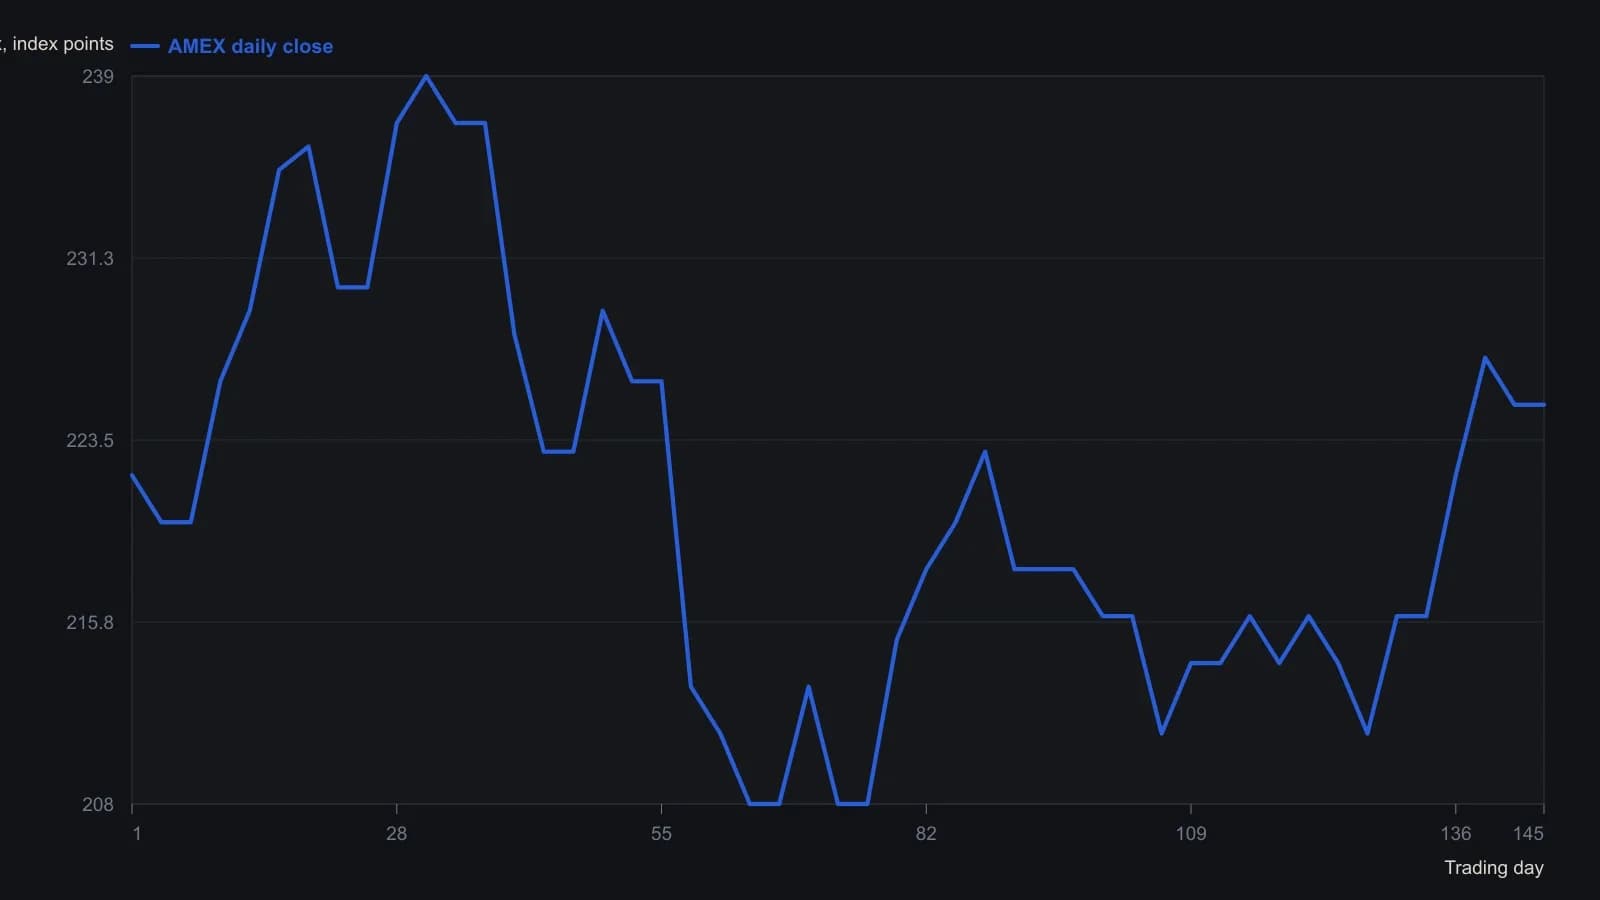
Шкала Y на исходной пластине инвертирована (более низкий индекс печатается выше на странице). Точки — приблизительные отсчёты с растра; в источнике не печаталась числовая таблица этих закрытий. Длина окна составляла 82 дня на продифференцированных данных.
Прогнозный путь и более позднее сравнение
Полученный прогнозный путь позднее наложили на реализованные значения индекса, которые были неизвестны, когда прогноз составлялся. Прогноз задавал снижение на 11.4 процента примерно за 30 торговых дней, примерно с 227 до 202, включая точку разворота против преобладавших тогда бычьих настроений.
Тесты forecast-gate
Forecast-gate — это пара заранее зафиксированных тестов, минимальное процентное изменение и минимальная длительность, которые решают, покупается ли какой-либо опцион. Позиция рассматривалась только тогда, когда прогноз показывал ход около 6 процентов или больше длительностью около 20 торговых дней или дольше. Этот прогон прошёл оба гейта.
Структуры длинных индексных путов
Длинный пут — это купленный пут, убыток по которому ограничен премией, а стоимость растёт, если базовый индекс падает. Индексные опционы были выбраны вместо опционов на отдельные бумаги так, чтобы снизить риск ошибочной спецификации по одной бумаге, ограничить убыток уплаченной премией и сохранить плечо капитала на прогнозируемом пути индекса.
Были заданы две структуры покупки. Пут в деньгах имеет страйк уже на прибыльной стороне индекса, поэтому лишь малая часть премии является чистой временной стоимостью. Кейс допускал путы глубоко в деньгах с небольшой временной премией. Пут вне денег имеет страйк всё ещё за текущим индексом, поэтому вся премия является временной стоимостью, пока прогнозируемое снижение не пересечёт этот страйк. Кейс также допускал путы далеко вне денег, чей страйк ожидался к пересечению, если произойдёт прогнозируемое снижение. Кейс использовал структуру далеко вне денег, купив February 210 путы по цене 1/8.
Более поздний путь и таблица проверки
В течение прогнозного горизонта индекс упал с недавнего максимума 227 до минимума 204. Половина путов позднее была закрыта по 1, остальные по 4. Последующая таблица закрытий индекса и цен опционов была предоставлена, чтобы обе структуры покупки можно было проверить по тому же более позднему пути.
Все разборы дорожки · 22 разбора
- 1984Длинный пут на серебро как предоплаченный потолок убытка
- 1984Гейты спектрального окна для длинных путов на индекс
- 1990Неподтверждение широты как ворота для volume fade и кейса long-put
- 2002Конструкция с приоритетом волатильности для медвежьего пута или дебета
- 2002Назовите режим и сезон, прежде чем выбирать длинный пут
- 2005Критика пут-спредов в сравнении с прямой покупкой путов
- 2007Секторные хеджи путами, автоматическое исполнение и пин-риск
- 2008Маржинальный шок, опционы с определённым дебетом и выборочная премия
- 2008Ранжирование путов в деньгах по безубытку, а не по самой дешёвой премии
- 2012Оценка moneyness длинного пута при сдвиге подразумеваемой волатильности
- 2012Размер длинного баттерфляя при досрочном исполнении и длинного опциона по гамме
- 2013Золото после апрельского обвала: инструменты option-spread и хедж через long-put
- 2014Кейс опциона с ограниченным риском для энергетического окна с середины февраля по середину июля
- 2014Long put против vertical debit spread на Treasury ETF
- 2015Дебетовый колл-спред с ограниченным риском на рабочем листе медицинского страховщика
- 2015Перекупленный технологический индекс: длинный пут через инверсный прокси
- 2018Замените фьючерсные стопы краткосрочными длинными путами
- 2018Построение короткосрочных лонг-путов вокруг недельной экспирации
- 2018Четыре решения перед защитным путом портфеля
- 2018Инкрементальное хеджирование производителя с помощью путов и риск-реверсалов
- 2019Пут-бабочка против длинного пута при всплеске волатильности
- 2020Сценарный хедж путами на SPY: бабочка против длинного пута