1989выпуск C121-4
Оценивайте механические системы по просадке peak-to-trough
Обычные статистики закрытых сделок не считаются достаточными, чтобы решить, можно ли торговать механическую товарную систему. Максимальная просадка эквити, измеряемая как peak-to-trough-maximum-equity-drawdown, — критерий, по которому судят о пригодности к торговле.
- Доля прибыльных сделок, средний выигрыш и средний убыток, серии убыточных сделок, время удержания и доходность на маржу не считаются достаточными, чтобы решить, можно ли торговать механическую товарную систему.
- Критерий пригодности к торговле — максимальная просадка эквити, а не совокупная прибыль; peak-to-trough-maximum-equity-drawdown — более строгий наихудший путь.
- Значение annualized-closed-profit-to-drawdown-ratio ниже 2.00 считается непригодным, потому что крупная просадка между двумя плоскими отрезками может оставить целый год отрицательным.
- Добавление рынков, которые не движутся вместе, может оставлять закрытую прибыль аддитивной и одновременно снижать совокупную просадку peak-to-trough, что повышает годовой коэффициент.
Статистики закрытых сделок не решают вопрос пригодности к торговле
Обычные статистики закрытых сделок — доля прибыльных сделок, средний выигрыш и средний убыток, серии убыточных сделок, время удержания и доходность на маржу — не считаются достаточными, чтобы решить, можно ли торговать механическую товарную систему.
Критерий, по которому судят, пригодна ли товарная система к торговле, — максимальная просадка эквити, а не совокупная прибыль. Пригодность к торговле — это возможность удерживать механическую процедуру на всём её наихудшем задокументированном пути эквити, не исчерпав заявленный стартовый счёт.
Что показал шестилетний исторический тест
В шестилетнем историческом тесте 47 из 60 механических систем, которые показали больше 1000000 после комиссий и проскальзывания, всё равно в какой-то момент сводили стартовое эквити 100000 к нулю.
Используйте более строгий путь peak-to-trough
И close-to-close, и более поздняя intraday-maximum-equity-drawdown признаются недостаточными. Peak-to-trough-maximum-equity-drawdown представлена как более строгий наихудший путь. Её измеряют от наивысшего пика открытого эквити в последовательности сделок до последующего минимума, затем продлевают всякий раз, когда более поздняя впадина уходит ниже, пока закрытие не превысит предыдущий пик. Отсчёт начинается от самого дальнего благоприятного открытого эквити и продолжается до более поздних впадин.
В зависимости от системы мера peak-to-trough превышала intraday-maximum-equity-drawdown на 8 процентов до 32 процентов, потому что отсчёт начинается от положительного пика открытого эквити.
В побарной иллюстрации накопленный путь peak-to-trough достигает 15 пунктов после первой сделки, 28 после второй и 29 после третьей, а закрытие на 33 пункта выше последней впадины завершает эту последовательность.
Сравнивайте системы по годовому коэффициенту
Системы сравнивают по annualized-closed-profit-to-drawdown-ratio. Это значение — накопленная прибыль закрытых сделок, делённая на peak-to-trough-maximum-equity-drawdown, затем делённая на число лет в тестовом окне. Значение ниже 2.00 считается непригодным, потому что крупная просадка между двумя плоскими отрезками может оставить целый год отрицательным.
Добавляйте рынок только если путь сокращается
Добавление рынков, которые не движутся вместе, может оставлять закрытую прибыль аддитивной и одновременно снижать совокупную просадку peak-to-trough, что повышает annualized-closed-profit-to-drawdown-ratio и предлагается как способ уменьшить портфельную просадку. Portfolio-drawdown-diversification — это такое сочетание рынков, которые не движутся вместе, чтобы совокупная просадка peak-to-trough сокращалась относительно аддитивной закрытой прибыли.
Редакторская интерпретация: рассматривайте второй рынок только после того, как путь peak-to-trough-maximum-equity-drawdown одной системы уже укладывается в жёсткий лимит, и только когда совокупный путь сокращается.
Ограничивайте убытки и изучайте, что ломается
Механической товарной системе нужны защитные стопы, которые ограничивают убытки до сделки и во время неё; оценка сосредоточена на том, что ломается, чтобы процедуру можно было улучшить.
Траектория эквити от пика к впадине, пример на трёх сделках
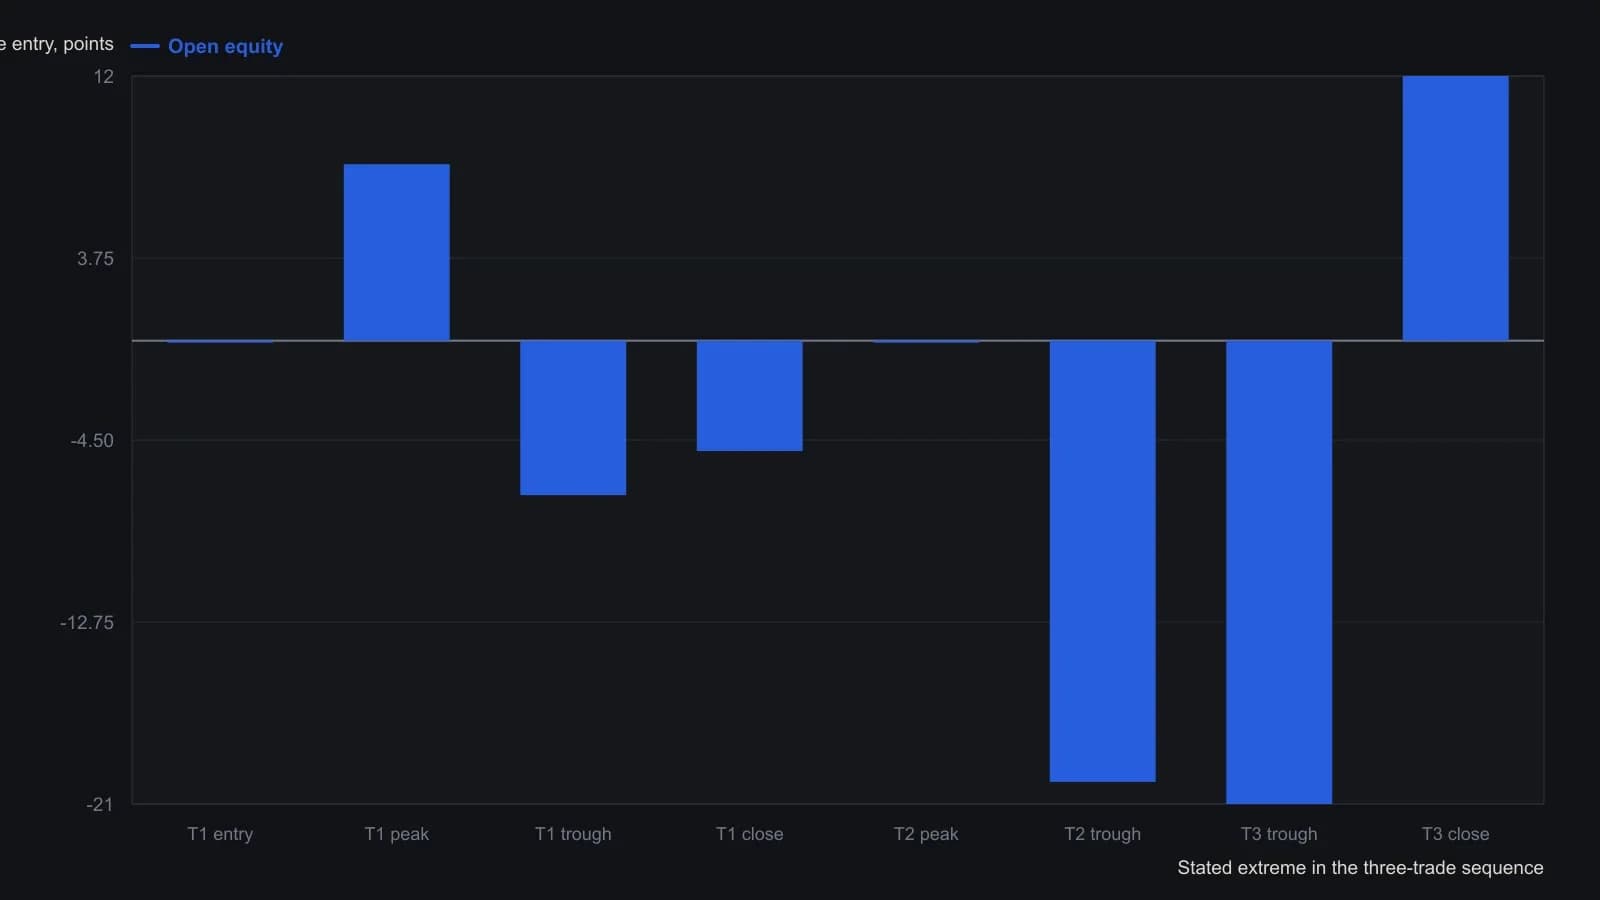
Закрытие сделки 2 и вход в сделку 3 опущены, потому что в статье они не указаны. Максимальная просадка эквити от пика к впадине отсчитывается от наивысшей благоприятной открытой эквити до закрытия, которое превышает этот пик; сделка 3 закрылась на 33 пункта выше своего минимума и завершила эту последовательность. Каждый исходный бар — одна закрытая сделка, а не интервал по часам.
Все разборы дорожки · 13 разборов
- 1989Оценивайте механические системы по просадке peak-to-trough
- 1991Попарная ковариация доходностей как фильтр при конструировании
- 1999Конструирование управляемых фьючерсов из тренда, плеча и диверсификации
- 2000Рассматривайте отдельную бумагу как узел на дереве корреляций
- 2002Растущая корреляция подрывает диверсификацию через иностранные листинги
- 2003Направленный прогноз — не тот навык, который сохраняет счёт
- 2006Доходность с поправкой на риск для кросс-рыночных трендовых систем
- 2010Диапазон iron condor, волатильность и диверсификация
- 2015Обратная диверсификация, когда один победитель входит в тихую книгу
- 2016Пересоберите книгу, когда корреляции и комментарии разворачиваются
- 2017Простаивающие экраны и неиспользованный выбор на разных рынках
- 2018Навык профессионального трейдера как поэтапная операционная система
- 2019Механические системы как критика дискреции