1995выпуск C041-17
Скрининг акций с учётом режима и межрыночного контекста
Исторический кейс ранжировал акции по краткосрочному коэффициенту силы относительно скользящей средней и по относительному росту прибыли, а затем сверял прошедшие отбор бумаги с долгосрочными ставками, золотом и средним индексом коммунальных компаний. Этот дополнительный слой и был межрыночным контекстом: ориентиром по экономическому и инфляционному режиму вокруг скрининга акций.
- Относительная сила цены сравнивала закрытие четверга с 26-недельной скользящей средней, рассчитанной по четвергам, и ранжировала этот коэффициент по вселенной примерно из 8 000 акций, чтобы выделить верхние 10 процентов.
- Относительный рост прибыли ранжировал процентное изменение от последней четырёхквартальной отчётной прибыли к четырёхквартальному итогу кварталом ранее, а высокие оценки описывались как демонстрирующие последовательную связь с движением цены шесть месяцев спустя.
- Межрыночный контекст рассматривал долгосрочные ставки, фьючерсы на казначейские векселя с форвардной линией, золото и средний индекс коммунальных компаний как ориентиры режима, а не как торговые правила.
- Правило проверенного капитала резервировало капитал для методов, которые уже были проверены, и оставляло непроверенные межрыночные и сезонные наблюдения в исследовательском слое.
Скрининг и цикл
Исторический процесс строил двухфакторный скрининг акций, а затем помещал прошедшие отбор бумаги в межрыночный контекст. Относительная сила цены и относительный рост прибыли выделяли список. Долгосрочные ставки, фьючерсы на казначейские векселя, золото и средний индекс коммунальных компаний использовались как ориентиры экономического и инфляционного режима вокруг этого списка.
Бумаги с высоким рангом иллюстрировались графиками, на которых также указывались стоп-цены ликвидации. Архив представлял сочетание двух рангов как простой и устойчивый скрининг и рассматривал межрыночный слой как контекст, а не как отдельное торговое правило.
Относительная сила цены
Эмпирические тесты определили 131 торговый день как предпочтительный lookback для относительной силы цены. Этот lookback позднее реализовали как 26-недельное сравнение.
Относительная сила цены измерялась как отношение закрытия четверга к той же 26-недельной скользящей средней, рассчитанной по четвергам, затем ранжировалась по вселенной примерно из 8 000 акций, чтобы выделить верхние 10 процентов.
Сравнение текущей цены с её собственной скользящей средней описывалось как более чувствительное ко времени, чем более длинные окна сравнения, потому что коэффициент может быстро упасть и раньше предупредить о смене тренда.
Относительный рост прибыли
Второй скрининг ранжировал акции по процентному изменению последней четырёхквартальной отчётной прибыли относительно четырёхквартального итога кварталом ранее. Высокие оценки показывали сильную последовательную связь с положительным движением цены шесть месяцев спустя.
Сочетание коэффициента относительной силы с рангом относительного роста прибыли представлялось как простой и устойчивый двухфакторный скрининг.
Недельная цена Alantec после скрининга January 1995
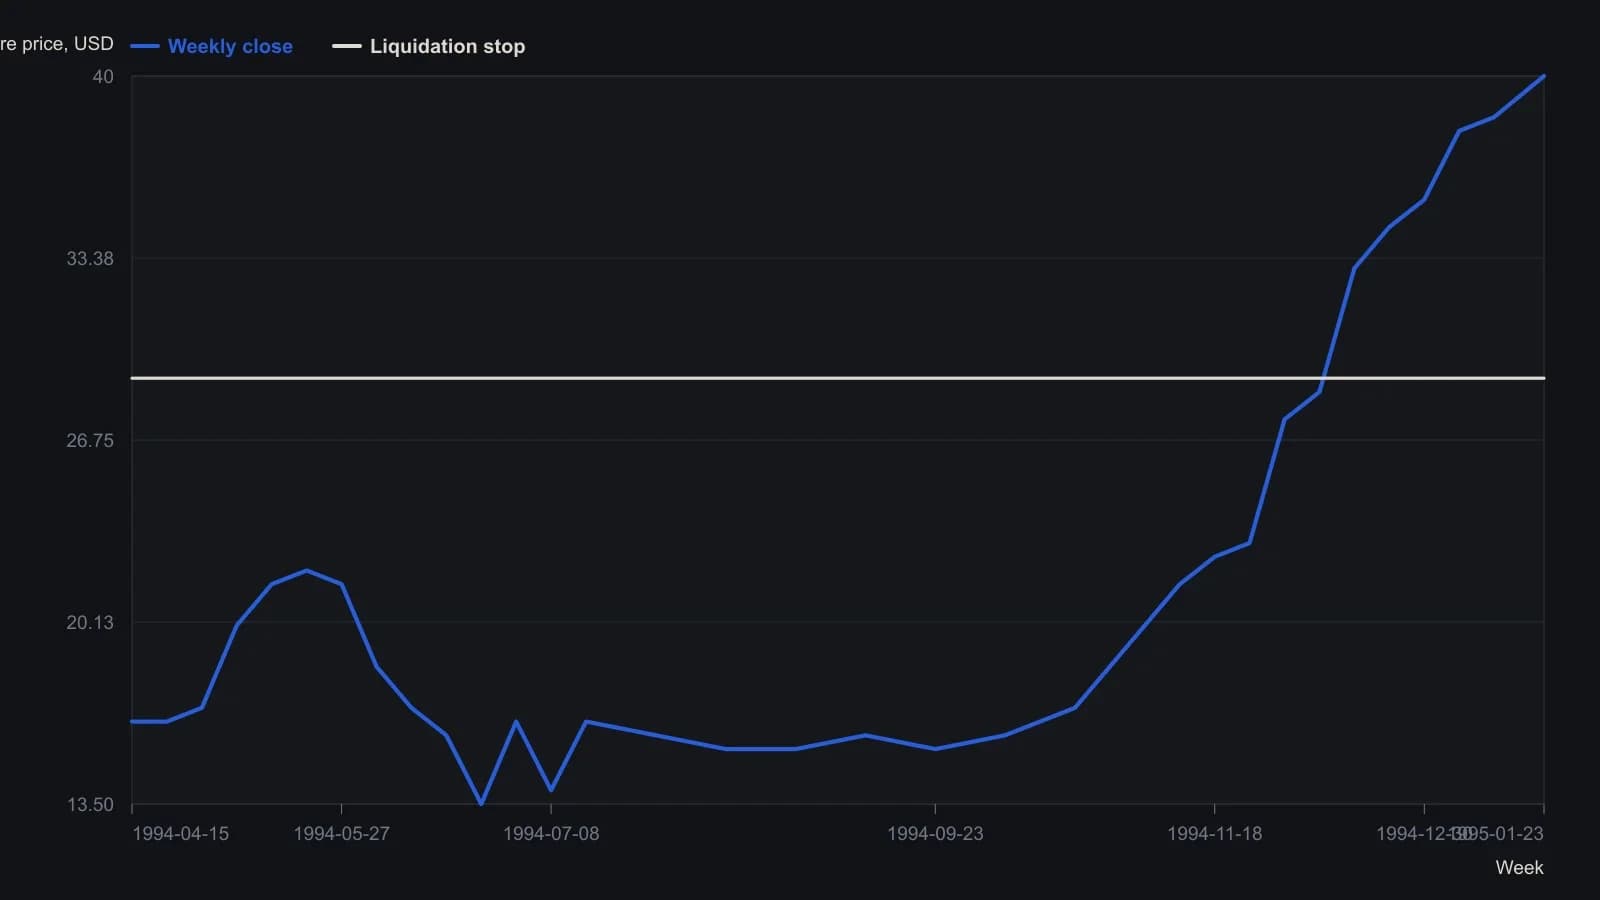
Недельные бары с оттиска Technical Tools ChartBook от 23 January 1995. Закрытия до финального оттиска приблизительны с точностью до ближайшего полдоллара на пятидолларовой сетке; последнее закрытие 40.000 и стоп 29 взяты из ленты котировок и статьи, а не из более мелкой интерполяции.
Объём после тестирования
Механический дневной объём акций после тестирования был признан непригодным. Разовую аномалию вроде всплеска объёма на 200 процентов вместе с резким ростом всё же считали заслуживающей внимания.
Ставки, золото и средний индекс коммунальных компаний
Долгосрочные ставки рассматривались как центральные для контекста акций на горизонте делового цикла. Техническое изучение непересмотренных экономических рядов — сырых промышленных цен, vendor performance и заявок на пособие по безработице — использовалось как опережающий сигнал экономической силы и, следовательно, ставок.
Фьючерсы на казначейские векселя отслеживали с форвардной линией: скользящей средней половины измеренной длины цикла, построенной на полцикла вперёд. Когда цикл принимали равным 34 торговым дням, 17-дневную среднюю ставили на восемь или девять дней вперёд. Форвардная линия была краткосрочной проекцией, которая может отметить возможную смену тренда, когда цена её обгоняет.
Золото наблюдали как подсказку об инфляционных настроениях, которые важны для ставок. Средний индекс коммунальных компаний рассматривался как частый лидер рынка облигаций. Оба использовались как ориентиры режима, а не как торговые правила.
Правило проверенного капитала
Капитал ставили на риск только по методам, которые были протестированы. Непроверенные межрыночные и сезонные наблюдения оставались в исследовательском слое. Смешение momentum на одной неделе с value на следующей описывалось как обычный путь к неприятностям.
Эта практика и есть правило проверенного капитала: считать непроверенные индикаторы только наблюдением и рисковать капиталом исключительно на методах, которые эмпирически проверены.
Все разборы дорожки · 21 разбор
- 1986Два гейта для сетапа и готовности оператора
- 1990Циклические даты только по времени в кейс-стади казначейских облигаций
- 1990Режимы в постоянных долларах, линия стоимости и вложенные циклы
- 1992Четырёхлетний электоральный цикл как карта режимов рынка акций
- 1992Полупроводниковый сезонный индекс до наложения относительной силы
- 1992Зафиксируйте праздничное окно как режим, затем наложите вето на сопротивление
- 1995Скрининг акций с учётом режима и межрыночного контекста
- 1996Полосы стандартной ошибки, гейты ширины и подсчёты по дням недели
- 1999Построение сезонных факторов по центрированным скользящим средним
- 2000Сезонное окно, затем недельная широта
- 2004Медь как карта режимов для циклов и рецессий
- 2008Окна электорального цикла как механическая сезонная система
- 2012Кейс 2012 года по наложениям волны Кондратьева и президентского цикла
- 2012Окно с октября по май как механическая портфельная процедура
- 2013Полугодовая сезонность как оверлей режима для акций
- 2014Сезонные циклы как режимный оверлей
- 2015Сезонное окно по нефти как кейс спреда с ограниченным риском
- 2017Календарные режимы, RSI-события и правила ротации секторов
- 2018Сезонные окна как проверяемые правила входа и воздержания
- 2019Календарная ротация сезонных и режимных вопросов
- 2020Построение календарных интервальных голосов для рабочих книг по циклам