2007выпуск C021-4
Выравнивание контрактного риска при следовании за трендом
Сигнал следования за трендом по-прежнему не задаёт, сколько торговать. Один контракт на рынок концентрирует долларовый риск в линии с наибольшим unit-risk. Масштабирование числа контрактов так, чтобы каждый рынок оказывался около одной и той же потери относительно капитала, завершает книгу до входа.
- Trend-following реагирует на наблюдаемую цену, а не на прогнозы, считает фундаментальные новости нерелевантными и представляет собой выбор стиля, который делается до написания систематических правил.
- Необходимы пять вопросов: какой рынок торговать, сколько торговать, когда входить, когда выходить из убыточной позиции и когда выходить из прибыльной. Один только тайминг оставляет размер и выбор рынка неопределёнными.
- Fixed-contract-sizing ставит одно и то же число лотов на каждый сигнал, поэтому книга из одного контракта концентрирует долларовый риск в рынке с наибольшим unit-risk.
- Risk-equalization масштабирует число контрактов так, чтобы каждая линия оказывалась около одного и того же долларового риска, а этот unit-risk удерживается как небольшая доля капитала, чтобы drawdown-period всё ещё оставлял капитал для повторного входа.
Стиль предшествует правилам
Trend-following — это стиль, опирающийся только на цену и реагирующий на то, что делает рынок, а не на прогнозирование. Фундаментальные новости считаются нерелевантными для решения. Сначала выбирается стиль. Систематические правила появляются после этого выбора, а ярлык systems trading неполон, пока не указан тип системы.
Необходимы пять проектных вопросов: какой рынок торговать, сколько торговать, когда входить, когда выходить из убыточной позиции и когда выходить из прибыльной. Ответ только на вопрос тайминга оставляет размер и выбор рынка неопределёнными. Стартовый капитал сам по себе не является решающим фактором успеха, и ни одна стартовая сумма не названа гарантией прибыли.
Один лот — это не один и тот же риск на каждом рынке
Fixed-contract-sizing берёт один контракт, или любое неизменное число лотов, на каждый сигнал независимо от капитала счёта, дистанции стопа или того, какой рынок даёт сигнал. Тестирование one-contract-per-signal применяет тот же размер и к маленькому счёту, и к большому. Для большего счёта это уже другая процедура с сильно заниженным плечом.
Фиксированный долларовый стоп и даже стоп, который меняется вместе с параметром рыночного состояния, сам по себе всё равно не задаёт, сколько контрактов держать против выбранного бюджета риска.
В гипотетической книге на $50,000 один контракт на каждый рынок относил $1,500 риска на фьючерсы Treasury bond против $500 corn, $325 single-stock futures Exxon, $425 single-stock futures Yahoo и $250 фьючерсов eurodollar. Риск концентрируется в линии облигаций.
Выравнивание книги
Unit-risk — это долларовая сумма под риском на один контракт от входа до стопа. Volatility-position-sizing масштабирует число контрактов от капитала счёта, дистанции стопа и выбранной экспозиции так, чтобы единица убытка каждого рынка была ограничена до входа и оставалась согласованной, пока позиция открыта.
Risk-equalization повышает или понижает число контрактов так, чтобы суммарный долларовый риск каждого рынка совпадал с наибольшим unit-risk в книге. Число контрактов можно масштабировать, деля наибольший unit risk на долларовый риск каждого рынка и округляя вниз, получая 3 corn, 1 bond, 4 Exxon, 3 Yahoo и 6 eurodollar контрактов, так что каждая линия оказывается около одного и того же долларового риска.
Почему единица остаётся небольшой
Исторический рабочий процесс удерживает этот единичный долларовый риск как небольшую долю капитала, проиллюстрированную, возможно, как от 2 до 5 процентов, чтобы последовательность наихудшего случая всё ещё оставляла капитал для повторного входа. Drawdown-period — это отрезок счёта, вызванный бестрендовыми или резко двусторонними рынками, который испытывает дисциплину, даже когда правила входа не меняются.
В проиллюстрированной арифметике выравнивание контрактного риска изменило паттерн three-of-five выигрышей с убытка $312.50 при one-lot на прибыль $3,675, а паттерн two-of-five выигрышей — с убытка $1,562.50 при one-lot на убыток $75, когда прибыльные позиции удерживались на 1.50 начального риска. Эти цифры сравнивают одни и те же числа выигрышей и убытков при двух правилах сайзинга.
Долларовый риск одного лота против уравненной книги
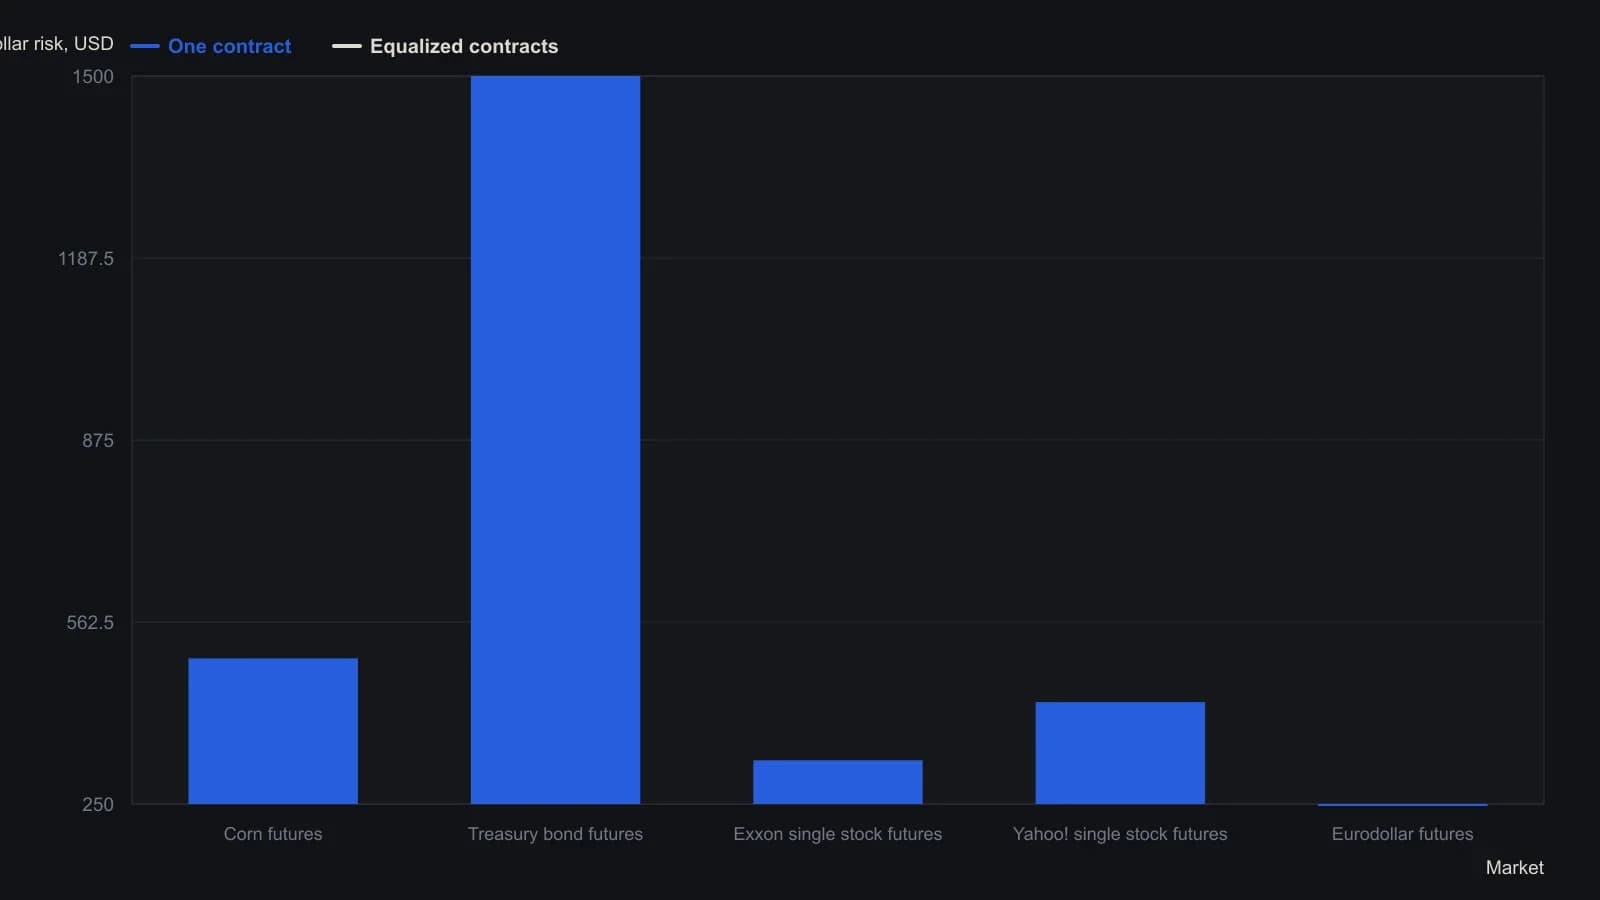
Число контрактов округлено вниз, чтобы ни одна линия не превысила единицу $1,500 по казначейским облигациям; поэтому Exxon и Yahoo оказываются немного ниже этого потолка.
Все разборы дорожки · 21 разбор
- 1987Механическая система со слоями волатильности и фиксированными контрактами
- 1994Стартовый капитал из наихудших портфельных walk-forward
- 1994Ограничьте риск небольшого счёта до добавления плеча
- 1996Переменный размер позиции после входа
- 1996Фильтры траектории эквити для размера контракта и просадки
- 1997Дистанция стопа, лимиты капитала и торговые паузы
- 1999Выровненная по размеру оценка buy-and-hold для фондовых систем
- 2002Размер по дистанции стопа, чтобы держать долларовый риск ровным
- 2003Размер позиции из дневного равновесия прибыли
- 2004Энергетические фьючерсы половинного размера как фильтр плеча до входа
- 2007Выравнивание контрактного риска при следовании за трендом
- 2007Сайзинг expected-equity и геометрический драг
- 2007Задайте убыток заранее, до fixed-contract-sizing
- 2013Математическое ожидание по дню недели, сессии и рынку для размера контракта
- 2014Ограниченное плечо до выбора размера сделки
- 2015Равнодолларовый размер фьючерсов и ликвидность по открытому интересу
- 2015Атомизируйте торговые решения: дисциплина важнее сложности
- 2017Мелкие ставки, риск разорения и механическое масштабирование
- 2018Недельные путы ближнего страйка и риск необеспеченного исполнения
- 2019Бумажная торговля незавершена без правил исполнения и размера
- 2019Конструирование фьючерсного плеча из маржи и фиксированного размера