2020выпуск C0356
Рассматривайте automatic-futures-gearing как фильтр до входа
Размещённый фьючерсный депозит может контролировать гораздо большую номинальную экспозицию, поэтому обычные сессионные движения проявляются как крупные процентные колебания счёта. Редакторское прочтение состоит в том, чтобы перевести торговую маржу в долю капитала, которую может потребить рядовое движение, и удерживать эту границу в силе, пока позиция открыта.
- Процентный результат по фьючерсной позиции считается от размещённого депозита, а не от полной стоимости контракта, которая фактически движется.
- Рядовое движение одной сессии против небольшой торговой маржи может потребить большую долю капитала, в том числе когда снижение измеряется от недавнего пика.
- Automatic-futures-gearing предоставляется без займа и без процентной платы, поэтому неиспользованную номинальную ёмкость легко принять за бесплатную покупательную способность.
- Редакторское прочтение TradersWeek: до входа переведите размещённую маржу в границу доли капитала и удерживайте эту границу в силе всё время, пока позиция открыта.
Процентный результат сидит на депозите
Финансовое плечо означает, что небольшая размещённая сумма может контролировать гораздо большую экспозицию, поэтому процентный результат измеряется относительно депозита, а не полной стоимости контракта. Торговая маржа — это депозит добросовестности, необходимый, чтобы открыть и удерживать фьючерсную позицию, а не покупка полной номинальной экспозиции.
При покупке с первоначальным взносом 10 процентов рост или падение актива на 10 процентов может дать 100 процентов прибыли или 100 процентов убытка от размещённого капитала.
Размещение по сырой нефти против стоимости контракта
В иллюстрации по фьючерсу на сырую нефть было размещено $4,125 против примерно $60,000 стоимости контракта, что описано как 6.875 процента депозита добросовестности. В той иллюстрации движение с $60 до $65 за баррель дало около $5,000, что равно изменению размещённого депозита на 120 процентов.
Та же иллюстрация показала закрытие около $59, дающее убыток около $1,000, или 24 процента стартового капитала, и около 65 процентов, если измерять от более раннего сессионного максимума. Это второе прочтение — high-watermark-drawdown: снижение стоимости счёта, измеренное от недавнего пика, а не от исходного размещённого депозита.
Результаты относительно депозита в январском примере по нефти 2020 года
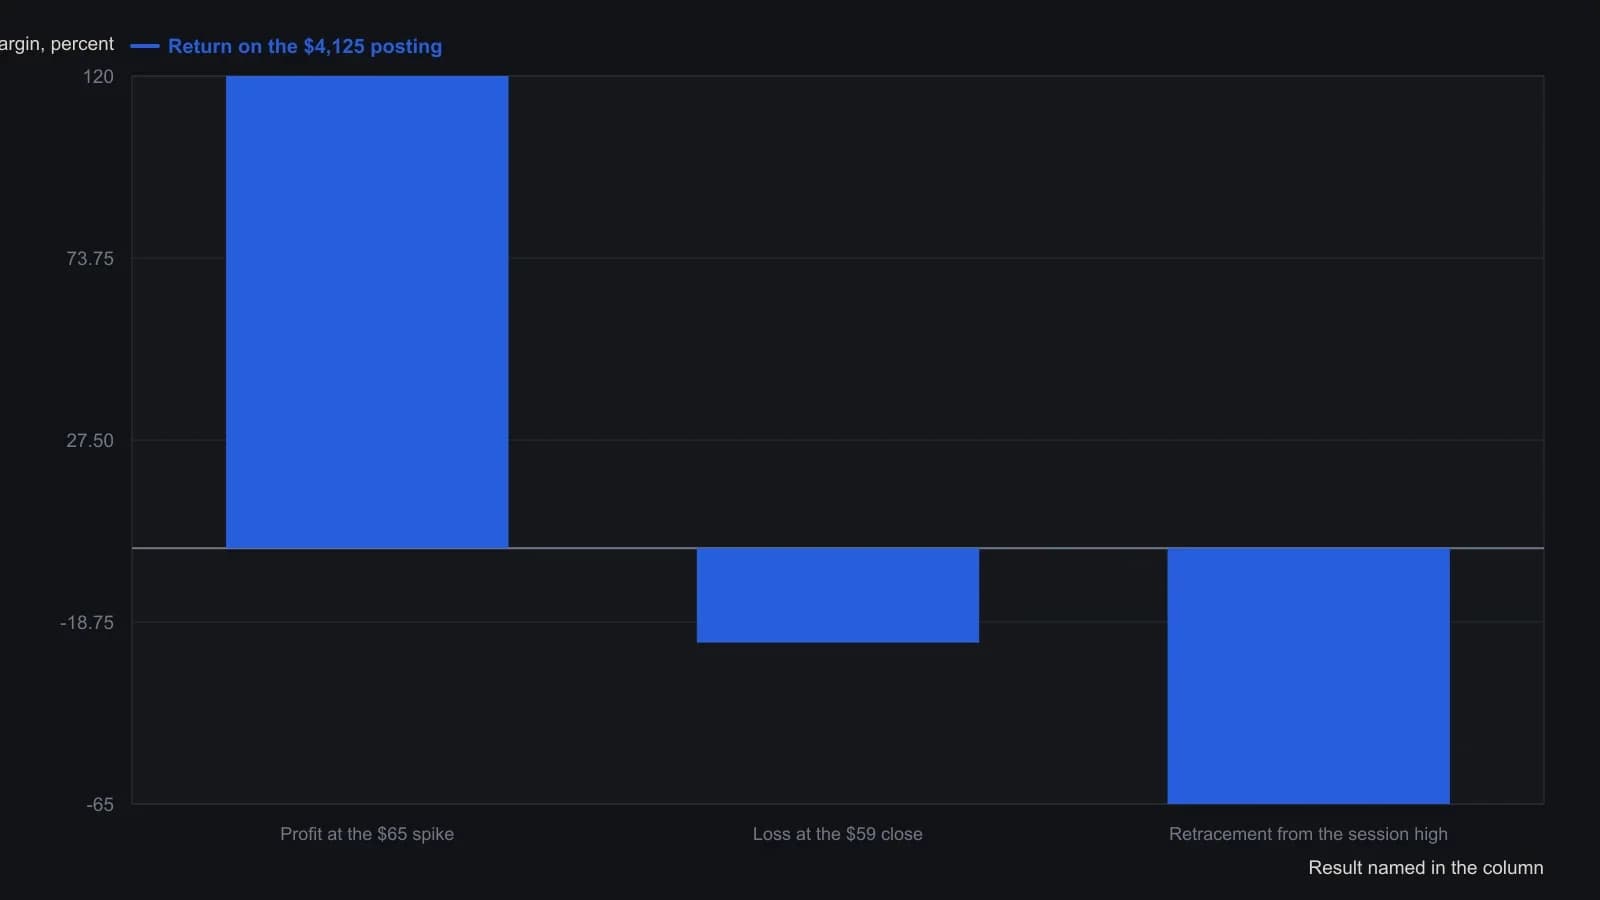
Уровни $60, $65 и $59 — это ориентиры колонки в формулировках «около» и «к», а не официальные расчетные цены биржи. Убыток 65 процентов измерен от пика счета, зафиксированного на всплеске $65, а не от входа на $60.
Плечо приходит без займа
Фьючерсное плечо, как правило, биржа предоставляет автоматически и без процентной платы, тогда как плечо по акциям обычно требует маржинального кредита и процентов и часто ограничено более крупными счетами. Automatic-futures-gearing — это предоставленная биржей возможность контролировать полную стоимость контракта без займа денежных средств и без уплаты процентов.
Крупные колебания стоимости позиции на относительно небольшом размещённом капитале могут дать чрезмерную волатильность баланса счёта и ухудшить качество последующих решений.
Фильтр до входа и пока позиция открыта
Leverage-control — это фильтр до входа и внутри сделки, который удерживает убыток или экспозицию в границах относительно капитала счёта. Margin-management — это практика подбора размера и поддержания размещённого депозита так, чтобы обычное движение цены не могло потребить непропорциональную долю капитала.
Редакторское прочтение TradersWeek: эти два фильтра должны стоять на заявке до её отправки и остаются в силе всё время, пока позиция открыта. Иллюстрация архива показывает историческую арифметику «депозит — движение». Она не предписывает актуальный размер.
Все разборы дорожки · 25 разборов
- 1988Когда поиск действия подменяет процесс принятия решения
- 1997Превратите рыночную историю в проверяемый процесс принятия решений
- 2004Размещённая маржа как дефицитный ресурс продажи опционов на доход
- 2004Ограничение фьючерсного плеча до запланированной экспозиции в акциях
- 2005Издержки исполнения валютных сделок скрываются в спредах и марже
- 2006Дневная маржа как фильтр плеча
- 2006Товарный рукав — это выбор конструкции контракта
- 2007Ограничение риска по фьючерсам стопами, трейлами и маржой
- 2010Валютные фьючерсы против форекса: спред, маржа и микроконтракты
- 2010Принудительная маржа как реальная гарантия фьючерсной сделки
- 2010Выберите мини- или стандартный фьючерс до первого исполнения
- 2012Сегрегированная маржа — неполный фильтр экспозиции
- 2013Опубликованные тикеты скрывают фильтры маржи и исполнения
- 2013Маржин-коллы портфельной маржи против блокировок плеча на парном хедже
- 2015Проверки исполнения на рынке Форекс для заполнения ордеров, маржи и кредитного плеча
- 2015Более дешёвая маржа — не преимущество валютного плеча
- 2015Дешёвая внутридневная маржа — это не скидка на риск
- 2016Фильтр ликвидности фьючерсов с равным долларовым размером и эффективной маржой
- 2016Ограничивайте кредитное плечо по фьючерсам до того, как маржа превратится в долг
- 2016Option income на золоте как задача определения размера маржи
- 2017Электронный матчинг изменил, какую нагрузку может нести фьючерсный счёт
- 2018Брокерские надбавки к марже могут вынудить выход из option-income позиции
- 2019Проверьте стоимость исполнения и границы маржи до циклового тайминга
- 2020Рассматривайте automatic-futures-gearing как фильтр до входа
- 2020Равнодолларовая ликвидность фьючерсов и экран эффективной маржи