2015выпуск C1141
Дешёвая внутридневная маржа — это не скидка на риск
Внутридневная маржа — это установленное брокером обеспечение по фьючерсной сделке в рамках той же сессии, а не более дешёвая версия овернайт-риска. Более низкий доступ может увеличить число контрактов, оставить более тонкую подушку и приблизить принудительную ликвидацию при скачке волатильности.
- Внутридневную маржу устанавливает брокерская компания, а не биржевой овернайт-минимум, и она может быть пересмотрена в любой момент.
- Повышение требования при скачке волатильности — это leverage-control и margin-management: больше капитала на контракт, чтобы убыток не масштабировался так свободно.
- Очень низкая внутридневная маржа может стимулировать больший объём сделок, а близкая линия ликвидации может принудить к выходу уже после небольшого падения капитала счёта.
- Дешёвое требование может опустошить счёт, когда E-mini S&P делает быстрое движение на несколько handle против позиции.
Внутридневная маржа — настройка брокера
Внутридневная маржа — это обеспечение, которое брокерская компания требует для открытия фьючерсной позиции, которую предполагается закрыть до конца той же сессии. Овернайт-маржа — это объявленный биржей минимум для позиции, удерживаемой после закрытия сессии. Для фьючерсов внутридневную маржу устанавливает брокерская компания. Её не задаёт биржевой овернайт-минимум.
На момент написания биржевая овернайт-маржа по одному контракту E-mini S&P 500 составляла $5,060. Некоторые брокеры предлагали внутридневной доступ по 50% ($2,530), 25% ($1,265) или фиксированным $500.
Маржа E-mini S&P 500: ночной депозит против внутридневного доступа
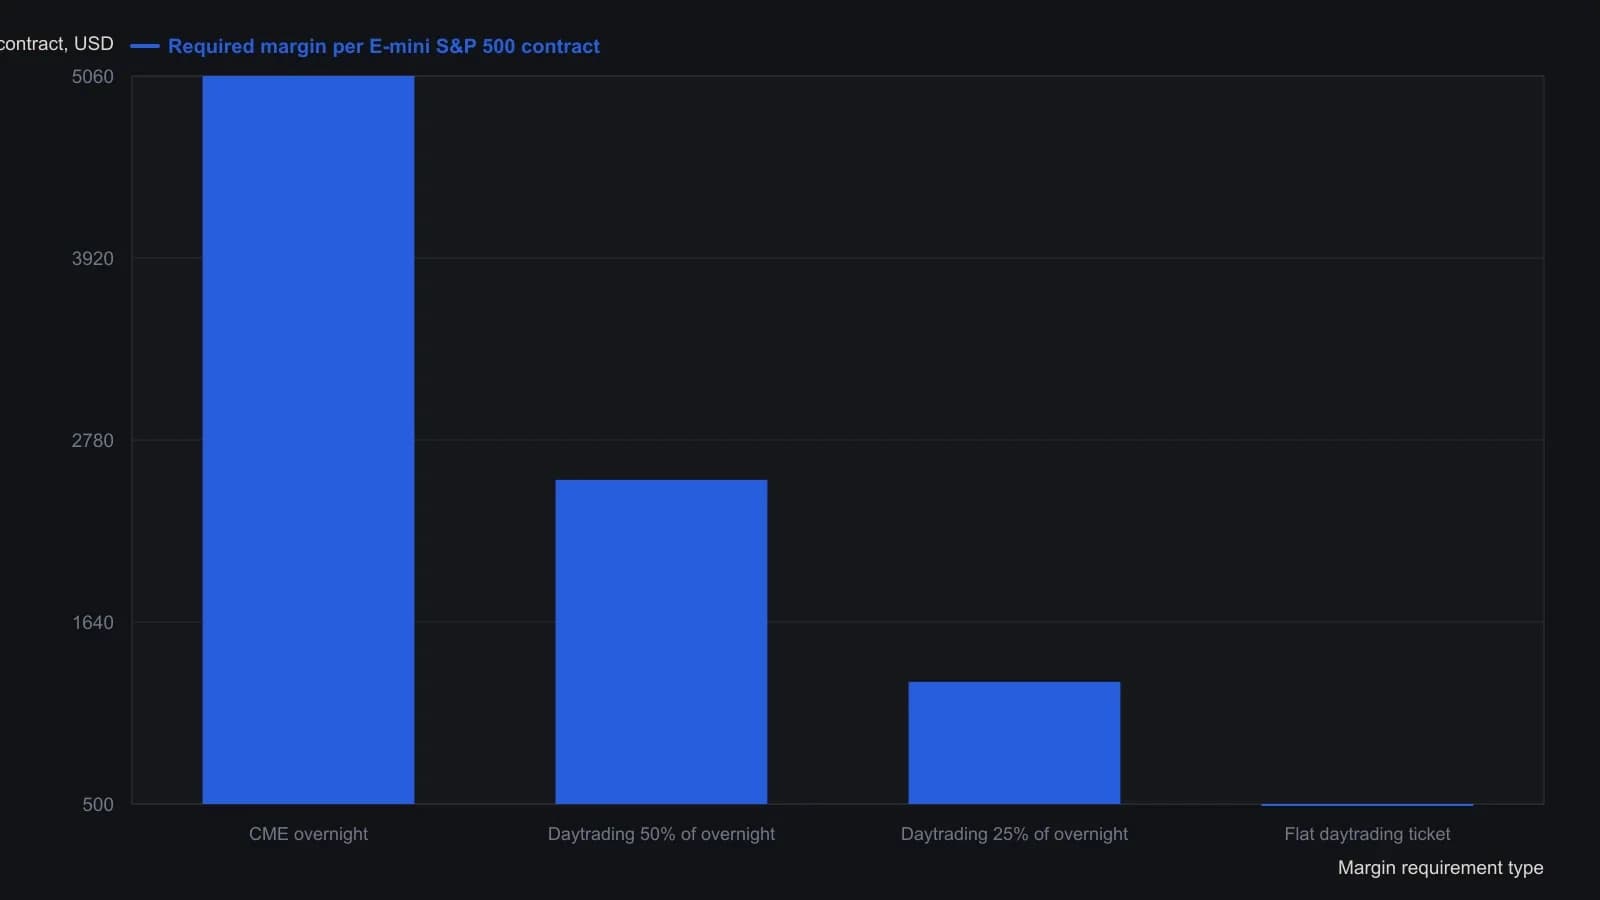
Цифры приведены по состоянию на колонку November 2015. Ставка $500 — распространённый фиксированный внутридневной тариф, который приводит автор, а не минимум ночной маржи CME. Пример принудительной ликвидации ($400 на каждый открытый контракт) — отдельное правило брокера и на графике не построен.
Объём, стресс и подвижное требование
Очень низкая внутридневная маржа может стимулировать больший объём сделок, что увеличивает комиссионный доход брокера. Фьючерсные трейдеры могут потерять больше, чем деньги на депозите, поэтому брокерская компания также несёт риск по каждой клиентской сделке.
Исчерпанный счёт больше не приносит комиссию. Это даёт фирме основание ограничивать клиентское плечо в период стресса.
Во время flash crash августа 2015 некоторые фирмы повысили внутридневную маржу в соответствии с более высокой волатильностью. Внутридневная маржа может быть пересмотрена в любой момент, поэтому фирма, которая ещё не повысила её, всё ещё может это сделать.
Дешёвый билет может встретиться с быстрым выходом
Некоторые фирмы с низкой маржой могут принудительно закрывать позицию быстро. Одна описанная политика допускала вход за $500, но ликвидировала, если баланс падал ниже $400 на открытый контракт. Принудительная ликвидация — это инициированный брокером рыночный выход, когда капитал счёта пробивает внутренний порог.
Внутридневное требование $500 на рынке E-mini S&P, который за короткий интервал проходит 10 to 20 handle, может опустошить счёт, если позиция оказывается не на той стороне движения. Handle здесь используется как неформальный фьючерсный шаг для крупного быстрого ценового колебания.
Все разборы дорожки · 25 разборов
- 1988Когда поиск действия подменяет процесс принятия решения
- 1997Превратите рыночную историю в проверяемый процесс принятия решений
- 2004Размещённая маржа как дефицитный ресурс продажи опционов на доход
- 2004Ограничение фьючерсного плеча до запланированной экспозиции в акциях
- 2005Издержки исполнения валютных сделок скрываются в спредах и марже
- 2006Дневная маржа как фильтр плеча
- 2006Товарный рукав — это выбор конструкции контракта
- 2007Ограничение риска по фьючерсам стопами, трейлами и маржой
- 2010Валютные фьючерсы против форекса: спред, маржа и микроконтракты
- 2010Принудительная маржа как реальная гарантия фьючерсной сделки
- 2010Выберите мини- или стандартный фьючерс до первого исполнения
- 2012Сегрегированная маржа — неполный фильтр экспозиции
- 2013Опубликованные тикеты скрывают фильтры маржи и исполнения
- 2013Маржин-коллы портфельной маржи против блокировок плеча на парном хедже
- 2015Проверки исполнения на рынке Форекс для заполнения ордеров, маржи и кредитного плеча
- 2015Более дешёвая маржа — не преимущество валютного плеча
- 2015Дешёвая внутридневная маржа — это не скидка на риск
- 2016Фильтр ликвидности фьючерсов с равным долларовым размером и эффективной маржой
- 2016Ограничивайте кредитное плечо по фьючерсам до того, как маржа превратится в долг
- 2016Option income на золоте как задача определения размера маржи
- 2017Электронный матчинг изменил, какую нагрузку может нести фьючерсный счёт
- 2018Брокерские надбавки к марже могут вынудить выход из option-income позиции
- 2019Проверьте стоимость исполнения и границы маржи до циклового тайминга
- 2020Рассматривайте automatic-futures-gearing как фильтр до входа
- 2020Равнодолларовая ликвидность фьючерсов и экран эффективной маржи