2020выпуск C1158
Равнодолларовая ликвидность фьючерсов и экран эффективной маржи
Рабочий процесс 2020 года для биржевых фьючерсов масштабирует каждый контракт к одному и тому же трёхлетнему долларовому диапазону, ранжирует остаточную ликвидность по этому числу, открытому интересу и фактору объёма, затем ставит биржевую процентную маржу рядом с эффективной процентной маржой.
- Равнодолларовое число контрактов масштабирует каждый биржевой рынок к одному и тому же трёхлетнему долларовому диапазону, поэтому позиция в один лот не является общей экономической величиной на разных рынках.
- Относительная ликвидность контракта умножает это число на совокупный открытый интерес и фактор объёма. Контракты с одной меткой активности или без неё считаются низколиквидными и менее исполнимыми для спекулятивного использования.
- Эффективная процентная маржа делит долларовую маржу на тот же трёхлетний долларовый диапазон. Биржевая процентная маржа и эффективная процентная маржа не обязаны двигаться вместе.
- Каждый построенный столбец — пропорциональная мера и сопоставим только с другими значениями в том же столбце.
Что строит рабочий процесс 2020 года
Архивный рабочий процесс строит три пропорциональных столбца для биржевых фьючерсов вместо того, чтобы считать ордер в один лот общей экономической величиной.
Равнодолларовые числа контрактов, относительная ликвидность контракта и эффективная процентная маржа строятся из одного и того же трёхлетнего долларового диапазона. Выбор фьючерсного контракта затем сравнивает равнодолларовые числа лотов и относительную ликвидность, а не удобство одного лота.
Равнодолларовые числа контрактов
Равнодолларовое число контрактов строится как долларовая стоимость тика, умноженная на максимальную ценовую экскурсию за три года, так что каждый биржевой рынок масштабируется к одному и тому же историческому долларовому диапазону.
Это число — количество контрактов одного фьючерсного рынка, необходимое, чтобы сравняться с максимальной долларовой экскурсией другого рынка за три года. В снимке 2020 года числа идут от 1 для декабрьского Ultra T-Bond до 50 для декабрьской кукурузы, поэтому позиция в один лот не является общей экономической величиной на разных рынках.
Относительная ликвидность контракта
Ранг ликвидности фьючерса можно построить, умножив стоимость пункта контракта, максимальное ценовое движение за три года, открытый интерес и поправку на объём, обычно между 1 и 4.
Относительная ликвидность контракта — это равнодолларовое число контрактов, умноженное на совокупный открытый интерес и на фактор объёма. Фактор объёма — это большее из 1 или экспоненты натурального логарифма объёма, делённого на натуральный логарифм 5000, минус 2.
Фильтр ликвидности — это предторговый экран, который ранжирует или отклоняет биржевой фьючерсный контракт по тому, насколько легко войти в его стакан и выйти из него, используя метки активности, открытый интерес и поправку на объём. Контракты с одной меткой активности или без неё считаются низколиквидными и поэтому менее исполнимыми для спекулятивного использования.
Эффективная процентная маржа рядом с биржевой процентной маржой
Эффективная процентная маржа строится делением долларовой маржи на трёхлетний долларовый ценовой диапазон контракта и умножением на 100.
Процентная маржа — это биржевая маржа как доля стоимости контракта; её держат рядом с эффективной процентной маржой, чтобы размер депозита не читали изолированно. Управление маржой ограничивает капитал до входа, читая эти две величины вместе, причём эффективная процентная маржа масштабирована к собственному многолетнему долларовому диапазону контракта.
Биржевая процентная маржа и эффективная процентная маржа не обязаны двигаться вместе. Декабрьский 2020 S&P 500 E-Mini показывает 8 против 23.3, тогда как ноябрьский 2020 WTI crude показывает 15.2 против 7.6.
Сравнивайте только внутри столбца
Каждый построенный столбец — пропорциональная мера и сопоставим только с другими значениями в том же столбце.
Указанная и эффективная процентная маржа, фьючерсы November 2020
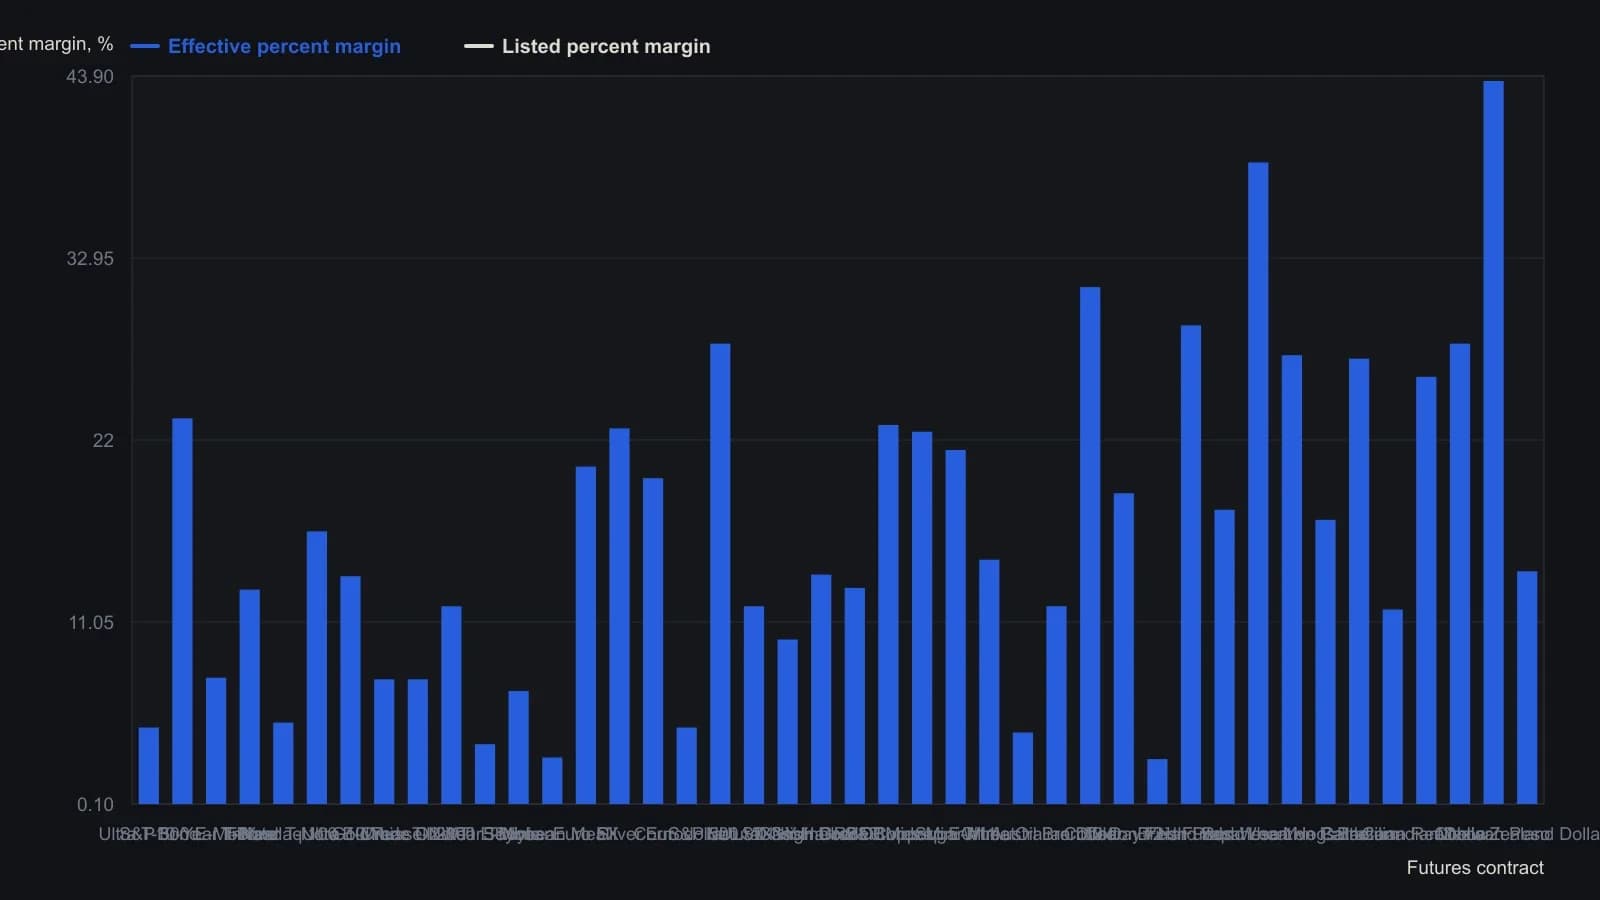
Эффективная процентная маржа — это маржа в долларах, делённая на трёхлетний долларовый диапазон контракта и умноженная на 100. Источник ранжирует строки по остаточной ликвидности и указывает, что каждый столбец имеет смысл только в сопоставлении с другими строками того же столбца. Число контрактов и точечный ранг ликвидности здесь опущены, потому что это величины в других единицах.
Все разборы дорожки · 25 разборов
- 1988Когда поиск действия подменяет процесс принятия решения
- 1997Превратите рыночную историю в проверяемый процесс принятия решений
- 2004Размещённая маржа как дефицитный ресурс продажи опционов на доход
- 2004Ограничение фьючерсного плеча до запланированной экспозиции в акциях
- 2005Издержки исполнения валютных сделок скрываются в спредах и марже
- 2006Дневная маржа как фильтр плеча
- 2006Товарный рукав — это выбор конструкции контракта
- 2007Ограничение риска по фьючерсам стопами, трейлами и маржой
- 2010Валютные фьючерсы против форекса: спред, маржа и микроконтракты
- 2010Принудительная маржа как реальная гарантия фьючерсной сделки
- 2010Выберите мини- или стандартный фьючерс до первого исполнения
- 2012Сегрегированная маржа — неполный фильтр экспозиции
- 2013Опубликованные тикеты скрывают фильтры маржи и исполнения
- 2013Маржин-коллы портфельной маржи против блокировок плеча на парном хедже
- 2015Проверки исполнения на рынке Форекс для заполнения ордеров, маржи и кредитного плеча
- 2015Более дешёвая маржа — не преимущество валютного плеча
- 2015Дешёвая внутридневная маржа — это не скидка на риск
- 2016Фильтр ликвидности фьючерсов с равным долларовым размером и эффективной маржой
- 2016Ограничивайте кредитное плечо по фьючерсам до того, как маржа превратится в долг
- 2016Option income на золоте как задача определения размера маржи
- 2017Электронный матчинг изменил, какую нагрузку может нести фьючерсный счёт
- 2018Брокерские надбавки к марже могут вынудить выход из option-income позиции
- 2019Проверьте стоимость исполнения и границы маржи до циклового тайминга
- 2020Рассматривайте automatic-futures-gearing как фильтр до входа
- 2020Равнодолларовая ликвидность фьючерсов и экран эффективной маржи