2019выпуск C1314-19
Проверьте стоимость исполнения и границы маржи до циклового тайминга
Таблица сравнения брокеров конца 2018 года указывала заявленные онлайн-комиссии за акции от отсутствия отдельной платы за тикет у одной фирмы до $6.95 у других и заявленные ставки маржинального займа от 3.56% до 9.00%. Длинноцикловый оверлей на S&P 500 предлагался лишь как приблизительный годовой ориентир. В редакционном прочтении этот оверлей — повод сначала проверить стоимость реализации и границы маржи, а не повод увеличивать размер позиции.
- Таблица брокеров конца 2018 года указывала стандартные онлайн-комиссии за акции от отсутствия отдельной платы за тикет у одной фирмы до $6.95 у других; опционы тарифицировались как базовый тикет плюс надбавка за контракт.
- Та же таблица показывала заявленные ставки маржинального займа от 3.56% у одной фирмы до 9.00% у другой по ценам с сайта на 15 January 2018 и предупреждала, что тарифы могут измениться без уведомления.
- Комиссионные цифры были средними клиентских комиссий по сделкам, исполненным в December 2018, с учётом опубликованных минимумов и максимумов; некоторые фирмы могли добавлять, снижать или отменять комиссии в зависимости от активности счёта или совокупной стоимости счёта.
- Цикловый оверлей был приблизительным годовым ориентиром и трактовал вершину пятой волны October 2018 как повод для осторожности, а не как точную дату. Редакционное прочтение: используйте эту осторожность, чтобы проверить границы комиссий и маржи, а не чтобы увеличивать размер.
Что указывало сравнение
Таблица сравнения брокеров конца 2018 года указывала стандартные онлайн-комиссии за акции в диапазоне от отсутствия отдельной платы за тикет у одной фирмы до $6.95 у других. Опционы тарифицировались как базовый тикет плюс надбавка за контракт. Та же таблица показывала заявленные ставки маржинального займа от 3.56% у одной фирмы до 9.00% у другой. Эти ставки маржинального займа опирались на цены с сайта на 15 January 2018 и отмечали, что тарифы могут измениться без уведомления.
Как описывались комиссионные цифры
Комиссионные цифры в сравнении описывались как средние клиентских комиссий по сделкам, исполненным в December 2018. Они подлежали опубликованным минимумам и максимумам. Некоторые фирмы могли добавлять, снижать или отменять комиссии в зависимости от активности счёта или совокупной стоимости счёта. Анализ комиссий — это фильтр, которым выбирают исполняемый ордер и учитывают стоимость реализации после того, как посчитаны эти условия тикета, надбавки и возможной отмены.
Ставки маржи и опубликованное предупреждение
Это предупреждение стояло рядом с заявленным диапазоном ставок маржинального займа. Управление маржой — парный фильтр: держите решение об убытке или экспозиции ограниченным до постановки сделки и сохраняйте эту границу в поле зрения на всём протяжении позиции.
Рекламируемые ставки по маржинальным кредитам в США при дебете $300,000
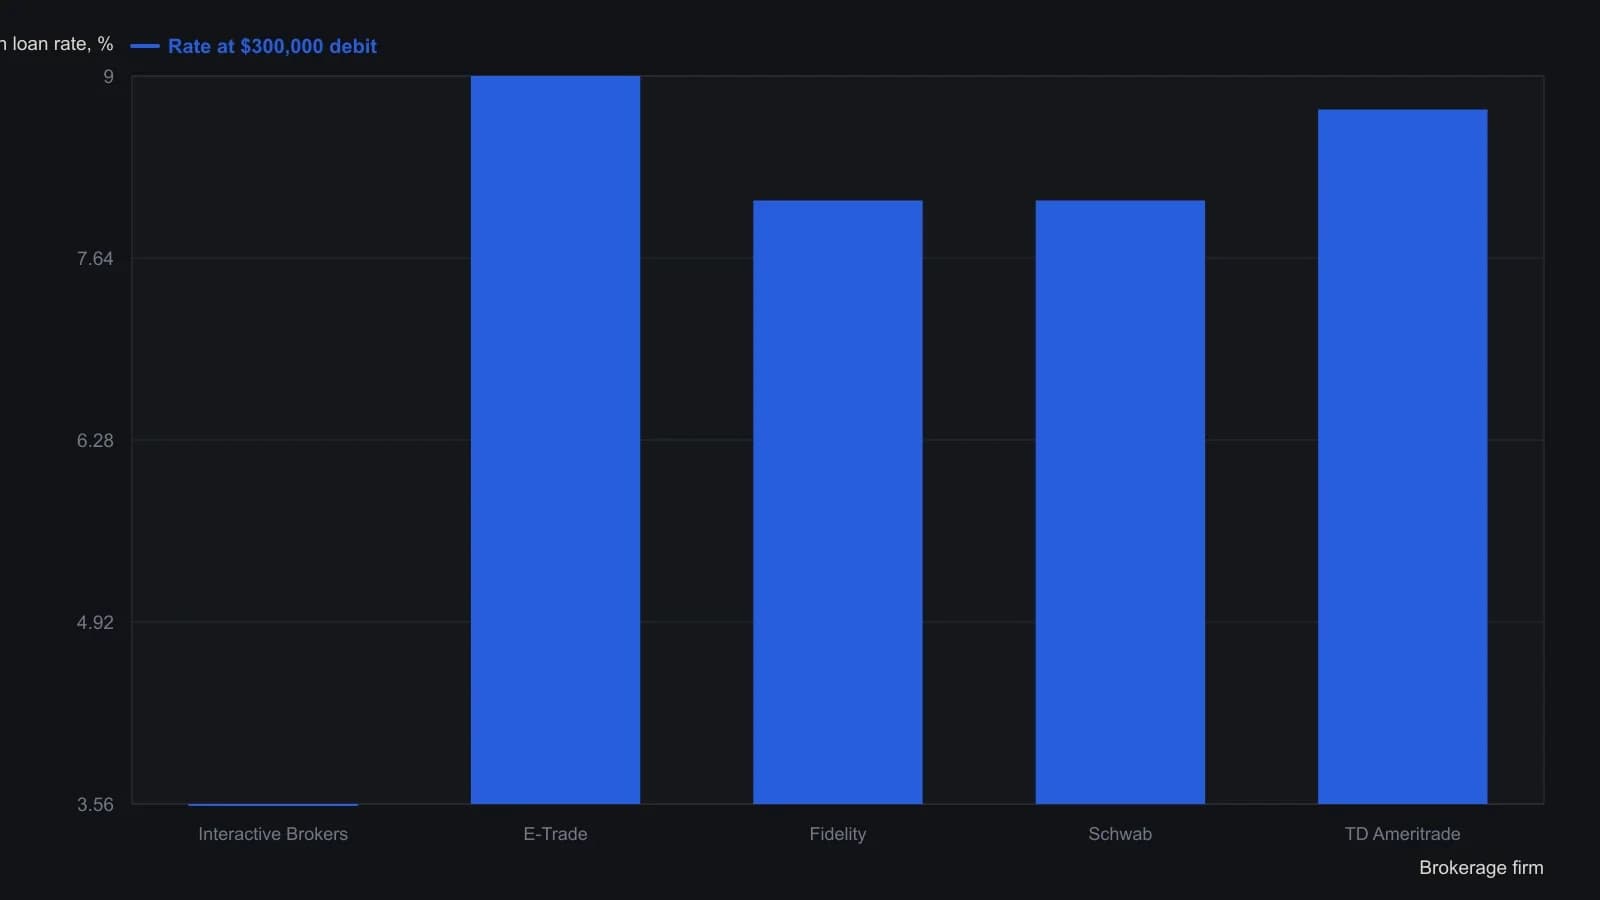
3.56 процента Interactive Brokers — это ступень таблицы $300,000; в рекламе указано, что IB применяет разные ставки в зависимости от процентной ступени. Цифры остальных фирм — стандартные онлайн-тарифы с их сайтов по состоянию на 15 January 2018. Все были указаны как подлежащие изменению.
Оверлей как приблизительный годовой ориентир
Длинноцикловый оверлей на S&P 500 был представлен лишь как приблизительный годовой ориентир. Коррекция, помеченная на 1999, пришла в March 2000. Дно, помеченное на 2005, пришло в October 2002. Окно продажи высокой ценности 2016 появилось на год раньше как коррекция четвёртой волны.
Цикловый оверлей предполагал начало крупной коррекции в 2019. Сопровождающая ценовая разметка ставила вершину пятой волны в October 2018 и трактовала эту близость как повод для осторожности, а не как точную дату. Наблюдаемые минимумы в оверлее обычно приходили на два-четыре года раньше помеченного на цикловом графике года дна, и это использовалось, чтобы поместить возможный минимум в окно 2019 to 2021, а не в 2023.
Более ранний обзор 2018, который сочетал те же длинноцикловую и волновую схемы, уже описывал тот год как требующий осторожности и пристального наблюдения. К моменту написания более позднего материала коррекция уже шла.
Редакционное прочтение оверлея
Это редакционное прочтение TradersWeek, а не утверждение архива. Рассматривайте долгосрочный цикловый оверлей как повод сначала проверить стоимость исполнения и границы маржи. Не рассматривайте его как сигнал увеличивать размер позиции. Архив представил оверлей как приблизительный ориентир и использовал близость ценовой разметки October 2018 как предостережение. Он не представлял этот оверлей как указание увеличивать экспозицию.
Все разборы дорожки · 25 разборов
- 1988Когда поиск действия подменяет процесс принятия решения
- 1997Превратите рыночную историю в проверяемый процесс принятия решений
- 2004Размещённая маржа как дефицитный ресурс продажи опционов на доход
- 2004Ограничение фьючерсного плеча до запланированной экспозиции в акциях
- 2005Издержки исполнения валютных сделок скрываются в спредах и марже
- 2006Дневная маржа как фильтр плеча
- 2006Товарный рукав — это выбор конструкции контракта
- 2007Ограничение риска по фьючерсам стопами, трейлами и маржой
- 2010Валютные фьючерсы против форекса: спред, маржа и микроконтракты
- 2010Принудительная маржа как реальная гарантия фьючерсной сделки
- 2010Выберите мини- или стандартный фьючерс до первого исполнения
- 2012Сегрегированная маржа — неполный фильтр экспозиции
- 2013Опубликованные тикеты скрывают фильтры маржи и исполнения
- 2013Маржин-коллы портфельной маржи против блокировок плеча на парном хедже
- 2015Проверки исполнения на рынке Форекс для заполнения ордеров, маржи и кредитного плеча
- 2015Более дешёвая маржа — не преимущество валютного плеча
- 2015Дешёвая внутридневная маржа — это не скидка на риск
- 2016Фильтр ликвидности фьючерсов с равным долларовым размером и эффективной маржой
- 2016Ограничивайте кредитное плечо по фьючерсам до того, как маржа превратится в долг
- 2016Option income на золоте как задача определения размера маржи
- 2017Электронный матчинг изменил, какую нагрузку может нести фьючерсный счёт
- 2018Брокерские надбавки к марже могут вынудить выход из option-income позиции
- 2019Проверьте стоимость исполнения и границы маржи до циклового тайминга
- 2020Рассматривайте automatic-futures-gearing как фильтр до входа
- 2020Равнодолларовая ликвидность фьючерсов и экран эффективной маржи