2004выпуск C031-3
Размещённая маржа как дефицитный ресурс продажи опционов на доход
Снимок 2003 года зафиксировал экспирацию December и дистанцию вне денег, затем сравнил продажу на кэш-индексе и продажу фьючерсного опциона по тому, сколько начальной маржи каждая размещала на доллар полученной премии. Статья использует это отношение как фильтр управления маржой в стратегии опционного дохода.
- Размещённая маржа, а не одна лишь премия, — дефицитный ресурс, который определяет, сколько ограниченных продаж опционов на доход умещается в счёте.
- На 25 September 2003 10%-ный вне денег короткий колл кэш-индекса December 550 разместил $5.95 биржевой минимальной маржи на доллар премии; короткий колл фьючерсного опциона December 1100 на той же дистанции разместил $4.64 по марже SPAN.
- Кредитный спред коллов кэш-индекса December 550/560 сдвинул это отношение лишь до $5.00, собрав на 52% меньше премии; кредитный спред фьючерсного опциона на той же дистанции сдвинул его до $2.48.
- Редакция: держите правило короткого колла фиксированным и принимайте оверлей с ограниченным риском или другую площадку листинга только тогда, когда маржинальный движок этой площадки меняет премию на единицу капитала достаточно, чтобы изменить, сколько ограниченных сделок может держать счёт.
Что снимок фиксировал
Снимок 2003 года сравнил две процедуры опционного дохода при одной и той же экспирации December и той же процентной дистанции от денег: непокрытый колл вне денег и кредитный спред коллов. Исходными данными были расчётные цены от 25 September 2003 с оставшимися 84 днями. Волатильность не рассматривалась как отдельная корректировка, потому что два базовых актива на фондовые индексы считались имеющими сходные паттерны волатильности.
Стратегия опционного дохода — проверяемая процедура короткой премии, которая задаёт дистанцию страйка, экспирацию, условия входа, выхода и пребывания в стороне для сбора премии за один период удержания. Управление маржой — фильтр до сделки и внутри сделки, который ограничивает экспозицию исходя из капитала счёта, волатильности, оставшегося срока и дистанции стопа или ширины страйков до того, как продажа будет промасштабирована.
Непокрытые коллы вне денег
Маржа на доллар премии — это начальная размещённая маржа, делённая на полученную денежную премию. Премия как доля маржи — обратный показатель: собранная премия, делённая на начальную маржу. Этими двумя отношениями снимок сравнивает, сколько капитала продажа связывает на единицу дохода.
Для 10%-ного вне денег короткого колла кэш-индекса December 550 биржевая минимальная маржа кэш-индекса после зачёта вне денег составляла $2,500 против $420 премии, или $5.95 размещённой маржи на доллар премии (16.8% премии как доля маржи). Биржевая минимальная маржа кэш-индекса — это формула процента от базового актива, уменьшенная на величину вне денег.
Премия фьючерсного опциона была пересчитана к уровню фьючерса по справедливой стоимости, чтобы можно было сравнить сопоставимый 10%-ный вне денег короткий колл December 1100. Начальное денежное требование SPAN составляло $7,425 против $1,600 скорректированной премии, или $4.64 размещённой маржи на доллар премии (21.5% премии как доля маржи).
Масштабирование этих отношений премия-к-марже непокрытого колла к $100,000 номинальной маржи дало $16,800 премии в случае кэш-индекса и $21,500 в случае фьючерсного опциона.
Маржинальные движки, а не стиль исполнения
Оба листинга были американского стиля, поэтому права досрочного исполнения не были заявленной причиной разрыва в марже. Требование фьючерсного опциона использовало маржинальный движок SPAN, который берёт волатильность, оставшийся срок и moneyness как входные данные, а не единый процент от номинала. Непокрытая продажа на кэш-индексе использовала формулу биржевого минимума кэш-индекса.
Та же дистанция в виде кредитного спреда коллов
Кредитный спред коллов — это нетто-короткий колл, который покупает более дальний колл вне денег, так что максимальный убыток равен ширине страйков минус нетто-премия. Кредитный спред коллов кэш-индекса December 550/560 собрал $200 нетто против $1,000 маржи на ширину страйков, или $5.00 маржи на доллар премии (20.0%). Это лишь небольшое изменение относительно показателя $5.95 непокрытого колла при сборе на 52% меньшей премии.
Кредитный спред фьючерсного опциона на той же дистанции собрал $600 нетто против $1,491 начальной маржи SPAN, или $2.48 маржи на доллар премии (40.2%). Масштабирование этих отношений премия-к-марже кредитного спреда к $100,000 номинальной маржи дало $20,000 премии в случае кэш-индекса и $40,240 в случае фьючерсного опциона.
Как фильтр читает два оверлея
Редакция: оверлей кэш-индекса почти не изменил маржу на доллар премии и собрал гораздо меньше премии, поэтому на этом снимке он не меняет, сколько ограниченных продаж умещается, когда капитал — дефицитный ресурс. Листинг фьючерсного опциона уже размещал меньше маржи на доллар премии на непокрытой продаже, а сопоставимый кредитный спред сдвинул это отношение ещё раз.
Редакция: правило короткого колла остаётся объектом проверки. Смена площадки листинга или оверлей с ограниченным риском принимаются только тогда, когда маржинальный движок этой площадки меняет собранную премию на единицу капитала достаточно, чтобы изменить, сколько ограниченных сделок может держать счёт. Снимок ранжирует эти различия в использовании капитала. Он не ранжирует последующую прибыльность.
Внесённая маржа на доллар кредитной премии, сопоставленные выписывания December 2003
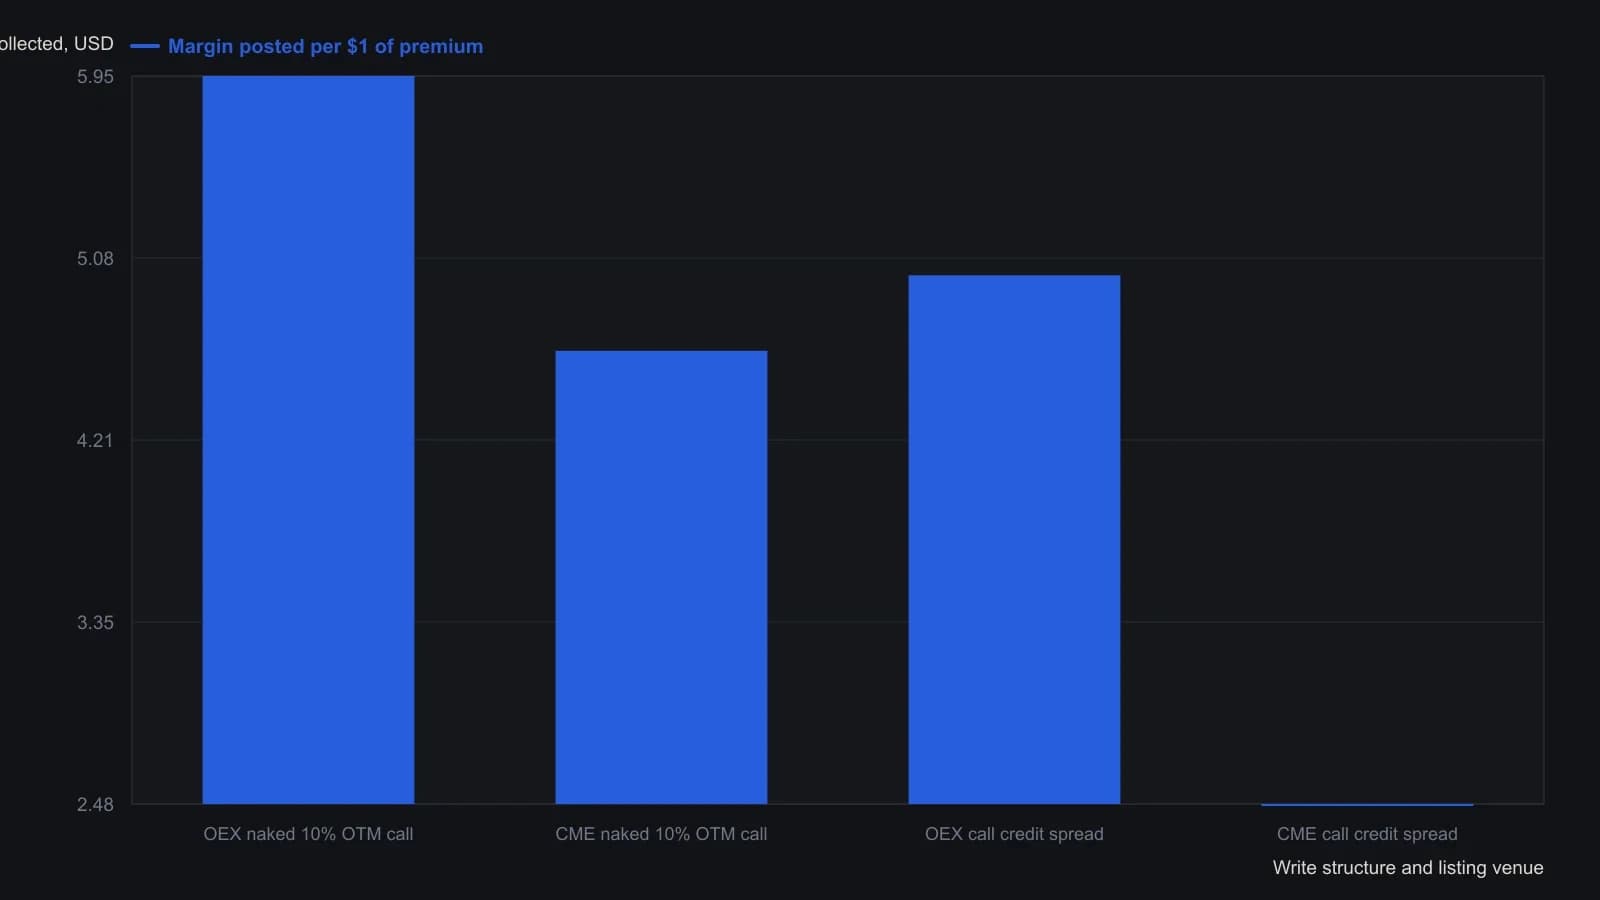
Месяц экспирации и расстояние 10% вне денег оставлены неизменными. Премии CME пересчитаны к справедливой стоимости фьючерса S&P 500 1001.46, потому что закрытие фьючерса оказалось ниже наличного индекса. Начальная маржа SPAN сгенерирована в OptionVue 5. Внесённая маржа OEX — биржевой минимум $2,500 после вычета за нахождение вне денег, без учёта кредитной премии.
Все разборы дорожки · 25 разборов
- 1988Когда поиск действия подменяет процесс принятия решения
- 1997Превратите рыночную историю в проверяемый процесс принятия решений
- 2004Размещённая маржа как дефицитный ресурс продажи опционов на доход
- 2004Ограничение фьючерсного плеча до запланированной экспозиции в акциях
- 2005Издержки исполнения валютных сделок скрываются в спредах и марже
- 2006Дневная маржа как фильтр плеча
- 2006Товарный рукав — это выбор конструкции контракта
- 2007Ограничение риска по фьючерсам стопами, трейлами и маржой
- 2010Валютные фьючерсы против форекса: спред, маржа и микроконтракты
- 2010Принудительная маржа как реальная гарантия фьючерсной сделки
- 2010Выберите мини- или стандартный фьючерс до первого исполнения
- 2012Сегрегированная маржа — неполный фильтр экспозиции
- 2013Опубликованные тикеты скрывают фильтры маржи и исполнения
- 2013Маржин-коллы портфельной маржи против блокировок плеча на парном хедже
- 2015Проверки исполнения на рынке Форекс для заполнения ордеров, маржи и кредитного плеча
- 2015Более дешёвая маржа — не преимущество валютного плеча
- 2015Дешёвая внутридневная маржа — это не скидка на риск
- 2016Фильтр ликвидности фьючерсов с равным долларовым размером и эффективной маржой
- 2016Ограничивайте кредитное плечо по фьючерсам до того, как маржа превратится в долг
- 2016Option income на золоте как задача определения размера маржи
- 2017Электронный матчинг изменил, какую нагрузку может нести фьючерсный счёт
- 2018Брокерские надбавки к марже могут вынудить выход из option-income позиции
- 2019Проверьте стоимость исполнения и границы маржи до циклового тайминга
- 2020Рассматривайте automatic-futures-gearing как фильтр до входа
- 2020Равнодолларовая ликвидность фьючерсов и экран эффективной маржи