2016выпуск C0260
Фильтр ликвидности фьючерсов с равным долларовым размером и эффективной маржой
Ранг ликвидности фьючерсов можно собрать из стоимости контракта, трёхлетнего максимального ценового движения, openInterest и volumeFactor. Затем percentMargin сопоставляют с effectivePercentMargin, чтобы обеспечение можно было сравнивать между контрактами до выбора размера.
- Контракты, у которых видна одна отметка активности или ни одной, считают плохими кандидатами для спекулятивного исполнения, потому что в них мало торговой активности.
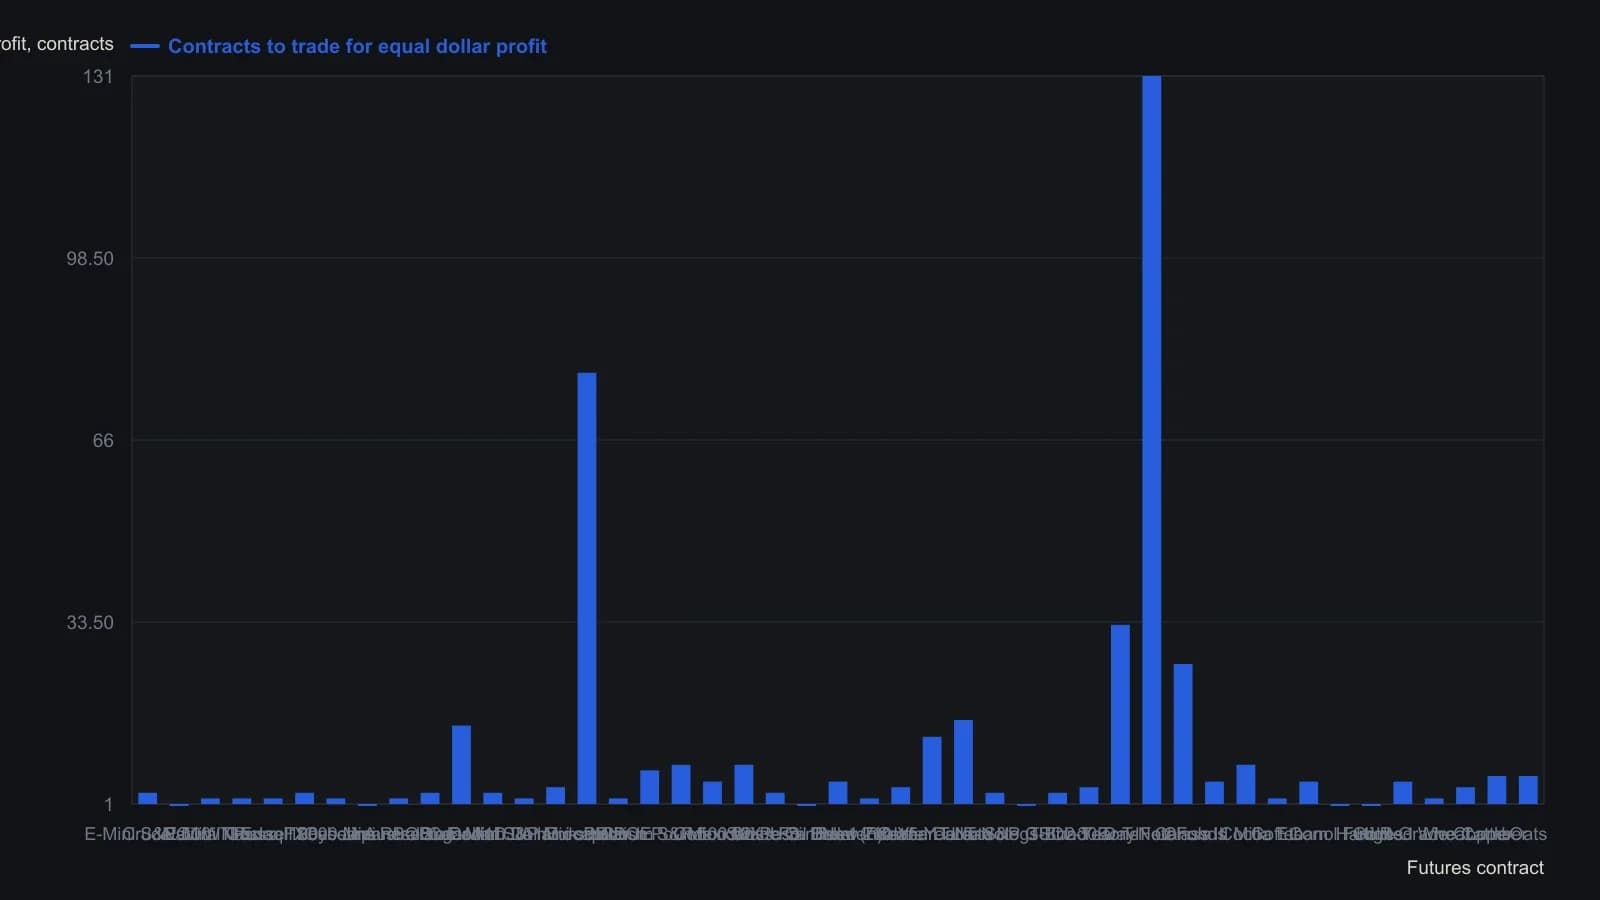
- contractsToTradeForEqualDollarSize перемасштабирует каждый рынок так, чтобы каждое количество представляло один и тот же трёхлетний долларовый размах.
- relativeContractLiquidity умножает это равное долларовое количество на openInterest и volumeFactor, затем упорядочивает рынки от самых лёгких для покупки и продажи к самым трудным.
- percentMargin и effectivePercentMargin сопоставляют, чтобы обеспечение можно было сравнивать между контрактами до выбора размера.
Упорядочение рынков по относительной ликвидности контракта
Ранг ликвидности фьючерсов можно собрать как стоимость пункта контракта, умноженную на трёхлетнее максимальное ценовое движение, затем на openInterest, затем на volumeFactor, который обычно задают от 1 до 4, когда объём необычно низкий или высокий. Готовый ранг упорядочивает рынки от самых лёгких для покупки и продажи к самым трудным по всем открытым контрактам.
Рынки с малой торговой активностью
Контракты, у которых видна одна отметка активности или ни одной, считают плохими кандидатами для спекулятивного исполнения, потому что в них мало торговой активности.
Равные долларовые количества контрактов
Межрыночные количества контрактов выравнивают, умножая стоимость контракта на наибольшее изменение цены, наблюдавшееся за три года, так что каждое количество в этом ряду представляет одну и ту же долларовую сумму.
contractsToTradeForEqualDollarSize — это число контрактов одного рынка, необходимое для того, чтобы его threeYearMaximumPriceExcursion совпал с другими перечисленными рынками. threeYearMaximumPriceExcursion — наибольшее ценовое движение, наблюдавшееся на скользящем трёхлетнем окне, переведённое в доллары через стоимость тика или пункта.
Число контрактов для равной трёхлетней долларовой прибыли
Сборка относительной ликвидности контракта
relativeContractLiquidity — нисходящий межрыночный ранг, собранный из равного долларового количества контрактов, openInterest и корректировки по объёму; его используют, чтобы судить, насколько легко можно купить или продать открытые контракты рынка.
Относительная ликвидность контракта — это равное долларовое количество контрактов, умноженное на совокупный openInterest и на volumeFactor, который определяют как большее из 1 и экспоненциальной логарифмической корректировки по объёму, использующей 5,000 контрактов как ориентир и вычитающей 2. volumeFactor — множитель, обычно между одним и четырьмя, который корректирует произведение ликвидности, когда объём необычно низкий или высокий. openInterest — число открытых контрактов, используемое как входная величина ёмкости в произведении ликвидности.
Требуемая маржа и эффективная маржа
percentMargin — это требуемая маржа, выраженная в процентах от стоимости контракта на тот же момент. effectivePercentMargin — требуемая маржа в долларах, делённая на трёхлетний долларовый ценовой диапазон контракта и затем умноженная на сто; её используют, чтобы сравнить, насколько тяжело обеспечение работает против исторического движения.
Процент требуемой маржи и эффективный процент маржи сопоставляют, чтобы обеспечение можно было сравнивать между контрактами до выбора размера.
Как читать столбцы
Каждый построенный столбец — пропорциональная величина и имеет смысл только когда один контракт сравнивают с другими в том же столбце.
Для листинговых акций объём за период, делённый на число акций в обращении, используют как замену коэффициента оборачиваемости для торговой ликвидности. Эта замена — shareTurnover: объём за период, выраженный в процентах от акций в обращении; его используют как прокси ликвидности для листинговых акций.
Все разборы дорожки · 25 разборов
- 1988Когда поиск действия подменяет процесс принятия решения
- 1997Превратите рыночную историю в проверяемый процесс принятия решений
- 2004Размещённая маржа как дефицитный ресурс продажи опционов на доход
- 2004Ограничение фьючерсного плеча до запланированной экспозиции в акциях
- 2005Издержки исполнения валютных сделок скрываются в спредах и марже
- 2006Дневная маржа как фильтр плеча
- 2006Товарный рукав — это выбор конструкции контракта
- 2007Ограничение риска по фьючерсам стопами, трейлами и маржой
- 2010Валютные фьючерсы против форекса: спред, маржа и микроконтракты
- 2010Принудительная маржа как реальная гарантия фьючерсной сделки
- 2010Выберите мини- или стандартный фьючерс до первого исполнения
- 2012Сегрегированная маржа — неполный фильтр экспозиции
- 2013Опубликованные тикеты скрывают фильтры маржи и исполнения
- 2013Маржин-коллы портфельной маржи против блокировок плеча на парном хедже
- 2015Проверки исполнения на рынке Форекс для заполнения ордеров, маржи и кредитного плеча
- 2015Более дешёвая маржа — не преимущество валютного плеча
- 2015Дешёвая внутридневная маржа — это не скидка на риск
- 2016Фильтр ликвидности фьючерсов с равным долларовым размером и эффективной маржой
- 2016Ограничивайте кредитное плечо по фьючерсам до того, как маржа превратится в долг
- 2016Option income на золоте как задача определения размера маржи
- 2017Электронный матчинг изменил, какую нагрузку может нести фьючерсный счёт
- 2018Брокерские надбавки к марже могут вынудить выход из option-income позиции
- 2019Проверьте стоимость исполнения и границы маржи до циклового тайминга
- 2020Рассматривайте automatic-futures-gearing как фильтр до входа
- 2020Равнодолларовая ликвидность фьючерсов и экран эффективной маржи