2018выпуск C0542-45
Конструирование ритейл-рукава через ротацию каналов и дневное плечо
По снимку 2018 года шесть тематических ритейл-ETF были выстроены против широкого фонда сектора потребительских товаров выборочного спроса, и ни один не совпал со структурой его активов. Схема взвешивания, концентрация каналов, объем торгов акциями и плечо с ежедневным ресетом разделили набор.
- Ритейл входил в сектор потребительских товаров выборочного спроса — циклическую группу, охватывающую магазины, авто, одежду, досуг, рестораны и медиа, — и отличался от потребительских товаров повседневного спроса.
- Ни один из шести тематических ритейл-ETF не совпал со структурой активов широкого дискреционного фонда, поэтому линейка была упражнением по конструированию, а не тестом сопоставимой замены.
- Равновзвешенный ритейл-фонд держал около 89 имен с примерно 30 процентами small-cap и 29 процентами micro-cap, тогда как взвешенный по капитализации аналог из 26 имен был примерно на 95 процентов large-cap, а дневной объем варьировался от примерно 5.3 млн акций до примерно 1,079.
- Онлайн-рукав, концентрированный рукав одного имени, фонд с тройным плечом и ежедневным ресетом и две книги конца 2017 «магазины против онлайн» каждый кодировали иной выбор канала или горизонта.
Ритейл на карте потребителя
Ритейл входил в сектор потребительских товаров выборочного спроса — циклическую потребительскую группу, которая включает торговлю, авто, одежду, досуг, рестораны и медиа. Эта группа отличалась от потребительских товаров повседневного спроса — нециклического набора, охватывающего продукты, лекарства, напитки и табак. Книга физических магазинов или интернет-книга была поэтому лишь одним срезом более широкого цикла.
По снимку 2018 года сжатие физических магазинов уже было количественно оценено. Ожидалось около 12,000 закрытий магазинов в США в том году после 9,000 в 2017, и более 50 сетей подали Chapter 11 в 2017. Отраслевая ротация означала сдвиг потребительского рукава между физическими магазинами, интернет-ритейлом и более широкой дискреционной корзиной по мере изменения микса доставки.
Сравнение конструкций, а не тест взаимозаменяемости
Шесть тематических ритейл-ETF были выстроены против широкого фонда сектора потребительских товаров выборочного спроса. Ни один не совпал со структурой его активов, поэтому сравнение было упражнением по конструированию, а не тестом сопоставимой замены.
Схема взвешивания и микс капитализации разделили набор. Равновзвешенный ритейл-фонд держал около 89 имен с примерно 30 процентами small-cap и 29 процентами micro-cap, тогда как взвешенный по капитализации аналог из 26 имен был примерно на 95 процентов large-cap. Равновзвешивание задает каждой позиции сопоставимую долю вместо масштабирования по рыночной капитализации.
Торгуемость была неравномерной. Самый активный профильный ритейл-фонд печатал около 5.3 млн акций в день при активах около 541 млн долларов, тогда как несколько аналогов торговались ниже 80,000 акций, а у одного было около 1,079.
Совокупная доходность XLY, RTH, XRT и PMR, December 2011–February 2018
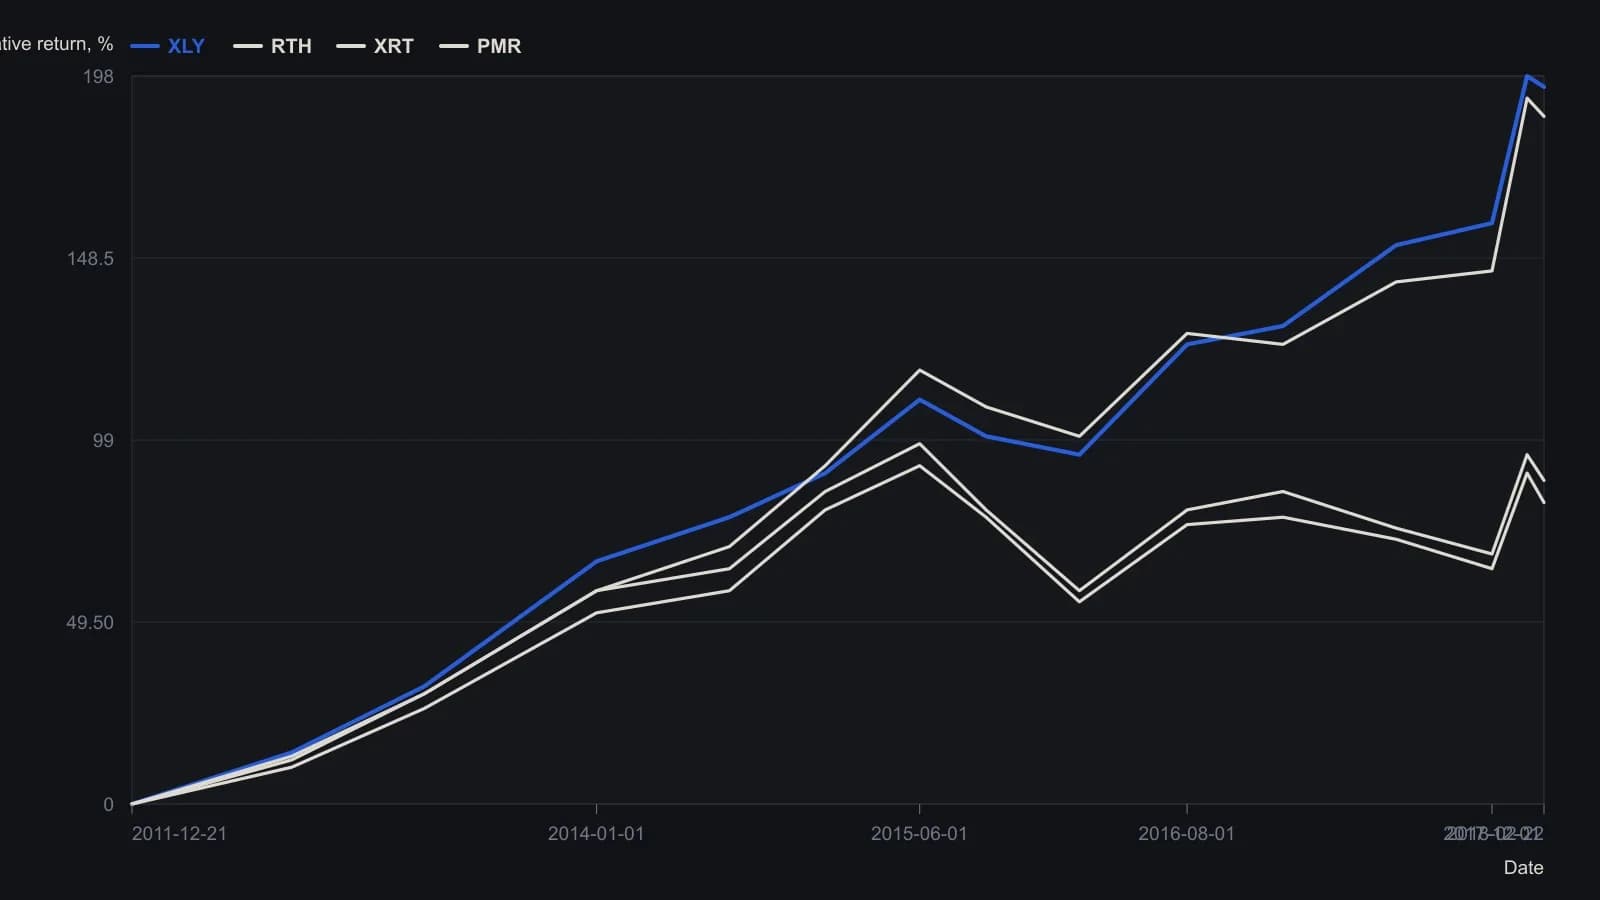
Источник оставил 3x RETL с ежедневным пересчётом за пределами этой панели, потому что он не уместился бы на той же вертикальной шкале; за эти даты по RETL приводится 670.23%.
Канальные рукава и концентрация имен
Рукав онлайн-ритейла размещал около 68 процентов активов в интернете и прямом маркетинге по 40 равновзвешенным именам — более узкий канальный рукав, чем корзины с упором на магазины. Один концентрированный ритейл-рукав держал одного интернет-ритейлера примерно на 22.8 процента активов, поэтому отраслевая ротация внутри этого рукава определялась траекторией одного имени.
Ежедневный ресет и книги «магазины против онлайн»
Ритейл-фонд с тройным плечом ежедневно ресетился на движение 300 процентов относительно бенчмарка. Поскольку компаундинг может оторвать многодневный результат от трехкратного индекса, конструкция с ежедневным ресетом рассматривалась как фильтр экспозиции на коротком горизонте, а не как многолетнее удержание. Контроль плеча означал ограничение размера и срока удержания, когда инструмент нацелен на дневной мультипликатор или обратную экспозицию, а не на безрычажную многонедельную траекторию.
Два инструмента конца 2017 явно кодировали ротацию «магазины против онлайн». Один давал однодневную обратную экспозицию к традиционным магазинам, другой сочетал 100-процентную длинную онлайн-книгу с 50-процентной короткой книгой физических магазинов. Оба были слишком новыми для полного обзора.
Все разборы дорожки · 23 разбора
- 1985Перенос отраслевого лидерства как тест бычьего режима
- 1988Построение показателей широты и ротации отраслевых групп
- 1992Удержание по трендовой линии, трейлинг-стопы и отраслевая ротация
- 1994Инфляционно-дефляционные режимы внутри фондового цикла
- 1996Ротация секторов по фазам экономического цикла
- 2001Перебазированные графики относительной доходности для ротации секторов
- 2001Поместите идею роста малой капитализации в карту режимов
- 2004Реконструируйте каждую отрасль как долю одного рангового табло
- 2004Режимы повышения ставок и ротация секторов как учебный кейс
- 2005Рукав из двух стилевых индексов делает ротацию по рангу одной процедурой
- 2006Потребительские товары первой необходимости после цикла «дымовых труб»
- 2007Внутрисекторальный разрыв режимов между застройщиками и equity-REIT
- 2008Страновые и отраслевые веса в региональном рукаве Африки
- 2011Разрешение тренда, ценовые входы и ротация секторов
- 2012Постройте контекст с учётом режима из ротации секторов
- 2012Оверлеи режима против ранговой ротации
- 2014Ранговая ротация секторов как тест портфеля
- 2017Недвижимость как ранжированный отраслевой рукав
- 2017Тематические рукава: фильтры ликвидности и комиссий перед отраслевой ротацией
- 2018Конструирование ритейл-рукава через ротацию каналов и дневное плечо
- 2020Конструкция водного рукава: размер сателлита, отраслевой микс и ликвидность
- 2020Ранжированный исследовательский терминал как трёхслойная процедура вотчлиста
- 2020Regression channels в контексте ротации секторов