1992выпуск C031-16
Удержание по трендовой линии, трейлинг-стопы и отраслевая ротация
После того как пробой запускает восходящий тренд, этот архивный рабочий процесс использует трендовую линию как правило удержания, поднимает стоп-лосс вместе с этой линией и рассматривает отраслевую ротацию как контекст режима, а не как обязательную групповую сделку.
- После того как акция делает пробой и начинает восходящий тренд, трендовая линия становится правилом удержания: прибыль дают расти, пока закрытие сквозь линию не опровергнет гипотезу.
- Стоп-лосс сначала ставится от точки инвалидации на графике и поднимается по мере подъёма трендовой линии, так что выход следует той же ценовой структуре, которая обосновала удержание.
- Отраслевой тайминг следит за именами, которые несколько месяцев отставали на семинедельной основе, в ожидании резкого однонедельного скачка в верхнюю часть рейтинга, а затем рассматривает этот разворот как среднесрочную групповую гипотезу.
- Когда ротация нечистая или рынок ориентирован на отдельные акции, метод переходит к индивидуальным графикам внутри отрасли и использует скрин ротации только как контекст режима.
Удержание, которое живёт на трендовой линии
После того как акция делает пробой и начинает восходящий тренд, трендовая линия используется как правило удержания. Прибыль дают расти, пока эта линия не будет пробита.
Трендовая линия — это восходящая или нисходящая линия, проведённая по последовательным свинговым точкам. Она остаётся валидной, только пока цена её уважает. Закрытие сквозь линию считается провалом гипотезы.
Стоп, который подтягивается вместе с линией
На позицию ставится стоп-лосс, и он поднимается по мере того, как сама трендовая линия движется выше. Выход следует той же ценовой структуре, которая обосновала удержание.
Стоп-лосс в этом рабочем процессе — это заранее выставленный выход. Сначала он ставится от точки инвалидации на графике, затем подтягивается вместе с трендовой линией, чтобы не отдать прибыль после слома структуры.
Отраслевая ротация как контекст режима
Отраслевой тайминг начинается с ценового моментума. За именами, которые несколько месяцев отставали на семинедельной основе, следят в ожидании резкого однонедельного скачка в верхнюю часть рейтинга как сигнала смены лидерства.
Этот сигнал ротации рассматривается как среднесрочная гипотеза о том, что группа может опережать рынок после разворота ранга моментума.
Отраслевая ротация — это скрин относительной силы, который отмечает отрасль, чьё многомесячное отставание внезапно разворачивается. Он используется, чтобы поместить отдельное имя в более широкий режим лидерства или сток-пикинга.
Когда рынок ориентирован на отдельные акции
Когда ротация на уровне группы не даёт чистых сигналов, метод переходит к графикам отдельных акций, потому что победители и отстающие могут появляться внутри одной отрасли.
Рынок может быть ориентирован на отдельные акции, а не на группы. Поэтому оверлей ротации используется как контекст режима, а не как обязательная групповая сделка.
Имена медленного роста в той же отрасли
В условиях медленного роста графики сильных и слабых имён внутри одной отрасли сравнивают, чтобы выделить разделительную линию между выжившими и отстающими, прежде чем определять размер сделки по трендовой линии.
Потенциальный спрос на акции США по секторам держателей
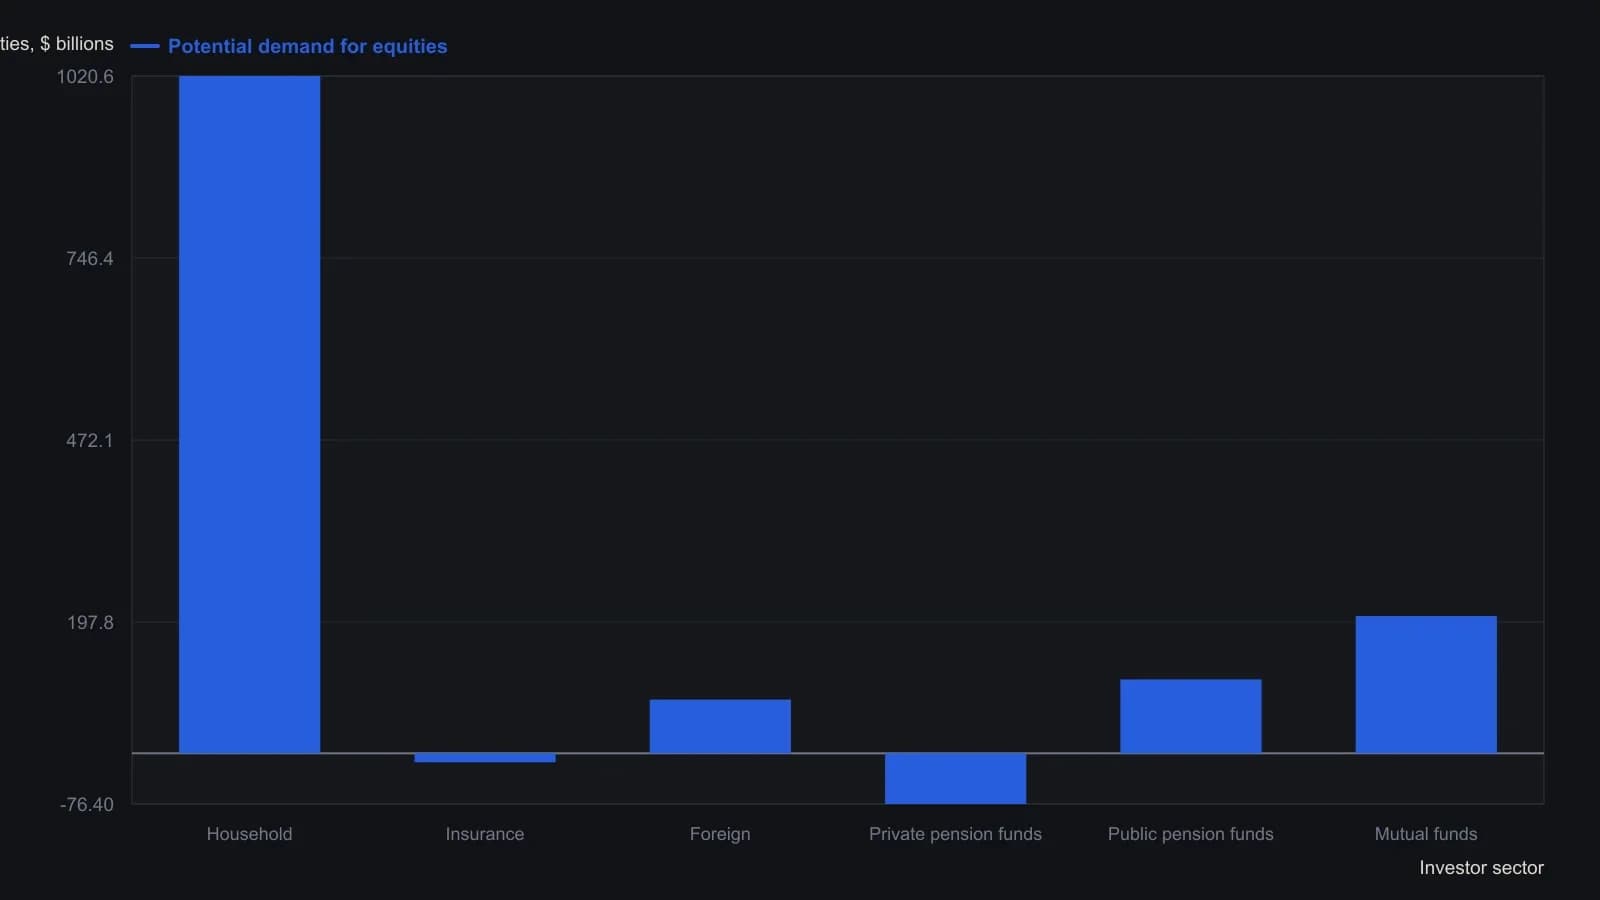
Ориентир 53.8% для пенсионных фондов — это среднее частных фондов за 1970–1991 после снятия ограничений на акции, и Warburg применяет ту же мерку к государственным фондам, чей собственный исторический максимум составлял лишь 40.8%. Доля акций частных фондов была ограничена до 1949, государственных — вплоть до 1970. После исключения возможного двойного учёта взаимных фондов и пенсионных активов со стороны Федеральной резервной системы Warburg всё равно оценивал чистый спрос примерно в $1.1 trillion.
Все разборы дорожки · 23 разбора
- 1985Перенос отраслевого лидерства как тест бычьего режима
- 1988Построение показателей широты и ротации отраслевых групп
- 1992Удержание по трендовой линии, трейлинг-стопы и отраслевая ротация
- 1994Инфляционно-дефляционные режимы внутри фондового цикла
- 1996Ротация секторов по фазам экономического цикла
- 2001Перебазированные графики относительной доходности для ротации секторов
- 2001Поместите идею роста малой капитализации в карту режимов
- 2004Реконструируйте каждую отрасль как долю одного рангового табло
- 2004Режимы повышения ставок и ротация секторов как учебный кейс
- 2005Рукав из двух стилевых индексов делает ротацию по рангу одной процедурой
- 2006Потребительские товары первой необходимости после цикла «дымовых труб»
- 2007Внутрисекторальный разрыв режимов между застройщиками и equity-REIT
- 2008Страновые и отраслевые веса в региональном рукаве Африки
- 2011Разрешение тренда, ценовые входы и ротация секторов
- 2012Постройте контекст с учётом режима из ротации секторов
- 2012Оверлеи режима против ранговой ротации
- 2014Ранговая ротация секторов как тест портфеля
- 2017Недвижимость как ранжированный отраслевой рукав
- 2017Тематические рукава: фильтры ликвидности и комиссий перед отраслевой ротацией
- 2018Конструирование ритейл-рукава через ротацию каналов и дневное плечо
- 2020Конструкция водного рукава: размер сателлита, отраслевой микс и ликвидность
- 2020Ранжированный исследовательский терминал как трёхслойная процедура вотчлиста
- 2020Regression channels в контексте ротации секторов