2007выпуск C121-3
Внутрисекторальный разрыв режимов между застройщиками и equity-REIT
В описанном окне 2007 года housing-lead-indicators и прибыль застройщиков обозначили слабый жилой режим, тогда как equity-REIT в той же широкой группе недвижимости оставались сравнительно устойчивыми по заполняемости, прибыли и листинговому предложению, сжатому сделками поглощения. Редакторская позиция: классифицируйте две отрасли как отдельные папки, прежде чем любой ротационный рукав будет рассматриваться как одна сделка.
- market-regime-classification помечает устойчивый кластер условий по ценам, кредиту, заполняемости и запасам, чтобы бумагу читали относительно состояния её отрасли, а не смешанной истории недвижимости.
- housing-lead-indicators, включая настроения застройщиков, разрешения на строительство и months-of-supply, датировали слабый жилой режим, тогда как коммерческая заполняемость и условия листинговых equity-REIT оставались сравнительно устойчивыми.
- fundamental-overlay из траекторий прибыли, условий вакантности и аренды, кредита и активности корпоративного контроля объяснил, почему две отрасли могли двигаться в противоположных направлениях.
- Редакторская позиция: industry-rotation между родственными отраслями недвижимости — это решение на уровне папок, а не секторный сигнал, и его следует откладывать, пока эти режимы не классифицированы по отдельности.
Разделение папок, а не секторный сигнал
Когда две отрасли разделяют ярлык недвижимости, первая задача — классифицировать их по отдельности. В описанном окне 2007 года жилая активность и прогнозы застройщиков ослабли, тогда как листинговые акционерные инструменты недвижимости в той же широкой группе оставались сравнительно устойчивыми.
equity-REIT — это листинговый инструмент, который владеет доходной коммерческой недвижимостью: офисами, отелями или объектами здравоохранения, а не жилым инвентарём на продажу. market-regime-classification означает присвоение метки устойчивому кластеру условий по ценам, кредиту, заполняемости и запасам, чтобы отдельную бумагу читали относительно состояния её отрасли, а не смешанной секторной истории.
housing-lead-indicators датировали жилой режим
housing-lead-indicators — это опережающие жилищные индикаторы: опросы настроений застройщиков, разрешения на строительство и непроданные месяцы предложения, которыми датируют режим жилищного спроса. После краткого отскока от 16-летнего минимума национальный опрос настроений застройщиков вернулся к отметке 30, а затем упал до 24.
Разрешения на строительство жилья показали месячное падение на 8.9 процента и затем ещё снижение на 7.5 процента, а непроданные запасы существующего жилья выросли до 8.4 месяцев предложения и затем до 8.9 месяцев. months-of-supply — это непроданный запас существующего жилья, выраженный как число месяцев, за которое текущие продажи исчерпали бы этот запас.
Руководители жилищного строительства и представители отрасли характеризовали спад в жилом сегменте как незавершённый и более тяжёлый, чем недавно предполагалось, поэтому близкий разворот жилья в той обстановке считался нереалистичным. Жилая сторона описывалась как похмелье после более ранних условий низких ставок и ужесточения кредита после субстандартного стресса.
Коммерческий спрос удерживал папку листинговой недвижимости более устойчивой
На отрезке примерно в 22 месяца с конца 2005 года группа строительной отрасли была показана снижением более чем на 30 процентов, тогда как группа equity-REIT — ростом почти на 15 процентов. Разрыв связывали с устойчивым коммерческим спросом: сжатой офисной вакантностью и более высокими ставками аренды, более сильной заполняемостью отелей и стабильной потребностью в объектах здравоохранения.
Траектории прибыли и активность поглощений как fundamental-overlay
fundamental-overlay использует траектории прибыли, условия вакантности и аренды, доступность кредита и активность корпоративного контроля, чтобы объяснить, почему родственные отрасли могут двигаться в противоположных направлениях. После 2003 года рост прибыли equity-REIT описывался как подъём примерно с 12 процентов до более чем 20 процентов, прибыль на акцию выросла на 61 процент, тогда как прибыль на акцию застройщиков описывалась как сократившаяся вдвое, а темп роста — отрицательным.
Активность поглощений, включая рекордную по размеру покупку офисного портфеля и несколько гостиничных имён, входивших в число сильных листинговых бумаг того окна, приводилась как сжатие публичного меню REIT: спрос встречал сократившееся листинговое предложение. Объявленные сделки по приобретению недвижимости описывались как сумма существенно выше 115 миллиардов долларов в 2006 году против 15 миллиардов долларов в 2004 году.
Застройщики против акционерных REIT, июль 2005–май 2007
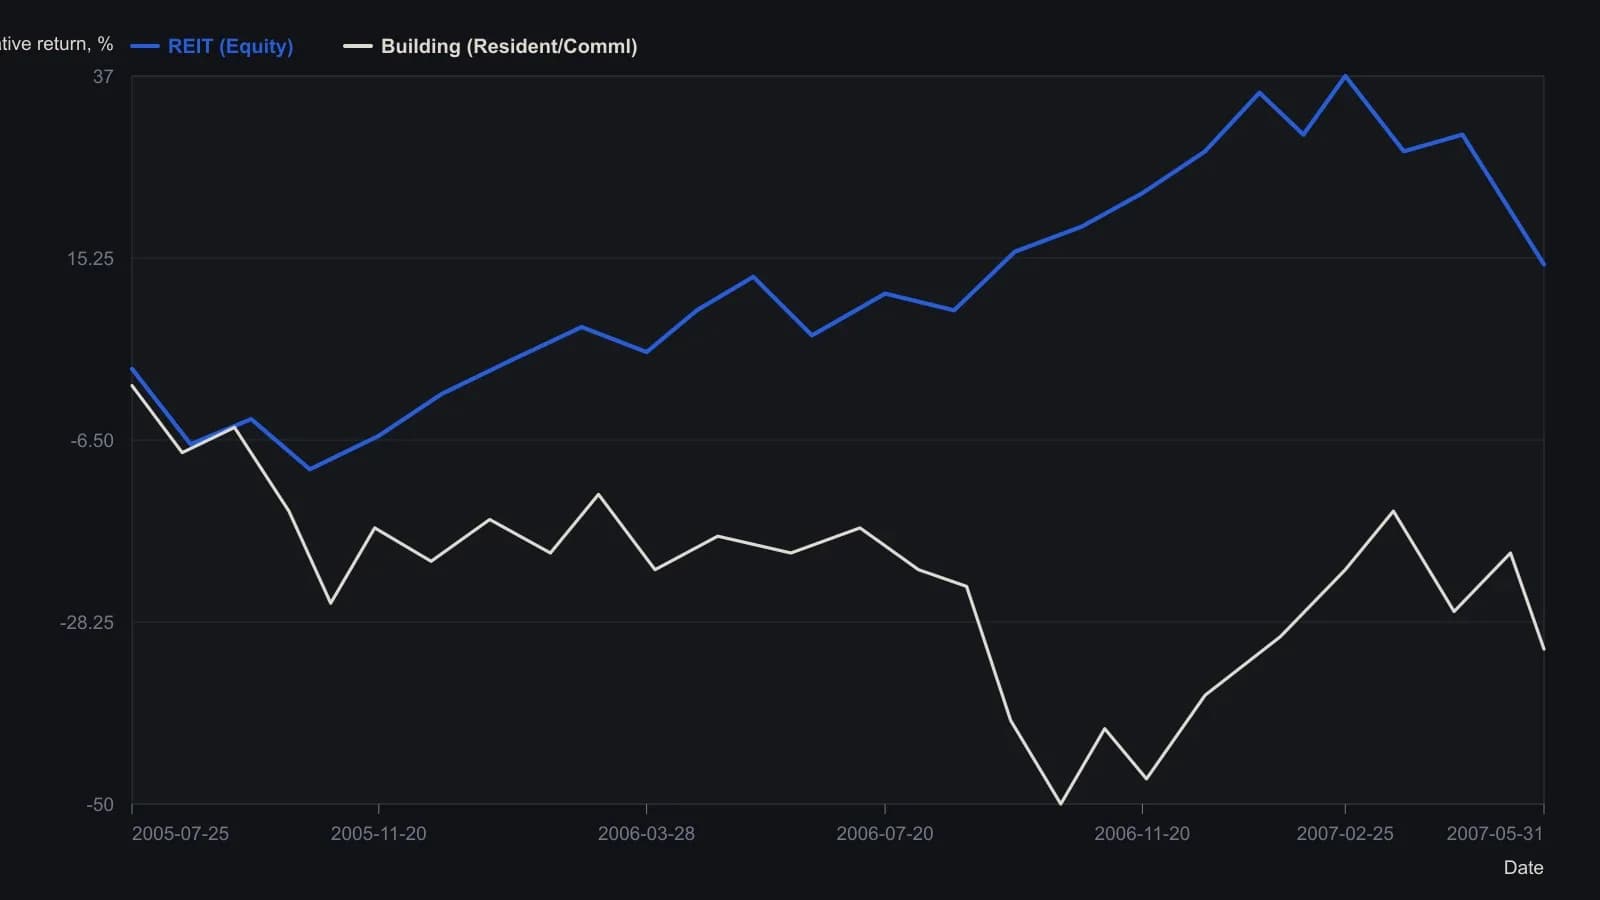
Промежуточные точки — приблизительные отсчёты с растра. Конечные точки — проценты, напечатанные на рисунке.
Когда industry-rotation ещё не является одной сделкой
industry-rotation — это перенос экспозиции между отраслями, когда они занимают разные режимы спроса, кредита или прибыли, даже если сидят под одним секторным ярлыком. В архивном окне ярлык недвижимости объединял слабую жилую папку с более устойчивой коммерческой листинговой папкой.
Редакторская позиция: держите папки раздельно, пока housing-lead-indicators, коммерческая заполняемость, траектории прибыли и публичное предложение, сжатое сделками поглощения, не согласуются. Только тогда ротационный рукав осмыслен как одна сделка, а не как два отраслевых состояния под одним именем.
Все разборы дорожки · 23 разбора
- 1985Перенос отраслевого лидерства как тест бычьего режима
- 1988Построение показателей широты и ротации отраслевых групп
- 1992Удержание по трендовой линии, трейлинг-стопы и отраслевая ротация
- 1994Инфляционно-дефляционные режимы внутри фондового цикла
- 1996Ротация секторов по фазам экономического цикла
- 2001Перебазированные графики относительной доходности для ротации секторов
- 2001Поместите идею роста малой капитализации в карту режимов
- 2004Реконструируйте каждую отрасль как долю одного рангового табло
- 2004Режимы повышения ставок и ротация секторов как учебный кейс
- 2005Рукав из двух стилевых индексов делает ротацию по рангу одной процедурой
- 2006Потребительские товары первой необходимости после цикла «дымовых труб»
- 2007Внутрисекторальный разрыв режимов между застройщиками и equity-REIT
- 2008Страновые и отраслевые веса в региональном рукаве Африки
- 2011Разрешение тренда, ценовые входы и ротация секторов
- 2012Постройте контекст с учётом режима из ротации секторов
- 2012Оверлеи режима против ранговой ротации
- 2014Ранговая ротация секторов как тест портфеля
- 2017Недвижимость как ранжированный отраслевой рукав
- 2017Тематические рукава: фильтры ликвидности и комиссий перед отраслевой ротацией
- 2018Конструирование ритейл-рукава через ротацию каналов и дневное плечо
- 2020Конструкция водного рукава: размер сателлита, отраслевой микс и ликвидность
- 2020Ранжированный исследовательский терминал как трёхслойная процедура вотчлиста
- 2020Regression channels в контексте ротации секторов