1985выпуск C011-12
Перенос отраслевого лидерства как тест бычьего режима
Тест режима предшествует выбору ротации. Измерение того, сбрасываются или повторяются лидирующие отраслевые группы, помогает поместить отдельную длинную идею в новый сезонный режим или во вторую фазу незавершённого цикла.
- Широта раннего роста обычно поднимает большинство отраслевых групп вместе, прежде чем они позже разделятся на продолжающих лидеров, неустойчивые бумаги и отстающие.
- Гипотеза сброса лидерства трактует смену лидирующих отраслевых групп как более согласованную с отдельным новым режимом бычьего рынка, чем с продолжением предыдущего роста.
- Когда отраслевой перенос превышает случайный базовый уровень, списки лидеров можно читать внутри цикла-даблхедера, а не только относительно предыдущего цикла.
- 35-летний обзор 39 отраслевых групп не выявил устойчивых групповых циклов сверх общей тенденции следовать за средними рынка.
Широта раннего роста и вопрос режима
В первые месяцы ясно выраженного роста большинство отраслевых групп обычно поднимается вместе. Эта широта раннего роста позже уступает место разделению на продолжающих лидеров, неустойчивые бумаги и отстающие.
После семи месяцев слабости 1984 года трёхсессионный августовский рост почти на 100 пунктов Dow на рекордном объёме заново поставил практический вопрос: начался ли новый бычий рынок или возобновился более ранний рост?
Смена лидерства как отличительный признак
Современный тому периоду рыночный комментарий трактовал смену отраслевого лидерства как отличительный признак нового бычьего рынка. Он противопоставлял рост конца 1970-х под лидерством энергетики росту начала 1980-х под лидерством потребительского сектора.
Таблицы относительной доходности этих двух ростов показали, что энергетические группы отсутствовали в топ-3 конца 1970-х, тогда как потребительски ориентированные группы были сильно представлены среди топ-10 начала 1980-х.
Пересечение этих двух списков топ-10 всё же превышало то, что подразумевала бы случайная выборка примерно из 70 групп. Это оставляло открытым вопрос, был ли поздний рост новым циклом или второй фазой более раннего.
Гипотеза сброса лидерства
Истории отраслевой доходности начиная с 1958 года дали шесть крупных циклов бычьего рынка и пять переходов лидерства; в среднем обследовалось 61.3 группы.
На этих пяти переходах наблюдаемое пересечение топ-10 групп поддержало гипотезу сброса лидерства: отдельный новый режим бычьего рынка более правдоподобен, когда лидирующие по доходности отраслевые группы отличаются от тех, что вели предыдущий рост.
35-летний обзор 39 отраслевых групп не выявил устойчивых групповых циклов сверх общей тенденции следовать за средними рынка.
Отраслевой перенос внутри цикла-даблхедера
Цикл-даблхедер — это интервал бычьего рынка, который разворачивается в двух сходных фазах роста, разделённых перерывом, поэтому лидерство второй фазы сравнивают с лидерством первой фазы, а не только с предыдущим циклом.
В трёх исторически сходных двухфазных ростах пересечение топ-групп первой и второй фазы превышало случайный базовый уровень. Коэффициент силы фаз в этих случаях ставил процентный рост второй фазы примерно в семь восьмых от роста первой фазы, примерно за 13 месяцев.
Все 73 приведённые отраслевые группы поднялись выше минимума 1982 года, хотя отдельные бумаги всё же могли этого не сделать.
Лидеры отраслей первой фазы в «Двойном заголовке» № 3, 1970-1971
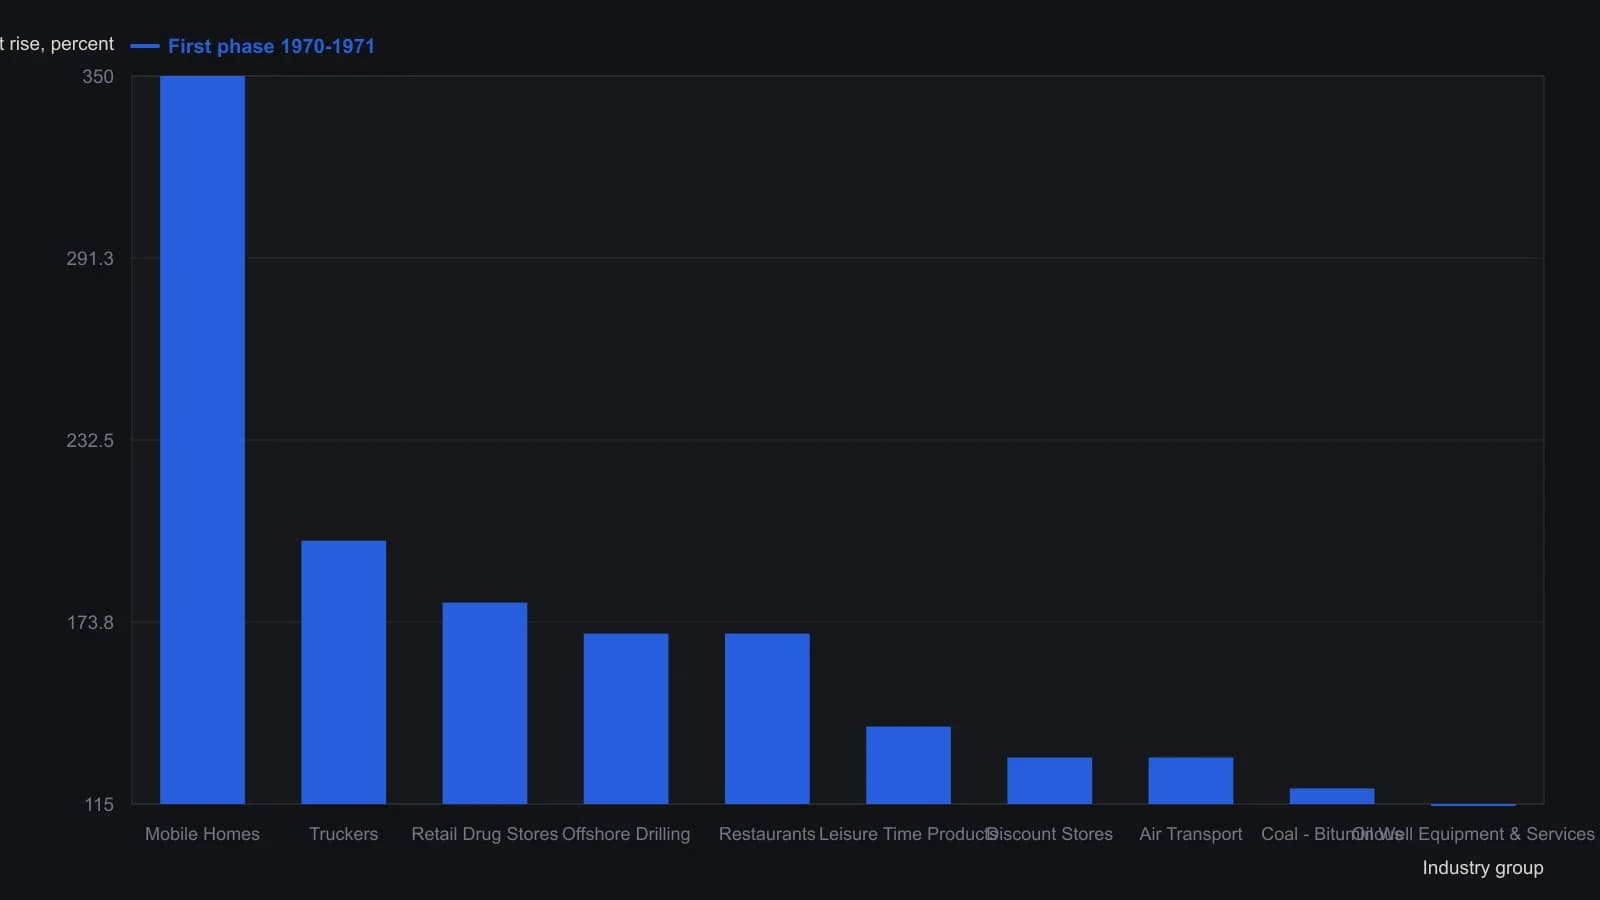
Ранги по процентному росту взяты из отраслевых разбивок Securities Research, которыми пользовался Данбар. В соседнем столбце второй фазы той же таблицы одна звёздочка отмечает удержание в первой десятке, а две звёздочки — удержание в первой пятёрке.
Все разборы дорожки · 23 разбора
- 1985Перенос отраслевого лидерства как тест бычьего режима
- 1988Построение показателей широты и ротации отраслевых групп
- 1992Удержание по трендовой линии, трейлинг-стопы и отраслевая ротация
- 1994Инфляционно-дефляционные режимы внутри фондового цикла
- 1996Ротация секторов по фазам экономического цикла
- 2001Перебазированные графики относительной доходности для ротации секторов
- 2001Поместите идею роста малой капитализации в карту режимов
- 2004Реконструируйте каждую отрасль как долю одного рангового табло
- 2004Режимы повышения ставок и ротация секторов как учебный кейс
- 2005Рукав из двух стилевых индексов делает ротацию по рангу одной процедурой
- 2006Потребительские товары первой необходимости после цикла «дымовых труб»
- 2007Внутрисекторальный разрыв режимов между застройщиками и equity-REIT
- 2008Страновые и отраслевые веса в региональном рукаве Африки
- 2011Разрешение тренда, ценовые входы и ротация секторов
- 2012Постройте контекст с учётом режима из ротации секторов
- 2012Оверлеи режима против ранговой ротации
- 2014Ранговая ротация секторов как тест портфеля
- 2017Недвижимость как ранжированный отраслевой рукав
- 2017Тематические рукава: фильтры ликвидности и комиссий перед отраслевой ротацией
- 2018Конструирование ритейл-рукава через ротацию каналов и дневное плечо
- 2020Конструкция водного рукава: размер сателлита, отраслевой микс и ликвидность
- 2020Ранжированный исследовательский терминал как трёхслойная процедура вотчлиста
- 2020Regression channels в контексте ротации секторов