2020выпуск C0126-29
Конструкция водного рукава: размер сателлита, отраслевой микс и ликвидность
Кейс 2020 года взял дефицит пригодной воды как основание рассмотреть тематический рукав, затем разделил, сколько капитала стояло в этом сателлите, какой отраслевой и страновой микс фонды фактически держали, и делали ли активы, объём и спред bid-ask эти инструменты исполняемыми.
- Водный рукав был небольшим сателлитом: от 5 до 7% капитала показаны как иллюстративный размер рядом с диверсифицированным ядром, а не как замена индексного ядра.
- Инструменты с общей водной этикеткой всё равно ротировали веса между промышленностью, коммунальным сектором и здравоохранением и шли от книги только по США до смешанных рукавов развитых рынков и небольших рукавов развивающихся рынков.
- Пять листинговых фондов в среднем имели менее 61,000 акций в день и были сгруппированы как инструменты длинного горизонта. Шестой фонд закрылся после примерно $6 million в активах и объёма менее 1,000 акций в день.
- Низкие заявленные расходы не проходили фильтр ликвидности: новейший фонд с меткой North America имел коэффициент расходов 0.40%, около 3,000 акций дневного объёма и средний спред bid-ask 0.92% — в девять раз шире, чем у группы аналогов.
Пригодная вода как тема, а не рыночный прокси
Кейс 2020 года представлял пригодную воду как дефицитную относительно общепланетарного объёма. Он указывал питьевую воду на уровне 0.76% и рост спроса 1% в год. Эта история дефицита поддерживала водный тематический рукав: ограниченную корзину компаний, чья выручка зависит от одного ресурса или отрасли, используемую как портфельный оверлей, а не как рыночный прокси.
Насколько велик был сателлит рядом с ядром
Распределение активов в этом кейсе означало калибровку сателлитного рукава так, чтобы одна отраслевая тема стояла рядом с диверсифицированным ядром, а не заменяла его. Рукав водной отрасли был представлен как небольшая сателлитная аллокация: от 5 до 7% капитала использовались как иллюстративный размер, а не как замена индексного ядра.
Тот же кейс рассматривал операционные водные компании как более узкое подмножество комплекса природных ресурсов и поэтому как рукав с более высоким риском, чем полная отраслевая аллокация.
Микс внутри водной этикетки
Отраслевая ротация означала выбор микса коммунального сектора, промышленности, здравоохранения и стран внутри названной темы, чтобы рукав совпадал с задуманным рыночным режимом. Внутри той же водной этикетки отраслевые веса ротировали между промышленностью, коммунальным сектором и здравоохранением, а география шла от книги только по США до смешанных рукавов развитых рынков и небольших рукавов развивающихся рынков.
Пять листинговых водных ETF описывались как открытые, только-акционные, в основном пассивные, преимущественно взвешенные по капитализации multi-cap корзины примерно от 35 до 50 бумаг. Концентрация позиций не была однородной: у одного глобального фонда топ-пять бумаг занимали 31% активов, а у более позднего фонда около 37% было в топ-пяти. Редакторская заметка: поскольку эти корзины описывались как в основном пассивные, reconstitution — плановый сброс индекса — может менять названия и веса внутри отраслевой корзины, пока водная этикетка остаётся той же.
Экран торгуемости до того, как тема становится исполняемой
Фильтр ликвидности отсеивает узкоспециализированные инструменты по активам, среднему объёму, спреду bid-ask и истории выживаемости, прежде чем считать тему исполняемой. Средний дневной объём этих пяти фондов оставался ниже 61,000 акций, и обзор сгруппировал их как инструменты длинного горизонта, а не как инструменты высокооборотной торговли.
Шестой водный ETF запустился в 2016 и закрылся в 2018 после примерно $6 million в активах и среднего объёма менее 1,000 акций в день. Новейший фонд с меткой North America сочетал самый низкий заявленный коэффициент расходов, 0.40%, примерно с 3,000 акций дневного объёма и средним спредом bid-ask 0.92%, описанным как в девять раз шире, чем у группы аналогов. Спред bid-ask — это котируемый разрыв между ценами покупки и продажи. Это прямой вход стоимости исполнения для тонких узкоспециализированных фондов.
Накопленная доходность водных ETF, August 2007 to November 2019
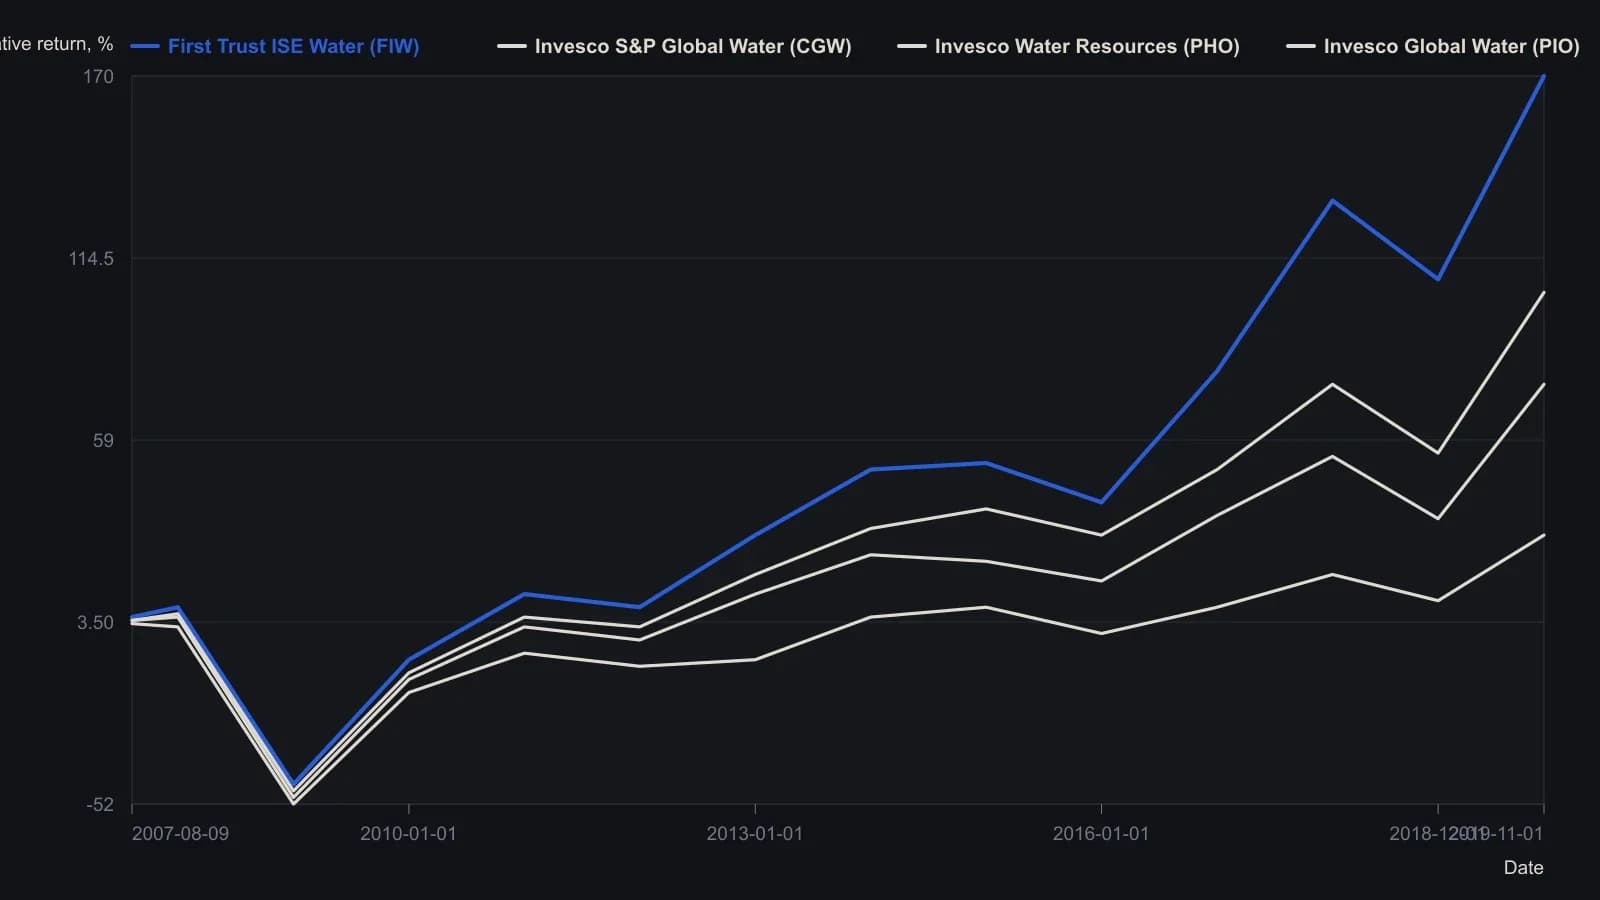
Источник не включил Tortoise Water, потому что этот фонд запустился только в 2017. На печатном рисунке указан период 9 August 2007–1 November 2019; в тексте общая точка старта — 13 June 2007. Значения сняты с кривых и являются приблизительными.
Все разборы дорожки · 23 разбора
- 1985Перенос отраслевого лидерства как тест бычьего режима
- 1988Построение показателей широты и ротации отраслевых групп
- 1992Удержание по трендовой линии, трейлинг-стопы и отраслевая ротация
- 1994Инфляционно-дефляционные режимы внутри фондового цикла
- 1996Ротация секторов по фазам экономического цикла
- 2001Перебазированные графики относительной доходности для ротации секторов
- 2001Поместите идею роста малой капитализации в карту режимов
- 2004Реконструируйте каждую отрасль как долю одного рангового табло
- 2004Режимы повышения ставок и ротация секторов как учебный кейс
- 2005Рукав из двух стилевых индексов делает ротацию по рангу одной процедурой
- 2006Потребительские товары первой необходимости после цикла «дымовых труб»
- 2007Внутрисекторальный разрыв режимов между застройщиками и equity-REIT
- 2008Страновые и отраслевые веса в региональном рукаве Африки
- 2011Разрешение тренда, ценовые входы и ротация секторов
- 2012Постройте контекст с учётом режима из ротации секторов
- 2012Оверлеи режима против ранговой ротации
- 2014Ранговая ротация секторов как тест портфеля
- 2017Недвижимость как ранжированный отраслевой рукав
- 2017Тематические рукава: фильтры ликвидности и комиссий перед отраслевой ротацией
- 2018Конструирование ритейл-рукава через ротацию каналов и дневное плечо
- 2020Конструкция водного рукава: размер сателлита, отраслевой микс и ликвидность
- 2020Ранжированный исследовательский терминал как трёхслойная процедура вотчлиста
- 2020Regression channels в контексте ротации секторов