2017выпуск C0341-47
Недвижимость как ранжированный отраслевой рукав
Снимок конца 2016 года рассматривал публичную недвижимость как набор ниш, а не как один тикер. Редакционное прочтение TradersWeek: составить карту этих ниш, ранжировать инструменты по общим lookback-окнам и позволить смене лидерства решать, что остаётся в рукаве.
- После разделения сектора недвижимость оказалась в собственном секторном фонде из 29 позиций, поэтому аллокация уже была выделенным рукавом, а не строкой внутри финансового сектора.
- Более 30 ETF недвижимости, торгуемых в США, покрывали недвижимость США, глобальную недвижимость, развитые рынки и ипотеку США, а смеси специализированной недвижимости не были взаимозаменяемыми.
- Четыре крупнейших фонда держали почти $42 млрд и направляли более 95% активов в коммерческую, специализированную и жилую недвижимость.
- Годовая ранжировка по 21 декабря 2016 не совпадала с ранжировкой пяти крупнейших, поэтому лидерство по lookback-окну и размер фонда были разными скринами.
Рукав, а не один тикер
Редакционное прочтение TradersWeek: рассматривать аллокацию в недвижимость как ранжированный отраслевой рукав, а не как один тикер. Составить карту ниш недвижимости, упорядочить публичные инструменты по общим lookback-окнам и позволить смене лидерства по этим окнам решать, что остаётся в рукаве.
Архивный материал — сравнение публичных фондов недвижимости конца 2016 года. Он фиксирует, как эти фонды классифицировались, смешивались и ранжировались. Он не предписывает живую аллокацию.
Как фонды были выстроены
Сравнение конца 2016 года поместило пять крупных публичных фондов недвижимости в одну таблицу с датой запуска, активами, издержками, доходностью, числом позиций, полем трёхлетней доходности, объёмом и бетой по акциям.
После изменения секторной классификации недвижимость была выведена из фонда финансового сектора и размещена в выделенном секторном фонде недвижимости с 29 позициями, доведя набор секторных фондов до 11.
Тот же снимок описывал более 30 ETF недвижимости, торгуемых в США, охватывающих недвижимость США, глобальную недвижимость, развитые рынки и ипотеку США.
Ниши внутри сектора
Четыре крупнейших ETF недвижимости вместе держали почти $42 млрд и направляли более 95% активов в коммерческую, специализированную и жилую недвижимость.
Позиции в специализированной недвижимости могли включать землю, тюрьмы, дата-центры, кинотеатры и казино, поэтому отраслевой микс внутри сектора не был единообразным по инструментам.
Редакционное прочтение TradersWeek: industry-rotation переносит вес рукава между нишами недвижимости — коммерческой, жилой, specialized-property, ипотечной или региональной экспозицией — вместо того чтобы считать недвижимость одной взаимозаменяемой позицией.
Порядок рангов и lookback-окна
Годовая ранжировка отслеживаемых ETF недвижимости по 21 декабря 2016 отличалась от ранжировки пяти крупнейших фондов, показывая, что сегменты REIT-рынка лидировали в разное время.
Сравнения относительной силы за один, три и шесть месяцев плюс один год описывались как скрин того, какие сегменты недвижимости лидировали.
Четыре фонда с общей датой старта 29 сентября 2004 ранжировались по общему ценовому пути по 29 декабря 2016. Запуск 2015 года был опущен из-за короткой истории.
Накопленная доходность REIT-ETF за двенадцать лет
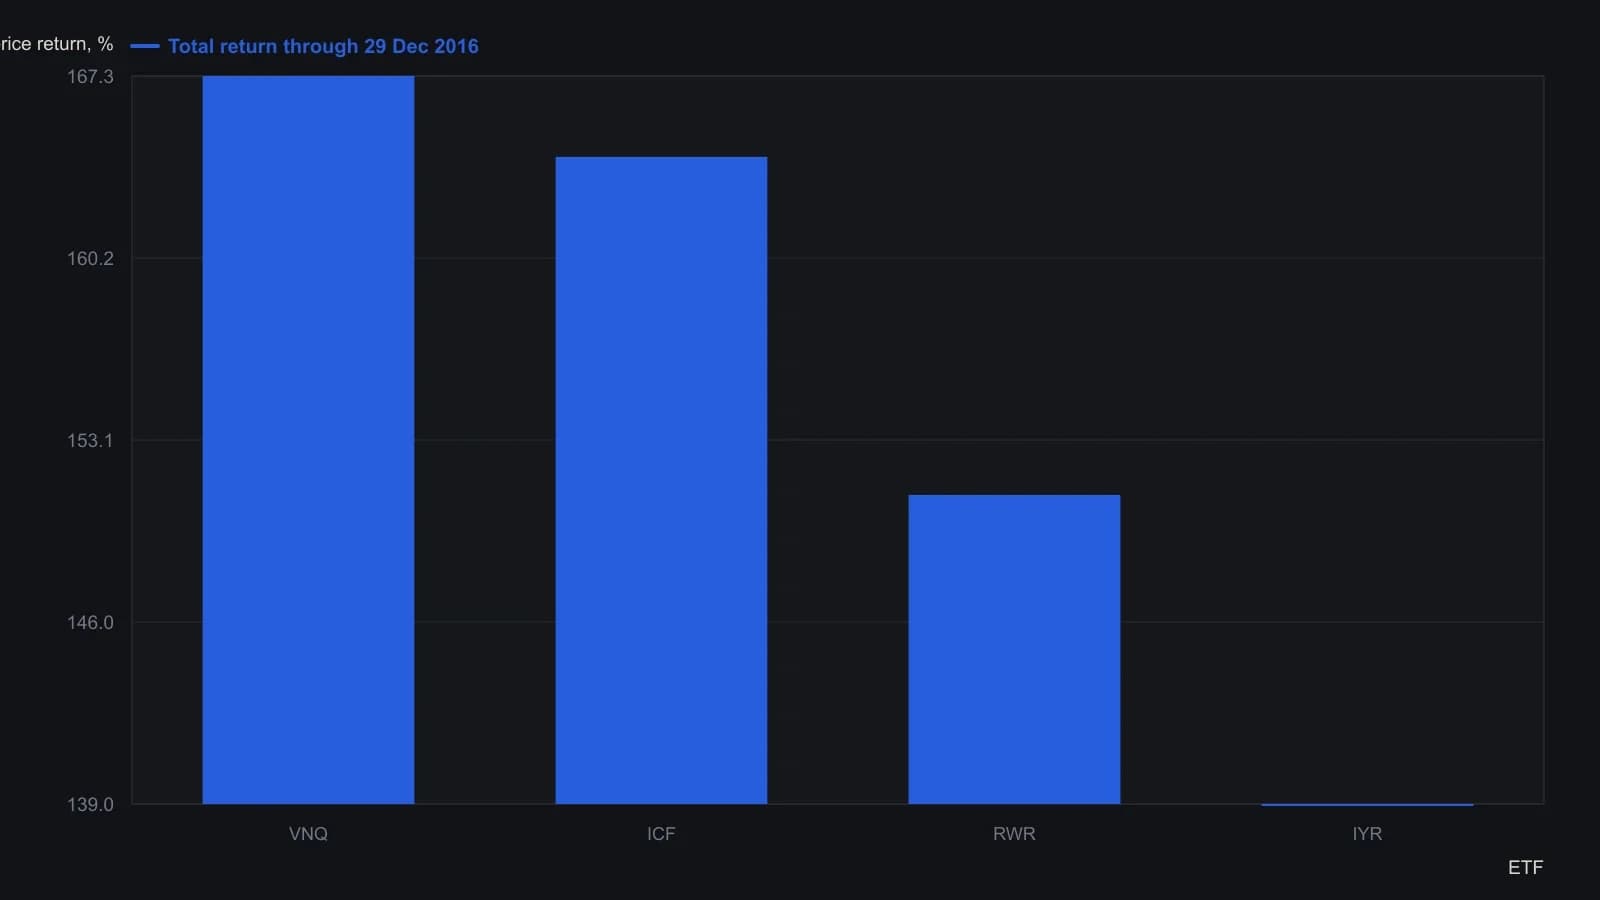
XLRE исключён из-за запуска 8 October 2015. Окно начинается с самой ранней общей даты, 29 September 2004.
Для чего нужны ранги
Редакционное прочтение TradersWeek: rank-rotation упорядочивает публичные инструменты недвижимости по одному общему набору правил — широте, издержкам, объёму и lookback-лидерству — и использует этот порядок как сигнал держать, заменить или воздержаться.
Редакционное прочтение TradersWeek: seasonal-analysis сравнивает те же инструменты по одномесячным, трёхмесячным, шестимесячным и годовым lookback-окнам, чтобы увидеть, какая ниша лидирует в текущем режиме.
Редакционное прочтение TradersWeek: рукав — ограниченная корзина портфеля для экспозиции в публичную недвижимость. Он может держать более одного инструмента, когда ниши и ранги расходятся. Смена lookback-окна может сменить лидирующее имя.
Все разборы дорожки · 23 разбора
- 1985Перенос отраслевого лидерства как тест бычьего режима
- 1988Построение показателей широты и ротации отраслевых групп
- 1992Удержание по трендовой линии, трейлинг-стопы и отраслевая ротация
- 1994Инфляционно-дефляционные режимы внутри фондового цикла
- 1996Ротация секторов по фазам экономического цикла
- 2001Перебазированные графики относительной доходности для ротации секторов
- 2001Поместите идею роста малой капитализации в карту режимов
- 2004Реконструируйте каждую отрасль как долю одного рангового табло
- 2004Режимы повышения ставок и ротация секторов как учебный кейс
- 2005Рукав из двух стилевых индексов делает ротацию по рангу одной процедурой
- 2006Потребительские товары первой необходимости после цикла «дымовых труб»
- 2007Внутрисекторальный разрыв режимов между застройщиками и equity-REIT
- 2008Страновые и отраслевые веса в региональном рукаве Африки
- 2011Разрешение тренда, ценовые входы и ротация секторов
- 2012Постройте контекст с учётом режима из ротации секторов
- 2012Оверлеи режима против ранговой ротации
- 2014Ранговая ротация секторов как тест портфеля
- 2017Недвижимость как ранжированный отраслевой рукав
- 2017Тематические рукава: фильтры ликвидности и комиссий перед отраслевой ротацией
- 2018Конструирование ритейл-рукава через ротацию каналов и дневное плечо
- 2020Конструкция водного рукава: размер сателлита, отраслевой микс и ликвидность
- 2020Ранжированный исследовательский терминал как трёхслойная процедура вотчлиста
- 2020Regression channels в контексте ротации секторов