1995выпуск C011-3
Сетка плеча в стиле Келли и перемешанные траектории
Завершённый блоттер сначала превращается в доходности с учётом комиссии и со знаком стороны и прогоняется по фиксированной сетке плеча, чтобы наращенный капитал можно было читать относительно экспозиции. Те же доходности затем заново извлекаются с равной вероятностью, чтобы выбранный множитель рассматривался как контроль, который должен выдержать смену последовательности, прежде чем будет определён размер следующего ордера.
- Рабочая книга по плечу считается достаточной для измерения кандидатного плеча только после того, как внесено не менее 30 сделок.
- Каждая сделка преобразуется в доходность с поправкой на комиссию, подписанную флагом лонг или шорт, затем наращивается по факторам плеча, которые идут от 1 до 9 с шагом 0.2.
- Последняя строка каждого столбца плеча — это итоговая доходность на капитал для данного фактора и именно этот ряд используется для анализа доходности относительно плеча.
- Второй лист присваивает каждой исторической доходности одинаковую вероятность, извлекает 100 сделок, не повторяя исходный порядок, и заново применяет ту же сетку на перемешанной последовательности.
Два листа, двое ворот
Архивный рабочий процесс — это учебная последовательность из двух листов. Первый лист превращает завершённый блоттер в доходности с поправкой на комиссию и наращивает эти доходности по ступенчатому набору факторов плеча. Второй лист вставляет те же доходности как значения, задаёт каждой сделке равную вероятность и наращивает заново извлечённый ряд на той же сетке.
Редакторское прочтение TradersWeek: рассматривайте два листа как последовательные фильтры, а не как единый трофей бэктеста. Первые ворота задают границу экспозиции до сделки. Вторые ворота спрашивают, сохраняет ли эта граница смысл после того, как траектория подвергнута стрессу сменой последовательности.
От блоттера к доходностям с поправкой на комиссию
Рабочая книга по плечу считается достаточной для измерения кандидатного плеча только после того, как внесено не менее 30 сделок.
Доходность каждой сделки подписывается флагом лонг или шорт. Доходность с поправкой на комиссию — это знаковый процентный результат сделки после того, как число контрактов и транзакционные издержки включены и в прибыль или убыток, и в базу капитала. Составляющие элементы — начальная стоимость, конечная стоимость, число контрактов и комиссия.
Фиксированная сетка плеча
Фактор плеча — это фиксированный множитель, применяемый к доходности каждой сделки, чтобы несколько уровней экспозиции можно было наращивать рядом. Фиксированные факторы плеча начинаются с 1, увеличиваются на 0.2 в каждом следующем столбце, а рабочий прогон доводится до плеча 9.
Капитал с плечом для первой сделки равен единице плюс плечо, умноженное на доходность этой сделки. Каждая следующая сделка умножает тот же фактор роста на предыдущую ячейку капитала, так что траектория наращивается. Это текущее произведение и есть наращенная траектория капитала: каждый период умножает предыдущий капитал на единицу плюс плечо, умноженное на доходность этого периода.
Последняя строка каждого столбца плеча — это итоговая доходность на капитал для данного фактора и именно этот ряд используется для анализа доходности относительно плеча.
Учебное прочтение первой кривой
Контроль плеча в смысле, используемом здесь, — это правило до сделки и внутри позиции, которое удерживает экспозицию внутри выбранного множителя капитала, вместо того чтобы число контрактов или ценовая траектория по умолчанию задавали убыток.
Редакторское прочтение критерия Келли: рассматривайте пик или устойчивую область на этой кривой доходность–плечо как учебную подсказку выбрать долю капитала для применения до входа. Граница сохраняется только если она по-прежнему имеет смысл после стресса траектории.
Наращенный капитал журнала сделок по сетке плеча 1.00–1.40
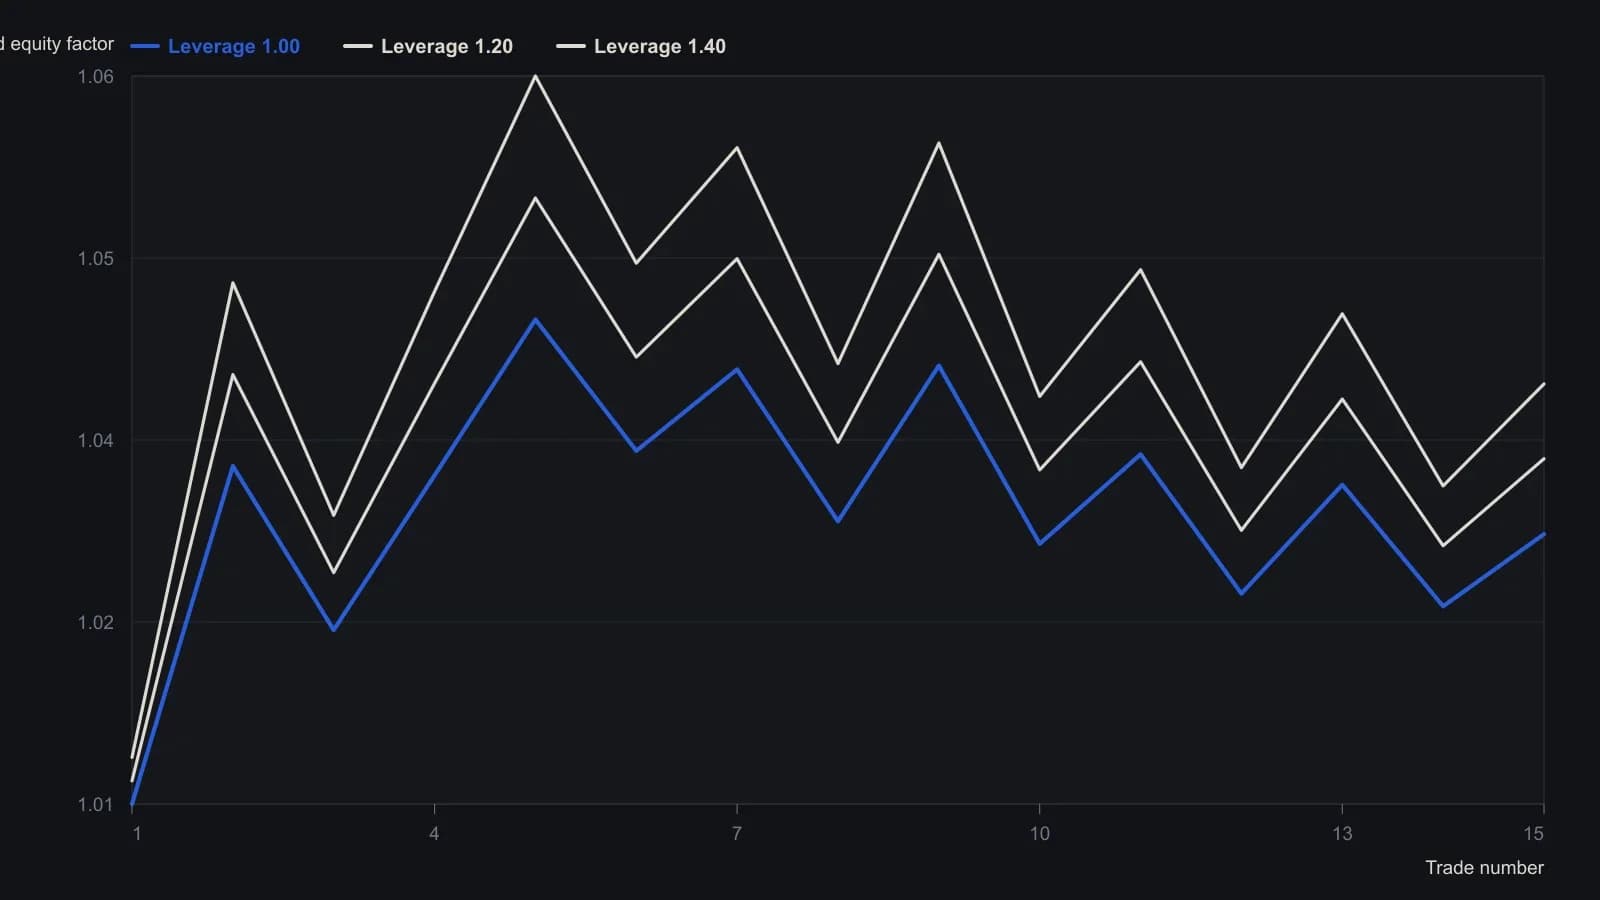
Врезка требует не менее 30 сделок и сетку, продолженную в сторону 9; напечатанный лист обрывается на сделке 15 и плече 1.40. Каждая строка — один контракт с комиссией $20.
Переизвлечения с равной вероятностью
Второй лист вставляет эти исторические доходности как значения и присваивает каждой сделке одну и ту же вероятность, равную единице, делённой на число сделок, или 0.0333, когда число равно 30. Это извлечение с равной вероятностью — рабочее допущение, что каждая завершённая сделка в выборке с равной вероятностью появится следующей при моделировании будущей последовательности.
Дискретное случайное извлечение 100 доходностей берётся из парного списка доходность–вероятность, так что исходный порядок сделок не используется повторно.
Редакторская метка: это переизвлечение — симуляция Монте-Карло, то есть исторические доходности сделок заново извлекаются по явной таблице вероятностей, чтобы альтернативные последовательности можно было наращивать и сравнивать с исходным упорядоченным блоттером.
Та же сетка на перемешанной траектории
Та же ступенчатая сетка плеча и шаги наращивания применяются к ряду из 100 извлечений. Итоговая смоделированная строка читается как доходность на капитал относительно плеча при перемешанной последовательности.
Редакторское заключение: выбранный фактор плеча рассматривается как контроль, который должен выдержать смену последовательности, прежде чем будет определён размер следующего ордера.
Все разборы дорожки · 9 разборов
- 1982Три ворота для фьючерсной книги: риск капитала, математическое ожидание и сужающиеся пирамиды
- 1995Сетка плеча в стиле Келли и перемешанные траектории
- 2004Ограничьте убыток, прежде чем плечо изменит размер
- 2010Рассматривайте риск разорения, лимиты просадки и сайзинг по Келли как согласованные предторговые фильтры
- 2010Размер форекс-позиции по правилу fixed-fractional
- 2013Доля Келли против риска разорения
- 2016Математическое ожидание против плеча, просадки и сайзинга по Келли
- 2017Фиксированная доля против теоретического преимущества паттерна
- 2018Оценка пробоев двойного дна как проверяемой системы